benlong




Fabricación de Equipos Eléctricos en Polonia 2026 Tendencias y Desafíos
Polonia ha surgido sigilosamente como uno de los centros de fabricación más importantes de Europa para productos eléctricos, y solo en 2026 se espera que las cifras alcancen la reputación. El crecimiento del país ha superado el promedio de la UE, la construcción de la red es el programa de capital más grande en la historia de Polonia y las prioridades de inversión de los productores polacos han cambiado de tal manera que determinan el tipo de equipo que adquirirán.
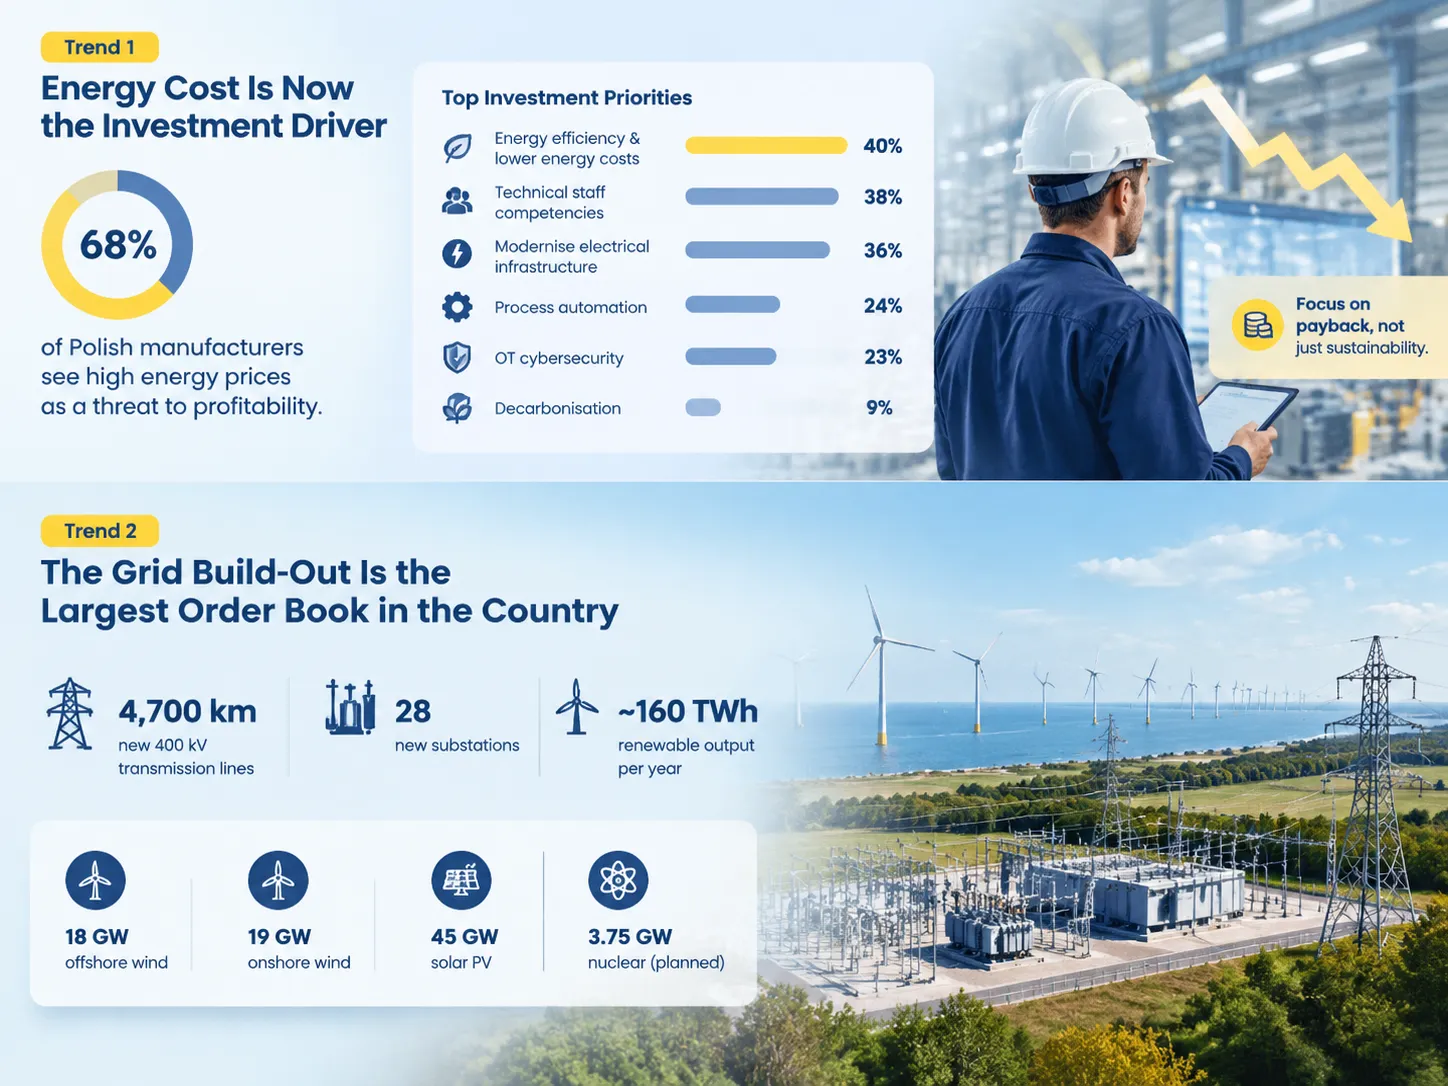
En 2025, Polonia logró una tasa de crecimiento de aproximadamente 3.6%, mientras que la UE promedió alrededor de 1.4%. Las perspectivas para 2026 muestran tasas de crecimiento de alrededor de 3.6%. Un estudio de ABB realizado en la primavera de 2026 indicó que alrededor del 49TP3T de las empresas polacas creían que las condiciones mejorarán en los próximos 18 meses, mientras que el 68TP3T mencionó los altos precios de la energía como un factor de riesgo para la rentabilidad. El enfoque de inversión está en mejorar la eficiencia energética (40TP3T), mejorar la experiencia del personal (38TP3T) y modernizar la infraestructura eléctrica (36TP3T), mientras que la descarbonización ocupa el último lugar, con una puntuación de 9TP3T. El motor estructural del mercado es la red, ya que el plan de PSE para 2025–2034 contempla un gasto de alrededor de €15 mil millones para construir 18 GW de capacidad eólica marina, 19 GW de capacidad eólica terrestre y 45 GW de capacidad solar, incluyendo 4,700 km de nuevas líneas eléctricas de 400 kV y 28 nuevas subestaciones. Además, Polonia es líder en el mercado europeo de baterías de ion de litio. Los principales desafíos del mercado son los problemas laborales, el costo de los materiales bajo CBAM y la legislación en constante evolución desde la etapa de reporte hasta la implementación real.

El contexto macroeconómico
Polonia ya no sirve como un destino de implantación de bajo costo. Más bien, se está convirtiendo en una economía industrial con una base de costos laborales en constante aumento, lo que implica una modificación del factor de competencia para diversas empresas que suministran equipos al mercado.
| Indicador | Figura | Periodo de fuente |
|---|---|---|
| Crecimiento del PIB, 2025 | Alrededor de 3.6% | Estimación de la Oficina Central de Estadística de Polonia |
| Pronóstico de crecimiento del PIB, 2026 | Por encima de 3.6% (FMI 3.5%) | Pronósticos 2026 |
| Crecimiento promedio de la UE, 2026 | Alrededor de 1.4% | Base de comparación |
| Salario mínimo mensual desde 2026 | PLN 4,806 | Estatutario |
| Tarifa mínima por hora desde 2026 | Alrededor de PLN 31.4 | Estatutario |
| Participación de la electrónica en las exportaciones | Casi 12.4% | Computadoras, productos electrónicos y ópticos |
| Participación de capacidad de ion de litio | Alrededor del 6% de la capacidad global, primero en Europa | A partir de 2024 |
Las cifras mencionadas anteriormente proporcionan el contexto para todo lo demás a continuación. Un mercado que se expande dos veces y media más rápido que el promedio en la UE y que ahora trabaja con una fuerza laboral tan costosa que la introducción de sistemas de automatización se vuelve rentable, se comporta de manera diferente al mercado de arbitraje de costos cuando se trata de equipos. Los equipos que minimizan los costos laborales o reducen los costos de energía son fáciles de vender; sin embargo, los equipos que solo proporcionan una capacidad mejorada no son tan fáciles de vender. Este es el mismo cambio que está remodelando la inversión en automatización a nivel mundial, y las dinámicas subyacentes se cubren en esta revisión de vientos favorables en la fabricación de maquinaria de automatización.
Tendencia 1: El costo de la energía es ahora el impulsor de la inversión
Hay algo notable en el indicador de datos industriales polacos de 2026. No solo es la observación del optimismo, sino también las condiciones en las que se basa ese optimismo. La investigación ABB Trends 2026/2027 que encuestó a empresas polacas en abril-mayo de 2026 indica que los altos precios de la energía generan una amenaza para el 68% de las operaciones comerciales encuestadas.
En consecuencia, la lista de prioridades que sigue apunta a recuperar costos en lugar de abordar el crecimiento.
| Prioridad de inversión | Porcentaje que la nombra |
|---|---|
| Mejorar la eficiencia energética y reducir los costos de energía | 40% |
| Desarrollar competencias del personal técnico | 38% |
| Modernizar la infraestructura eléctrica | 36% |
| Automatización del proceso de producción | 24% |
| Ciberseguridad OT | 23% |
| Descarbonización | 9% |
Se pueden extraer dos conclusiones importantes, que son esenciales en términos comerciales. En primer lugar, lo que se venderá al mercado polaco en 2026 será un equipo extenso que proporcione retornos ya sea en ahorros de energía o en ahorros de costos laborales, no algún hardware que tenga justificación por ser sostenible. En segundo lugar, la descarbonización, que ocupa el noveno lugar con un 9%, no implica que los fabricantes polacos sean indiferentes; simplemente la colocan al final de la secuencia, lo cual ha sido confirmado con las palabras del jefe de la división polaca de ABB en la presentación: las empresas están primero interesadas en disminuir los gastos de energía, mejorar las cualificaciones de los empleados y modernizar la infraestructura; solo después se enfocan en actividades relacionadas con la automatización y la IA.
Las intenciones de gasto apoyan esta conclusión. El 35% de las empresas planea aumentar el gasto en desarrollo en 2026–2027 en comparación con el año anterior, aproximadamente un tercio de las entidades afirma que podrá mantener el nivel actual de gasto, mientras que solo alrededor del 20% prevé una reducción en los gastos de desarrollo. Las pequeñas empresas son las más optimistas: el 52% de ellas evalúa su condición actual como buena o muy buena en comparación con el 34% de las medianas empresas y el 42% de las grandes corporaciones, ya que las entidades grandes enfrentan un mayor riesgo de fluctuaciones en los precios de la energía, presión regulatoria y escasez de mano de obra.
Tendencia 2: La expansión de la red es la mayor cartera de pedidos del país
Si se dedica a los cuadros eléctricos, transformadores, protección o cableado, entonces el programa de desarrollo de la red polaca es la mayor oportunidad actualmente disponible en el mercado y una que es más fácil de cuantificar en kilómetros que en euros.
PSE, el operador del sistema de transmisión polaco, ha publicado su plan de desarrollo para 2025–2034 en el que anunció que se invertirán hasta 15.000 millones de euros en proyectos que garantizan el desarrollo de hasta 18 GW de energía eólica marina, 19 GW de energía eólica terrestre y 45 GW de energía fotovoltaica, que juntos producirán alrededor de 160 TWh de energía renovable al año, cerca del 70% del volumen total de generación eléctrica en Polonia. La infraestructura requerida consiste en 4.700 km de nuevas líneas eléctricas de 400 kV y 28 nuevas subestaciones. Para comparar, 4.700 kilómetros es la distancia desde Varsovia hasta Reikiavik, construida en un solo país en nueve años.
Ya han aparecido las primeras señales de que algo está sucediendo. Polonia anunció la plena preparación de su red para la energía eólica marina en enero de 2026. Junto con la nueva subestación de Choczewo, la ampliada subestación de Żarnowiec y la línea de 400 kilovoltios Choczewo-Zarnowiec, las primeras instalaciones eólicas marinas inaugurarán la era de Baltic Power, el primer parque eólico marino del país, que generará 1,2 GW gracias a 76 turbinas eólicas que cubren un área de aproximadamente 130 km2, suficiente para producir alrededor del 3% de las necesidades eléctricas de Polonia, suficiente para abastecer a 1,5 millones de hogares. La inversión total ascenderá a 3.500 millones de PLN (aproximadamente 800 millones de euros) financiados por el Plan Nacional de Recuperación de Polonia. Los siguientes en la lista son Baltica 2 con una capacidad planificada de 1,5 GW y Bałtyk 2 y 3 con una producción combinada de 1,44 GW, que se espera estén terminados a más tardar en 2027, seguidos por BC-Wind en 2028 con una capacidad de 390 MW. El registro de conexiones de PSE revela nueve proyectos eólicos marinos ya preparados con una capacidad instalada de 8,76 GW y una conexión aprobada.
La carga es igualmente significativa en términos del sistema eléctrico existente. En abril de 2025, Polonia tenía aproximadamente 22,1 GW de energía solar fotovoltaica y 10,9 GW de energía eólica terrestre, siendo la primera responsable de alrededor del 64% de la capacidad total generada a partir de fuentes renovables, lo que resultó en la saturación de la red y la reducción de la producción: casi 600 GWh de electricidad fotovoltaica se evitaron en la primera mitad de 2025. Esto crea requisitos para almacenamiento, respuesta a la demanda y mejoras en la red, lo que se refleja en la correspondiente demanda de proyectos de almacenamiento: el registro de PSE muestra 1 GW de baterías en Choczewo, 400 MW en Olsztyn Mątki y varios proyectos en el rango de 200–400 MW.
La energía nuclear es una dimensión adicional de la situación. En diciembre de 2025, la Comisión Europea dio su aprobación para la ayuda estatal para la construcción de la primera central nuclear de Polonia, que será una instalación de última generación de 3,75 GW ubicada en la costa del Báltico, que está siendo construida por Westinghouse y debería comenzar a operar en la segunda mitad de la década de 2030. Independientemente del momento del proyecto, esta es la tarea que debe completarse en el marco del programa de transmisión.
Tendencia 3: Baterías y Electromovilidad
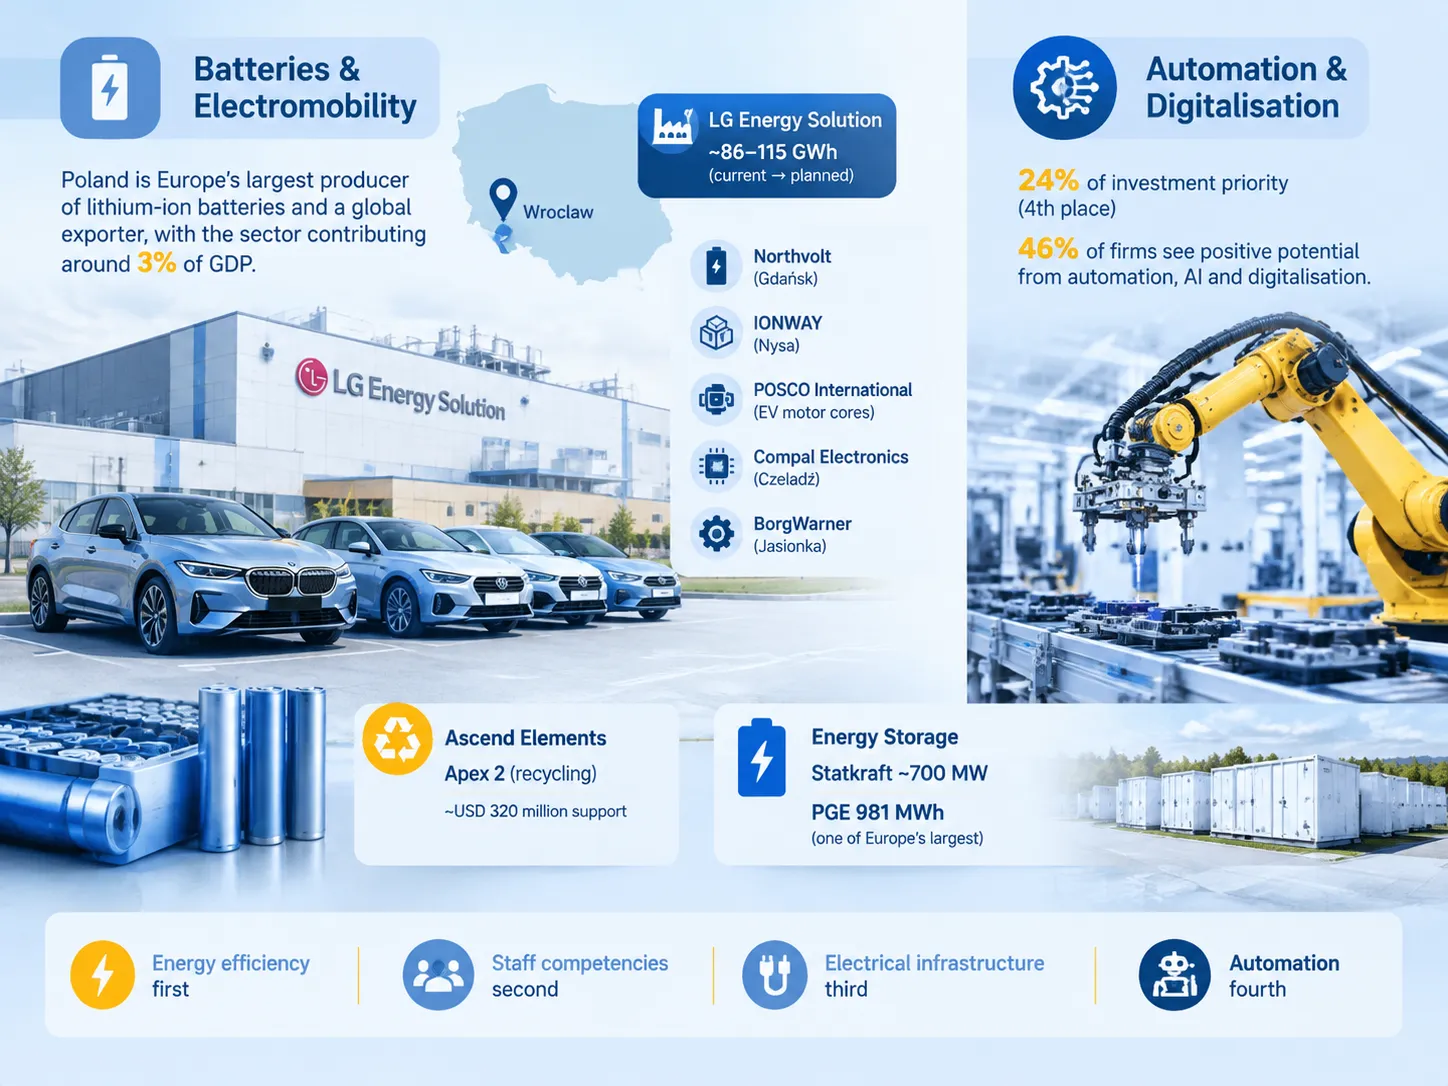
El desarrollo de la industria de baterías de Polonia ha dejado de ser un tema digno de noticia para convertirse en uno de los participantes líderes en el mercado mundial de baterías. El país posee el estatus de ser el mayor productor de baterías de ion de litio en Europa y tiene un papel significativo en el panorama mundial de fabricación de baterías, aportando alrededor del 3% al PIB de Polonia.
La base de esta industria está pilotada por una de las mayores fábricas de baterías de ion de litio que opera cerca de Wrocław, que pertenece a LG Energy Solution, con una capacidad de producción anual de casi 86 GWh, que eventualmente se ampliará para proporcionar 115 GWh de baterías al año. Las baterías fabricadas allí suministran a Audi, BMW, Ford y Volkswagen. Como proyecto especialmente diseñado, la empresa involucrada en la operación y desarrollo de la fábrica ha iniciado el proyecto 46inEU con la asistencia de la Comisión Europea, que implica la consecución de producciones de baterías cilíndricas de próxima generación para coches eléctricos.
Además de esa instalación, la cadena de suministro existente en la región ha mejorado debido a la apertura de la planta de ensamblaje de Northvolt en Gdańsk, la empresa conjunta IONWAY con el objetivo de lanzar una planta de materiales catódicos en Nysa. POSCO International continúa la producción en curso de motores eléctricos y Compal Electronics se centra en formar operaciones de electrónica automotriz en Czeladź, mientras que la fabricación de componentes de combustión se ha trasladado a las instalaciones nacionales de BorgWarner en Jasionka.
Mientras es responsable de la fabricación de las baterías descritas anteriormente, la industria polaca ha pasado a una nueva etapa, con el proyecto Apex 2 de Ascend Elements que pretende desarrollar una de las mayores operaciones de reciclaje de residuos de baterías en Europa, una empresa respaldada con más de $300 millones de financiación gubernamental y que representa un excelente ejemplo de la implementación de la Ley de Materias Primas Críticas de la UE.
En términos de generación, también vale la pena mencionar la creciente popularidad constante de las industrias de almacenamiento desarrolladas por la empresa internacional noruega Statkraft, así como la utilidad planificada PGE que ofrecerá una de las mayores instalaciones de almacenamiento de baterías operando con una capacidad esperada de casi 981 MWh con la ayuda de baterías LG.
El punto de vista de los proveedores de equipos, centrado en la importancia de plantas de fabricación de baterías tan potentes, enfatiza el hecho de que las plantas de baterías están obligadas a cumplir con todos los requisitos de los sistemas eléctricos, lo cual es esencial para los proveedores automotrices.
Tendencia 4: La automatización y digitalización vienen en segundo lugar, no en primero
El cuarto lugar en la clasificación de prioridades de Polonia entre las inversiones pertenece a la automatización y alcanza 24%. Aunque esta disposición es algo engañosa, no indica desinterés en absoluto, que es el caso en realidad.
Casi la mitad de las empresas encuestadas (46%) ven un efecto positivo de la automatización, IA, digitalización y electrificación en su negocio, pero están financiando primero los requisitos previos. En términos lógicos, automatizar algunos procesos sin considerar el consumo de energía o la infraestructura eléctrica obsoleta significa esencialmente automatizar el problema. Cuando se resuelvan los precios de la energía y las habilidades del personal, el proyecto de automatización estará justificado.
Lo que está cambiando es la comprensión del concepto de automatización. En el pasado, era fácil definir la automatización como una célula robótica, pero en la Polonia moderna, donde los costos laborales crecen más rápido que en el resto de la UE, la automatización significa gradualmente equipos que eliminan el trabajo manual de un proceso: ensamblaje automatizado, pruebas en caliente, inspección y el software que integra estos sistemas juntos. Las líneas de tendencia en ese mercado, incluyendo de dónde proviene realmente el crecimiento en lugar de dónde está el marketing, se cubren en este análisis de tendencias de automatización industrial para 2026.
Los cálculos de reembolso también están evolucionando. El salario mínimo polaco en PLN por mes se situó en PLN 4,806 desde 2026, siendo alrededor de PLN 31.4 por hora. Cada año este número crece, la operación manual liderada por dos trabajadores parece menos justificada en comparación con la estación automática; por lo tanto, las inversiones en automatización tienden a acelerarse durante el período de escasez de mano de obra, incluso en tiempos en que el índice respectivo general disminuye.
La escasez de mano de obra y por qué la fabricación sin intervención humana sigue recibiendo financiación
La mano de obra en Polonia sirve tanto como obstáculo como estímulo para los proveedores de equipos y es responsable de que ambos efectos vayan en la misma dirección.
En el lado restrictivo del problema, persiste una grave escasez de profesionales necesarios en los campos de ingeniería, gestión de construcción, instalación eléctrica y mecánica, y gestión de energía. La población de fuerza laboral en edad activa está en declive, mientras que las industrias de más rápido desarrollo, como infraestructuras de red, producción de baterías e industrias de defensa, han estado atrayendo especialistas del mismo grupo de solicitantes. Por lo tanto, muchos empleadores dicen que no hay dificultad para encontrar pedidos, pero hay muchos problemas para reclutar y retener a los empleados necesarios para su implementación.
Por el lado positivo del asunto, la falta de trabajadores capacitados permite a los grandes fabricantes considerar un proyecto de automatización tecnológica como factible. Entre los conceptos extremadamente populares, los fabricantes polacos prestan cada vez más atención a la fábrica sin personal, donde las máquinas trabajan sin intervención humana. No es alcanzable para la mayoría de las plantas, y los ejemplos honestos de donde sí funciona son más instructivos que los aspiracionales: los casos reales, incluyendo qué automatizó cada uno realmente y qué aún no puede, se recopilan en esta revisión de fábricas oscuras alrededor del mundo.
Para un proveedor, la lección importante es que el caso de negocio en Polonia ahora se centra en las horas de operador ahorradas, no en los costos de inversión evitados. El equipo que elimina una posición de turno puede recuperar sus costos antes en Polonia que en la mayoría de Europa Occidental, ya que la posición es más costosa que antes.
Tendencia 5: Ascendiendo en la cadena de valor
El concepto principal en el pasaje anterior es el cambio de usar servicios de ensamblaje a la fabricación más costosa de productos, además de referirse a ciertas iniciativas gubernamentales que cuentan con abundante financiamiento.
- Semiconductores. La Agencia Polaca de Inversiones y Comercio ha iniciado un programa nacional, asignando $1.5 mil millones para desarrollar la cadena de suministro de semiconductores desde el diseño hasta la producción.
- Materiales para baterías y reciclaje en lugar de solo tecnologías para el ensamblaje de celdas. Ahora se están construyendo plantas para la producción de precursores para cátodos y materiales activos para cátodos.
- Producción de equipos renovables. Por ejemplo, Vestas ha comenzado el ensamblaje de góndolas en Szczecin, las nuevas palas del rotor para su turbina se producen en Szczecin tras la adquisición de la fábrica de fundaciones ST3 Offshore. Windar Renovables está trabajando en la producción de turbinas eólicas en Szczecin. GRI Renewables y Baltic Towers están construyendo instalaciones de producción para torres offshore en Gdańsk.
- Provisión de servicios electrónicos, donde Scanfil está ampliando su negocio en Polonia y GARO inicia su producción y logística en Szczecin.
- Fabricación de sistemas de transmisión y suministro de energía que se han descrito anteriormente.
La implicación principal de los proyectos descritos es que provocan cambios en el mercado en términos del perfil del comprador. En otras palabras, una planta de ensamblaje de productos básicos solo debe competir en precio, pero un proveedor que produce componentes de baterías, góndolas o semiconductores debe proporcionar documentación, trazabilidad y capacidades específicas para los compradores de estos productos. Por lo tanto, los requisitos para la calificación están aumentando, elevando así el valor del proveedor capaz de satisfacer estos requisitos.
Los desafíos
Nada de lo anterior es sin fricciones. Cinco restricciones están moldeando el mercado, y vale la pena incluirlas en un plan en lugar de descubrirlas durante la ejecución.
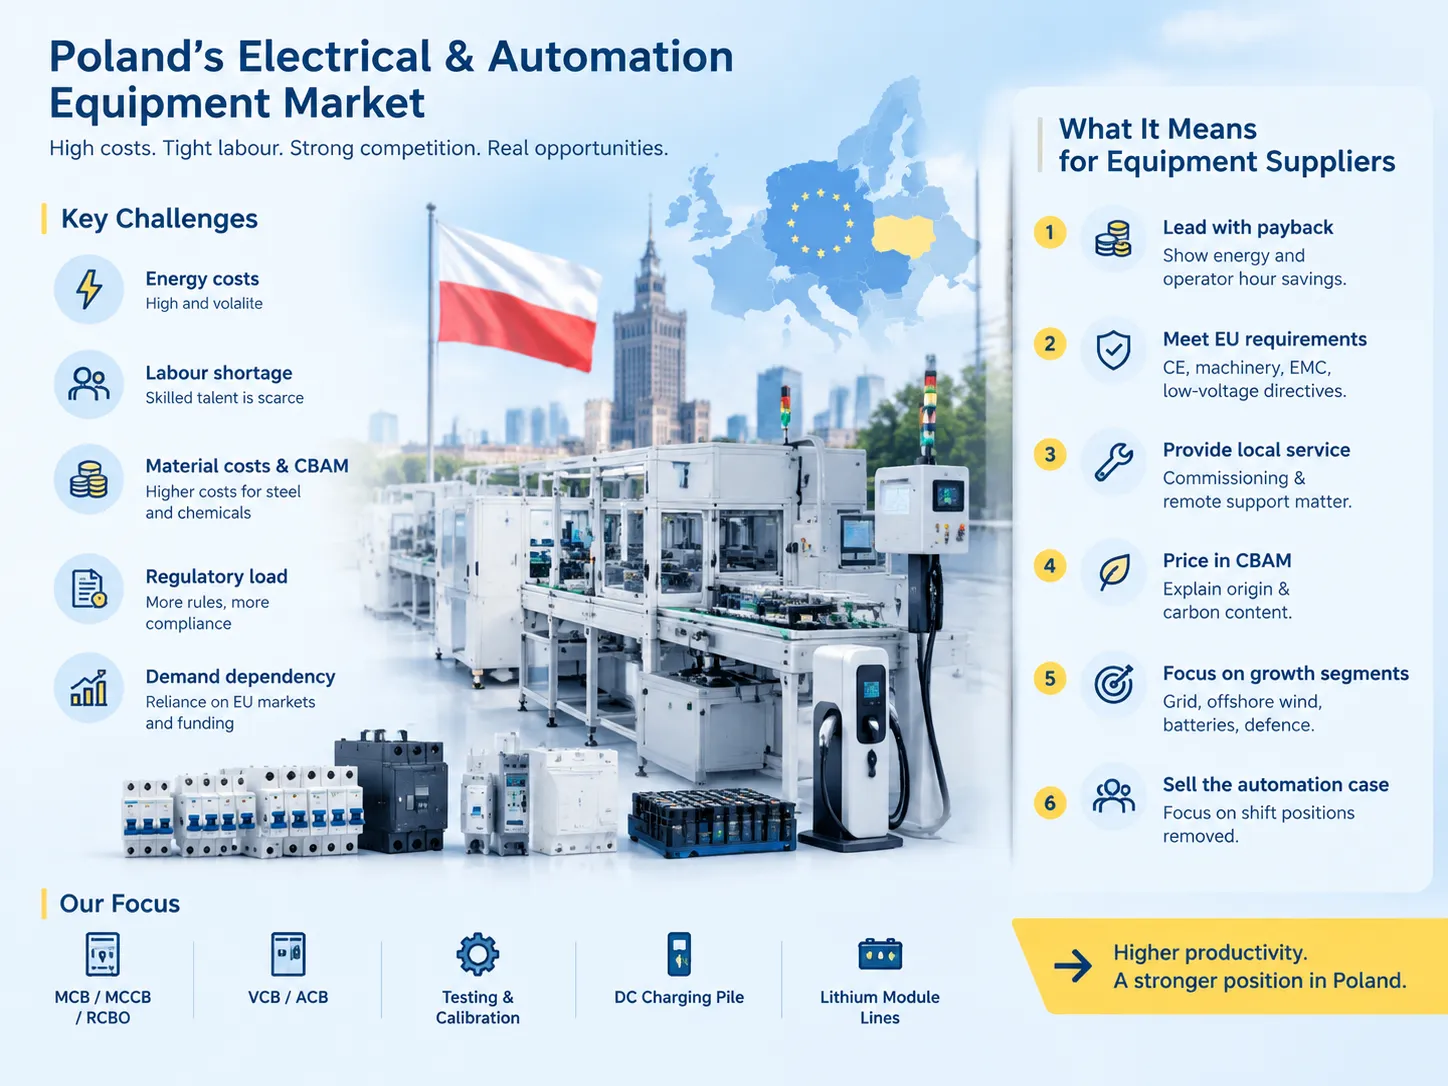
| Challenge | Detalle | Efecto práctico |
|---|---|---|
| Costos de energía | Altos y volátiles; el 68% de los fabricantes lo nombran como una amenaza para la rentabilidad | El equipo de recuperación energética gana; se posponen las inversiones solo en capacidad |
| Escasez de mano de obra | Aguda en ingeniería, M&E y energía; fuerza laboral envejecida; aumento del salario mínimo | Ventanas de puesta en marcha más largas, competencia por los mismos técnicos, automatización justificada antes |
| Costos de materiales y CBAM | El Mecanismo de Ajuste en la Frontera de Carbono eleva los precios de productos semielaborados metálicos y químicos provenientes de fuera de la UE | El equipo intensivo en acero cuesta más; el contenido de origen UE se convierte en un argumento de compra |
| Carga regulatoria | Directivas ESG y nuevas obligaciones en energía, construcción, trabajo e IA que pasan de la presentación de informes a las operaciones y desarrollo de productos | La documentación y el cumplimiento se convierten en características del producto en lugar de gastos generales |
| Dependencia de la demanda | Gran dependencia de los mercados y fondos de la UE; sectores de bienes de consumo expuestos a una demanda débil en la UE | La visibilidad de pedidos es buena en infraestructura y defensa, más débil en manufactura orientada al consumidor |
Dos de estos problemas merecen una explicación adicional. El impacto del CBAM es importante para cualquiera que venda equipos eléctricos que contengan acero, como cajas, sistemas de barras colectoras y transformadores: cambia el cálculo respecto a los costos totales de los componentes fabricados o importados en la UE, independientemente de los tipos de cambio existentes. La escasez de mano de obra cambia la economía de los proyectos más que su costo: el proveedor que puede ensamblar el equipo con un equipo más pequeño o poner en marcha equipos lejos de su lugar de trabajo se vuelve más valioso que el que no puede, porque el problema en este caso no es el dinero.
También debe señalarse que en términos de entorno competitivo la situación es bastante seria. Los fabricantes polacos de equipos eléctricos están bajo presión de fabricantes de China y otros países asiáticos en cuanto a precios, y esto se refleja en cifras: dichas empresas pueden mejorar la eficiencia gracias a la utilización de su personal o tiempo en lugar de simplemente aumentar el número de empleados. Esa es la misma respuesta descrita en este análisis de los desafíos que enfrenta la fabricación de maquinaria de automatización — costos crecientes por un lado, competencia de precios por otro, y la única respuesta duradera es la productividad.
Lo que significa para los proveedores de equipos que venden en Polonia
Si está considerando vender equipos eléctricos o de automatización en este mercado, tenga en cuenta los siguientes seis aspectos clave.
- Comience enfocándose en el retorno de la inversión. Su cliente potencial querrá conocer el costo de la electricidad y las horas hombre involucradas en operar el dispositivo en cuestión. Si proporciona cifras sobre tales eficiencias, su oferta probablemente será más atractiva que una descripción extensa de sus insumos y características.
- Tenga en cuenta que el comprador querrá obtener documentación relativa a la marca CE y una declaración de conformidad de la UE. Puede que se requieran documentos técnicos durante el proceso, tal como se indica en la directiva de maquinaria, la directiva EMC o la directiva de baja tensión vigente para el equipo involucrado en la transacción. La presentación de documentos es obligatoria y no opcional.
- Tome en cuenta que la falta de personal calificado requerirá que el vendedor asegure que haya soporte técnico disponible ya sea localmente o mediante conexión remota. La presencia local puede incluso ser más deseada por los compradores que el precio descontado del equipo ofrecido.
- Tenga en mente que este mercado sufre de precios altos para las piezas de acero y que todos los responsables de compras se estresan al adquirir equipos que causan más problemas de los que deberían. El costo de su insumo puede ser alto, pero explicar con precisión de dónde proviene y qué se emitió durante su producción facilitará el proceso.
- Dirija sus ventas a industrias específicas; no pierda tiempo intentando ingresar al mercado de ensamblaje orientado al consumidor.
- Construya el argumento para la automatización en el hecho de que el número de puestos a cubrir disminuirá. Dado que el salario mínimo aumenta cada año, los vendedores pueden encontrar mucho más fácil conseguir un comprador para una solución de dos operadores en lugar de buscar una solución con mayor productividad.
Benlong opera en el nicho de máquinas automatizadas de ensamblaje y procesos para la fabricación de componentes eléctricos. También incluye líneas de producción para MCB, MCCB, RCBO, VCB y ACB, así como producción, prueba y calibración de cargadores DC y módulos de litio. Una buena ilustración de cómo es esto comercialmente es el programa de línea de producción automática de MCB, donde el equipo reemplaza una secuencia definida de operaciones manuales en lugar de existir como una célula robótica de propósito general, que es la forma de inversión que los fabricantes polacos están financiando actualmente.
Preguntas frecuentes
¿Es Polonia un buen lugar para fabricar equipos eléctricos en 2026?
De hecho, es necesario para la producción relacionada con infraestructura y tecnológicamente avanzada, y no tanto para el ensamblaje intensivo en mano de obra. Se espera que Polonia crezca alrededor de un 3.6% en 2025 en comparación con el promedio de la UE de casi 1.4%, mientras que se espera un crecimiento de alrededor de 3.5 a 3.6% en 2026, y además del acceso al mercado de la UE, Polonia cuenta con una muy buena red de proveedores en la industria automotriz y electrónica que permitirá establecer una capacidad de transmisión multimillonaria. Sin embargo, existen contrapesos como los altos costos de energía, la escasez existente de ingenieros, el aumento constante de los salarios a partir de un salario mínimo de 4,806 PLN, y el incentivo arancelario CBAM sobre el acero y productos químicos importados. La estimación de la ubicación depende principalmente de la proporción de los gastos de la empresa relacionados con la mano de obra y la energía.
¿Cuáles son las mayores tendencias en la fabricación eléctrica polaca para 2026?
La reducción de costos energéticos es la fuerza motriz número uno para la inversión, identificada por el 40% de los fabricantes. El proyecto de transmisión de PSE está invirtiendo alrededor de 15 mil millones de euros en la construcción de 4,700 km de líneas eléctricas de 400 kV y 28 subestaciones. El desarrollo de baterías y electromovilidad se está consolidando con Polonia emergiendo como el mayor productor de baterías de ion de litio en Europa, que ya representa aproximadamente el 3% del PIB. Se asignan fondos para la automatización y digitalización, pero estas áreas se sitúan después de la eficiencia energética y las habilidades de los empleados, con solo un 24% y 23% de importancia respectivamente. El sector industrial está cambiando hacia los semiconductores y materiales para baterías, componentes de energía renovable y producción de equipos para redes eléctricas.
¿Qué tan grande es el programa de inversión en la red de Polonia?
El programa de desarrollo de PSE para el período 2025–2034 prevé una inversión aproximada de 15 mil millones de euros que permitirá a la empresa producir alrededor de 18 GW de energía eólica marina, 19 GW de energía eólica terrestre y 45 GW de energía proveniente de paneles solares, llevando la producción total de energía renovable a casi 160 TWh anuales. Se instalarán aproximadamente 4,700 km de líneas de transmisión de 400 kV y se construirán 28 subestaciones junto con otras conexiones necesarias para los primeros parques eólicos marinos y para la futura planta nuclear con una capacidad de 3.75 GW. El tamaño del programa es incomparable en la industria en Polonia.
¿Cuáles son los principales desafíos que enfrentan los fabricantes polacos en 2026?
Entre 2025 y 2034, el plan de desarrollo de PSE anticipa una financiación de alrededor de 15 mil millones de euros para ayudar a generar aproximadamente 18 GW de energía eólica marina, 19 GW de energía eólica terrestre y 45 GW de energía solar. La producción total anual de energía renovable será aproximadamente de 160 TWh. Se extenderán alrededor de 4,700 km de líneas eléctricas de 400 kV y se construirán 28 centros de control, junto con todas las demás conexiones necesarias para los parques eólicos marinos iniciales y para la futura construcción de una planta nuclear con una capacidad de 3.75 GW. La escala del proyecto es sin precedentes en el mercado polaco.
¿Por qué la automatización solo ocupa el cuarto lugar en las prioridades de inversión en Polonia?
Los fabricantes se están enfocando primero en financiar los prerrequisitos. Los principales problemas en los que se centra el sector: para el 68% de las empresas, los precios de la energía se consideran una amenaza para la rentabilidad, mientras que la eficiencia energética ocupa el segundo lugar (40%), las competencias de los trabajadores el tercero (38%) y la modernización de la infraestructura eléctrica el cuarto. La automatización ocupa la quinta posición con un 24% y la ciberseguridad de OT está en sexto lugar con un 23%. Esto es una secuencia, no falta de interés: el 46% de las empresas ven oportunidades en la automatización, IA, digitalización y electrificación.
¿Sigue siendo Polonia un lugar de fabricación de bajo costo?
Gradualmente se vuelve menos así año tras año. Se espera que el salario mínimo alcance los 4.806 PLN al mes en 2026, y el mínimo por hora sea de aproximadamente 31,4 PLN, mientras que el crecimiento salarial para los trabajos demandados prevalece sobre la tasa de inflación. Polonia se está volviendo menos dependiente del bajo costo de la mano de obra en el mercado de la UE, ya que debe competir en áreas como el acceso al mercado, la longitud de la cadena de suministro, las cualificaciones de la fuerza laboral y la logística. Lógicamente, las industrias intensivas en mano de obra se están automatizando cada vez más, mientras que la máxima prioridad para los inversores se está convirtiendo en la eficiencia. Por lo tanto, a ojos del proveedor, esto significa que la llamada relación costo-beneficio dependerá menos de los costos de capital.
Referencias
- Statistics Poland (GUS) — estadísticas económicas e industriales
- Instrat — análisis polaco de energía y redes, incluyendo informes sobre la preparación de la red eólica marina
- Polish Investment and Trade Agency (PAIH) — informes del sector de inversión y manufactura
- European Commission — Mecanismo de Ajuste en la Frontera de Carbono
- International Electrotechnical Commission — normas de equipos eléctricos aplicadas en la manufactura de la UE
Conclusión
Polonia en el año 2026 denota los fundamentos sólidos y las limitaciones reales que dan lugar al comportamiento respectivo de los consumidores en el mercado. La oportunidad está marcada por un crecimiento del 3,6% frente al promedio europeo aproximado del 1,4%, el proyecto de redes energéticas de 15 mil millones de euros, el principal mercado europeo de baterías y el proyecto de semiconductores con una inversión de 1.500 millones de USD. La preocupación está indicada por el 68% de los costos energéticos, la falta de ingenieros, el CBAM respecto a la producción de acero y la rápida carga regulatoria en crecimiento.
Los resultados prácticos significan que las empresas polacas compran eficiencia energética, desarrollo de mano de obra e infraestructura eléctrica en lugar de soluciones de automatización, y cuando compran automatización, el enfoque está en reemplazar en lugar de añadir horas laborales. Por lo tanto, venda basado en los hechos, y el negocio escuchará, en lugar de vender basado en la capacidad, el proyecto estará en el presupuesto para el próximo año.
Tres cifras importantes a tener en cuenta: 40% de empresas interesadas en eficiencia energética, 36% de empresas que modernizan su infraestructura eléctrica y un salario mínimo de 4.806 PLN que aumenta a partir de enero.