benlong




電気機器製造 ポーランド 2026年のトレンドと課題
ポーランドは密かにヨーロッパで最も重要な電気製品の製造拠点の一つに成長しており、2026年になって初めてその数値がその評判に追いつくと予想されています。同国の成長率はEU平均を上回り、電力網の構築はポーランド史上最大の資本プログラムであり、ポーランドの製造業者の投資優先順位は調達する機器の種類を決定するほどに変化しています。.
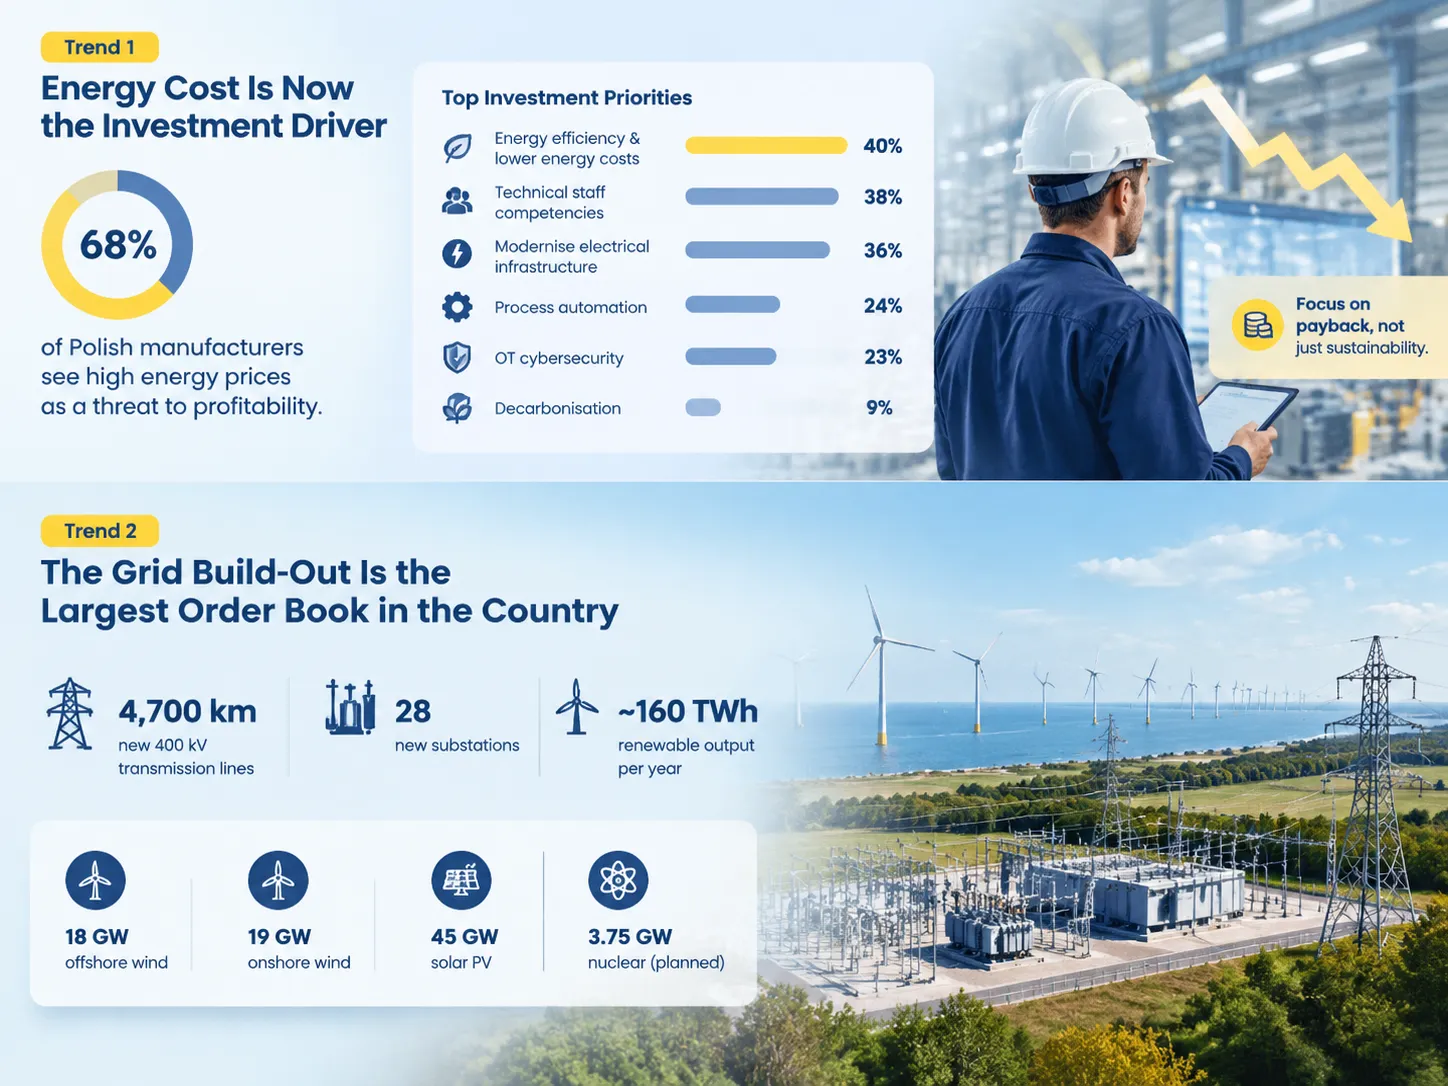
2025年、ポーランドは約3.6%の成長率を達成し、EUの平均は約1.4%でした。2026年の見通しでは成長率は約3.6%と予測されています。2026年春に実施されたABBの調査によると、約49%のポーランド企業が今後18ヶ月で状況が改善すると考えている一方で、68%が高いエネルギー価格を収益性のリスク要因として挙げています。投資の焦点はエネルギー効率の改善(40%)、スタッフの専門知識向上(38%)、電力インフラの近代化(36%)にあり、脱炭素化は最下位で9%のスコアとなっています。市場の構造的な推進力は電力網であり、PSEの2025~2034年計画では、18GWの洋上風力、19GWの陸上風力、45GWの太陽光発電容量の建設に約150億ユーロの支出が見込まれており、400kVの新しい送電線4,700kmと28の新変電所が含まれています。さらに、ポーランドはヨーロッパのリチウムイオン電池市場のリーダーです。市場の主な課題は労働問題、CBAM下での材料コスト、報告段階から実際の実施に至るまでの継続的に進化する法規制です。.

マクロ環境
ポーランドはもはや低コストの生産拠点ではなく、労働コストが一貫して上昇する産業経済となっており、市場に機器を供給する各企業の競争要因の変化をもたらしています。.
| インジケーター | 図表 | 出典期間 |
|---|---|---|
| GDP成長率、2025年 | 約3.6% | ポーランド中央統計局推計 |
| GDP成長率予測、2026年 | 6%以上(IMF 3.5%) | 2026年予測 |
| EU平均成長率、2026年 | 約1.4% | 比較基準 |
| 2026年からの最低月給 | PLN 4,806 | 法定 |
| 2026年からの最低時給 | 約PLN 31.4 | 法定 |
| 電子製品の輸出比率 | 約12.4% | コンピューター、電子機器および光学製品 |
| リチウムイオン容量シェア | 世界容量の約61%、ヨーロッパで第1位 | 2024年時点 |
前述の数値は、以下のすべての文脈を提供しています。EUの平均の2.5倍の速度で拡大している市場であり、労働力コストが非常に高いため自動化システムの導入が価値を持つ市場は、設備に関してコストアービトラージ市場とは異なる動きをします。労働コストを最小化するかエネルギーコストを削減する設備は販売が容易ですが、単に能力向上を提供する設備はそう簡単には売れません。これは世界的に自動化投資を再形成している同じ変化であり、その基礎となる動態は本レビューで取り上げられています。 自動化機械製造における追い風.
トレンド1:エネルギーコストが現在の投資ドライバー
2026年のポーランド産業データの指標には注目すべき点があります。それは楽観的な観察だけでなく、その楽観主義が基づく条件です。2026年4月から5月にポーランド企業を調査したABBトレンド2026/2027の調査によると、高いエネルギー価格が調査対象の68%の事業運営に脅威をもたらしています。.
したがって、以下の優先順位リストは成長に取り組むよりもコスト回収を指しています。.
| 投資優先事項 | 名称の割合 |
|---|---|
| エネルギー効率の改善とエネルギーコストの削減 | 40% |
| 技術スタッフの能力開発 | 38% |
| 電気インフラの近代化 | 36% |
| 生産プロセスの自動化 | 24% |
| OTサイバーセキュリティ | 23% |
| 脱炭素化 | 9% |
商業的に重要な2つの結論が導き出せます。第一に、2026年にポーランド市場で販売されるのは、持続可能性の正当性を持つハードウェアではなく、エネルギー節約または労働コスト削減のいずれかでリターンを提供する広範な設備です。第二に、脱炭素化が9%で9位にランクインしていることは、ポーランドの製造業者が無関心であることを意味しません。彼らは単にそれを順序の最後に置いているだけであり、これはABBポーランド部門の責任者の発表で確認されています。企業はまずエネルギー費用の削減、従業員の資格向上、インフラの近代化に関心を持ち、その後に自動化やAI関連の活動に焦点を当てています。.
支出意向はこの結論を支持しています。企業の35TP3Tが2026年から2027年にかけて前年よりも開発支出を増加させる計画であり、約3分の1の企業が現在の支出レベルを維持できると主張し、約20TP3Tのみが開発支出の削減を見込んでいます。小規模企業が最も楽観的で、52TP3Tが自社の現状を良好または非常に良好と評価しており、中規模企業の34TP3T、大企業の42TP3Tと比較されます。大企業はエネルギー価格の変動リスク、規制圧力、労働力不足に直面しています。.
トレンド2:グリッドの拡張は国内最大の受注残
スイッチギア、変圧器、保護装置、または配線を扱っている場合、ポーランドの電力網開発プログラムは現在市場で最大の機会であり、ユーロよりもキロメートルで定量化しやすいものです。.
ポーランドの送電系統運用者であるPSEは、2025年から2034年の開発計画を発表し、最大18GWの洋上風力、19GWの陸上風力、45GWの太陽光発電の開発を保証するプロジェクトに150億ユーロが投資されると発表しました。これらは合わせて年間約160TWhの再生可能エネルギーを生産し、ポーランドの総発電量の約70%に相当します。必要なインフラは、新たに4,700kmの400kV送電線と28の新しい変電所で構成されています。比較のために言うと、4,700キロメートルはワルシャワからレイキャビクまでの距離であり、これが1つの国で9年以内に建設されるのです。.
何かが動き始めている最初の兆候はすでに現れています。ポーランドは2026年1月に洋上風力のための電力網の完全な準備が整ったと発表しました。新しいChoczewo変電所、拡張されたŻarnowiec変電所、400キロボルトのChoczewo-Zarnowiec線とともに、最初の洋上風力発電設備がバルトパワー時代を迎えます。これは国初の洋上風力発電所であり、76基の風力タービンが約130平方キロメートルの面積をカバーし、1.2GWを発電します。これはポーランドの電力需要の約31%を賄い、150万世帯に供給可能です。総投資額は35億ズウォティ(約8億ユーロ)で、ポーランドの国家回復計画によって資金提供されています。次に予定されているのは、1.5GWの計画容量を持つBaltica 2と、合計1.44GWの出力を持つBałtyk 2および3で、2027年までに完成予定です。続いて2028年には390MWの容量を持つBC-Windが予定されています。PSEの接続登録簿には、すでに8.76GWの設置容量と承認された接続を持つ9つの洋上プロジェクトが登録されています。.
既存の電力システムにおいても負担は同様に大きいです。2025年4月時点で、ポーランドには約22.1GWの太陽光発電と10.9GWの陸上風力があり、前者は再生可能エネルギーからの総容量の約64%を占めています。これにより電力網の過密化と生産抑制が発生し、2025年前半には約600GWhの太陽光発電電力が回避されました。これが蓄電、需要側応答、電力網のアップグレードの必要性を生み出しており、対応する蓄電プロジェクトの需要に表れています。PSEの登録簿には、Choczewoに1GWのバッテリー、Olsztyn Mątkiに400MW、そして200〜400MWの範囲の複数のプロジェクトが記録されています。.
原子力発電は状況のもう一つの側面です。2025年12月、欧州委員会はポーランド初の原子力発電所建設に対する国家援助を承認しました。この発電所はバルト海沿岸に位置する最先端の3.75 GW施設で、ウェスティングハウスが建設を担当し、2030年代後半の稼働開始が予定されています。プロジェクトのタイミングに関わらず、これは送電プログラムの枠組み内で完了すべき課題です。.
トレンド3:バッテリーと電動モビリティ
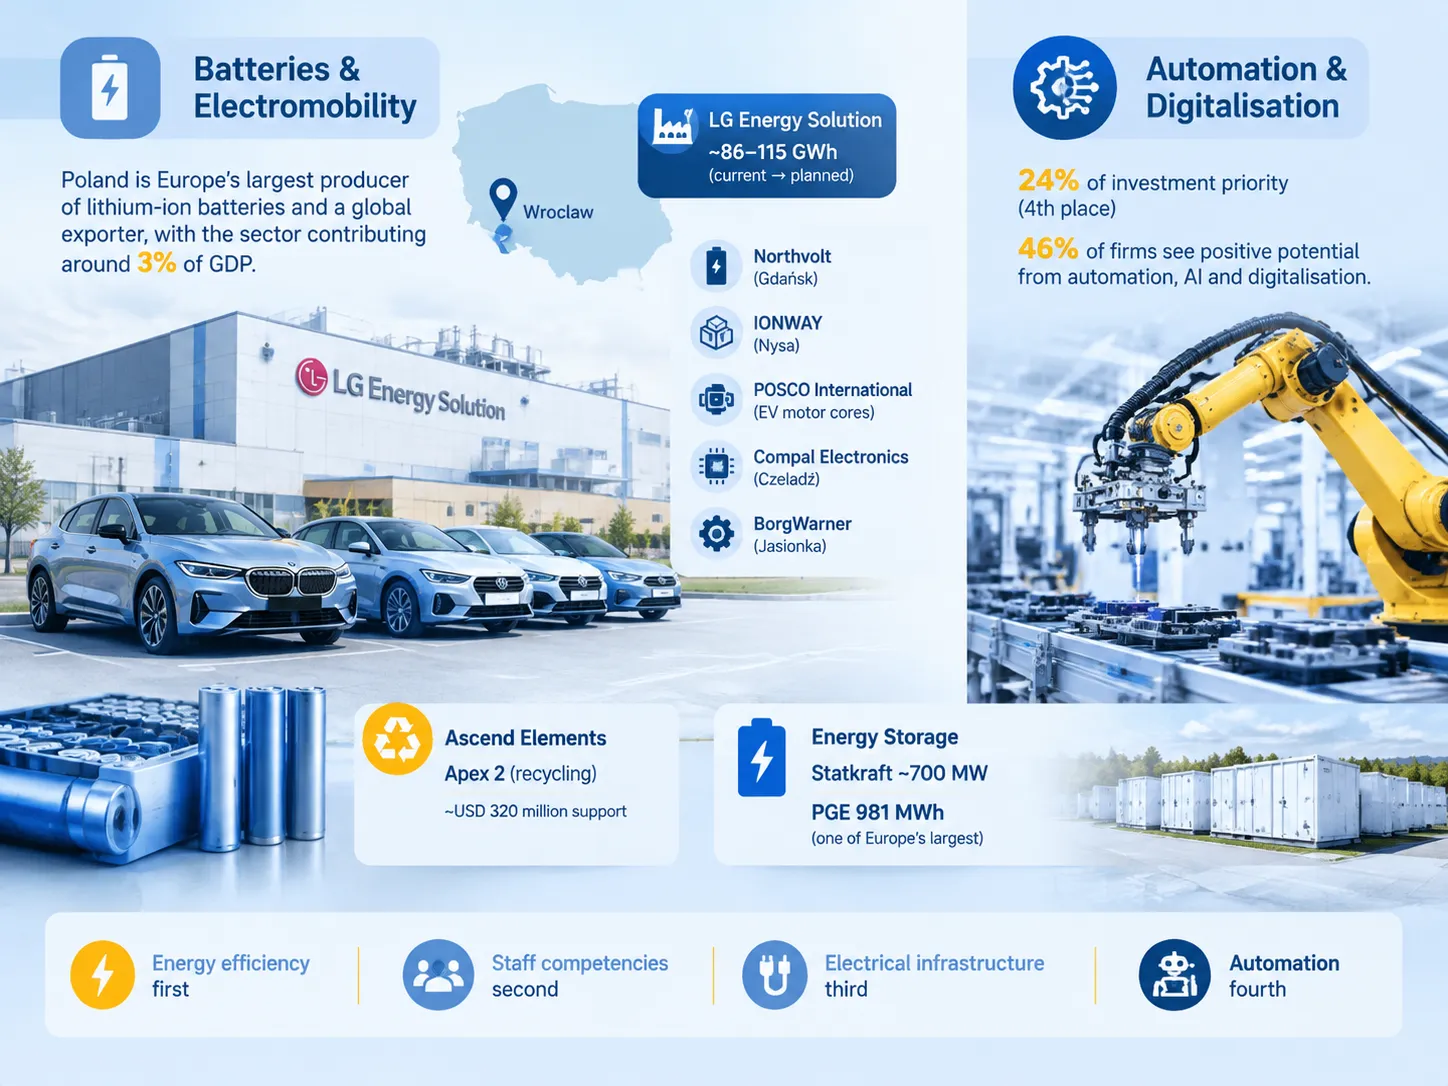
ポーランドのバッテリー産業の発展は、ニュース性のある話題としての段階を超え、世界のバッテリーマーケットの主要な参加者の一つとなりました。同国はヨーロッパ最大のリチウムイオンバッテリー生産国としての地位を持ち、世界のバッテリー製造分野において重要な役割を果たしており、ポーランドのGDPに約3%の貢献をしています。.
この産業の基盤は、ヴロツワフ近郊で稼働する最大級のリチウムイオンバッテリー工場の一つであるLGエナジーソリューションにより推進されています。同工場の年間生産能力は約86 GWhで、最終的には年間115 GWhのバッテリー供給が可能になる予定です。ここで製造されたバッテリーはAudi、BMW、Ford、Volkswagenに供給されています。特別に設計されたプロジェクトとして、工場の運営と開発に関わる企業は欧州委員会の支援を受けて46inEUプロジェクトを開始しており、これは電気自動車向け次世代円筒形バッテリーの生産達成を意味します。.
それ以外にも、地域の既存サプライチェーンは、グダニスクにおけるNorthvolt組立工場の開設、Nysaでの正極材料工場立ち上げを目指すIONWAYジョイントベンチャーの設立により改善されています。POSCO Internationalは電動モーターの生産を継続し、Compal Electronicsはチェラジで自動車用電子機器の事業を形成中であり、燃焼部品の製造はJasionkaにあるBorgWarnerの国内施設に移管されています。.
先に述べたバッテリーの製造を担うポーランド産業は新たな段階に進んでおり、Ascend ElementsのApex 2プロジェクトはヨーロッパ最大級のバッテリー廃棄物リサイクル事業の開発を目指しています。この事業は1億3000万ユーロ以上の政府資金で支援されており、EUの重要原材料法の実施の素晴らしい例となっています。.
発電に関しても、国際的なノルウェー企業Statkraftが開発するストレージ産業の着実な成長や、LGバッテリーの支援を受けて約981 MWhの容量で稼働予定のPGEユーティリティによる大規模バッテリーストレージ施設の計画も注目に値します。.
強力なバッテリー製造工場の重要性に焦点を当てた機器サプライヤーの視点は、バッテリー工場がすべての電気システム要件を遵守する義務があるという事実を強調しており、これは自動車サプライヤーにとって不可欠です。.
トレンド4:自動化とデジタル化は第一ではなく第二に来る
ポーランドの投資優先順位で4位に位置するのは自動化であり、24%に達しています。この配置はやや誤解を招くものの、全く関心がないことを示すものではありません。.
調査対象企業のほぼ半数(46%)が自動化、AI、デジタル化、電化がビジネスにプラスの効果をもたらすと見ていますが、まずはその前提条件に資金を投入しています。論理的に考えれば、エネルギー消費や老朽化した電気インフラを考慮せずに一部のプロセスを自動化することは、問題を自動化することに他なりません。エネルギー価格と人材スキルが整備されて初めて、自動化プロジェクトは正当化されます。.
変わりつつあるのは自動化の概念の理解です。かつては自動化をロボットセルとして簡単に定義できましたが、労働コストがEU他国よりも急速に上昇している現代のポーランドでは、自動化は徐々に手作業を排除する設備、すなわち自動組立、ホットテスト、検査、そしてこれらのシステムを統合するソフトウェアを意味するようになっています。この市場のトレンドライン、つまり成長が実際にどこから来ているのか、マーケティングがどこにあるのかについては、こちらの分析で取り上げています。 2026年の産業オートメーション動向.
償却計算も進化しています。ポーランドの最低賃金は2026年から月額4,806PLNで、時給約31.4PLNです。この数値は毎年増加しており、2人の作業員による手作業は自動ステーションと比較して正当性が薄れてきています。そのため、労働力不足の期間には自動化への投資が加速する傾向があり、全体の指数が低下している時期でも同様です。.
労働力不足となぜ無人工場が資金を得続けるのか
ポーランドの労働力は、機器サプライヤーにとって障害であると同時に刺激でもあり、これらの効果が同じ方向に作用しています。.
制約面では、エンジニアリング、建設管理、電気・機械設置、電力管理の分野で必要な専門家が深刻に不足しています。労働年齢人口は減少傾向にあり、グリッドインフラ、バッテリー生産、防衛産業など最も急成長している産業が同じ応募者プールから専門家を引き寄せています。そのため、多くの雇用主は受注に困難はないものの、実施に必要な従業員の採用と維持に多くの問題があると述べています。.
問題の促進要因としては、熟練労働者の不足により、大手メーカーが技術的な自動化プロジェクトを実現可能と考えることができる点が挙げられます。非常に人気のあるコンセプトの中で、ポーランドのメーカーは人間の介入なしに機械が稼働する無人工場にますます注目しています。これはほとんどの工場では実現不可能であり、実際に機能している正直な例は、理想的な例よりも参考になります — それぞれが実際に何を自動化し、何がまだできないかを含む実例が本レビューに収集されています。 世界の無人工場.
ベンダーにとって重要な教訓は、ポーランドにおけるビジネスケースが現在、投資コストの回避ではなく、オペレーターの労働時間の節約に焦点を当てていることです。シフトポジションを排除する設備は、そのポジションのコストが以前より高いため、ポーランドでは西ヨーロッパのほとんどよりも早くコスト回収が可能です。.
トレンド5:バリューチェーンの上昇
上記の文章の主な概念は、組立サービスの利用からよりコストのかかる製品製造への変化であり、さらに多くの資金が投入されている特定の政府の取り組みを指しています。.
- 半導体。ポーランド投資貿易庁によって国家プログラムが開始され、設計から生産までの半導体サプライチェーンの開発に15億TP4Tが割り当てられています。.
- セル組立技術だけでなく、バッテリー用材料とリサイクル。現在、カソードの前駆体および活性カソード材料の生産工場が建設されています。.
- 再生可能エネルギー機器の生産。例えば、Vestasはシュチェチンでナセルの組立を開始し、ST3 Offshore基礎工場の買収後にシュチェチンで新しいローターブレードを生産しています。Windar Renovablesはシュチェチンで風力タービンの生産に取り組んでいます。GRI RenewablesとBaltic Towersはグダニスクで洋上タワーの生産施設を建設しています。.
- エレクトロニクスサービスの提供。Scanfilはポーランドで事業を拡大しており、GAROはシュチェチンで生産と物流を開始しています。.
- 先に説明した送電および電源システムの製造。.
これらのプロジェクトの主な意味は、市場における買い手のプロファイルに変化をもたらすことです。言い換えれば、コモディティの組立工場は価格でのみ競争すればよいですが、バッテリー、ナセル、半導体の部品を製造するサプライヤーは、これらの製品の買い手に特有の文書化、トレーサビリティ、および能力を提供する必要があります。したがって、資格要件が高まり、これらの要件を満たすことができる提供者の価値が上昇しています。.
課題
上記のいずれも摩擦なしではありません。市場を形成している5つの制約があり、それらは実行中に発見するよりも計画に織り込む価値があります。.
| Challenge | 詳細 | 実際の影響 |
|---|---|---|
| エネルギーコスト | 高く変動が激しい;68%の製造業者が収益性の脅威として挙げています | エネルギー回収設備が勝利;容量のみの投資は延期される |
| 労働力不足 | エンジニアリング、機械設備(M&E)、エネルギー分野で深刻;高齢化する労働力;最低賃金の上昇 | 長期の試運転期間、同じ技術者を巡る競争、自動化の早期正当化 |
| 材料コストとCBAM | 炭素国境調整メカニズムは、EU外からの金属および化学品半製品の価格を引き上げる | 鋼材を多用する設備のコスト増加;EU原産の含有率が調達の論点となる |
| 規制負荷 | ESG指令およびエネルギー、建設、労働、AIに関する新たな義務が報告から運用および製品開発へと移行 | 文書化とコンプライアンスがオーバーヘッドではなく製品の特徴となる |
| 需要依存性 | EU市場およびEU資金への強い依存;消費財セクターはEUの弱い需要にさらされる | インフラおよび防衛分野では受注の見通しが良好、消費者向け製造業では弱い |
これらの問題のうち二つはさらに説明が必要である。CBAMの影響は、鋼鉄製または鋼鉄を含む電気機器(エンクロージャー、バスバーシステム、変圧器など)を販売する事業者にとって重要である:これはEU製および輸入部品の着地コストの計算を変え、既存の為替レートとは独立している。労働力不足はプロジェクトのコストではなく経済性を変える:少人数のチームで設備を組み立てたり、職場から遠隔地で試運転を行えるサプライヤーは、そうでないサプライヤーよりも価値が高い。ここでの問題は金銭ではない。.
また競争環境に関しては状況がかなり深刻であることも指摘すべきである。ポーランドの電気機器メーカーは、中国やその他アジア諸国のメーカーから価格面で圧力を受けており、その数値にも表れている:これらの企業は単に従業員数を増やすのではなく、人的資源や時間の活用によって効率を向上させている。この分析で述べられている対応と同様である。 自動化機械製造業が直面する課題 — 一方でコスト上昇、他方で価格競争、そして唯一の持続可能な解決策は生産性である。.
ポーランド向け機器サプライヤーにとっての意味
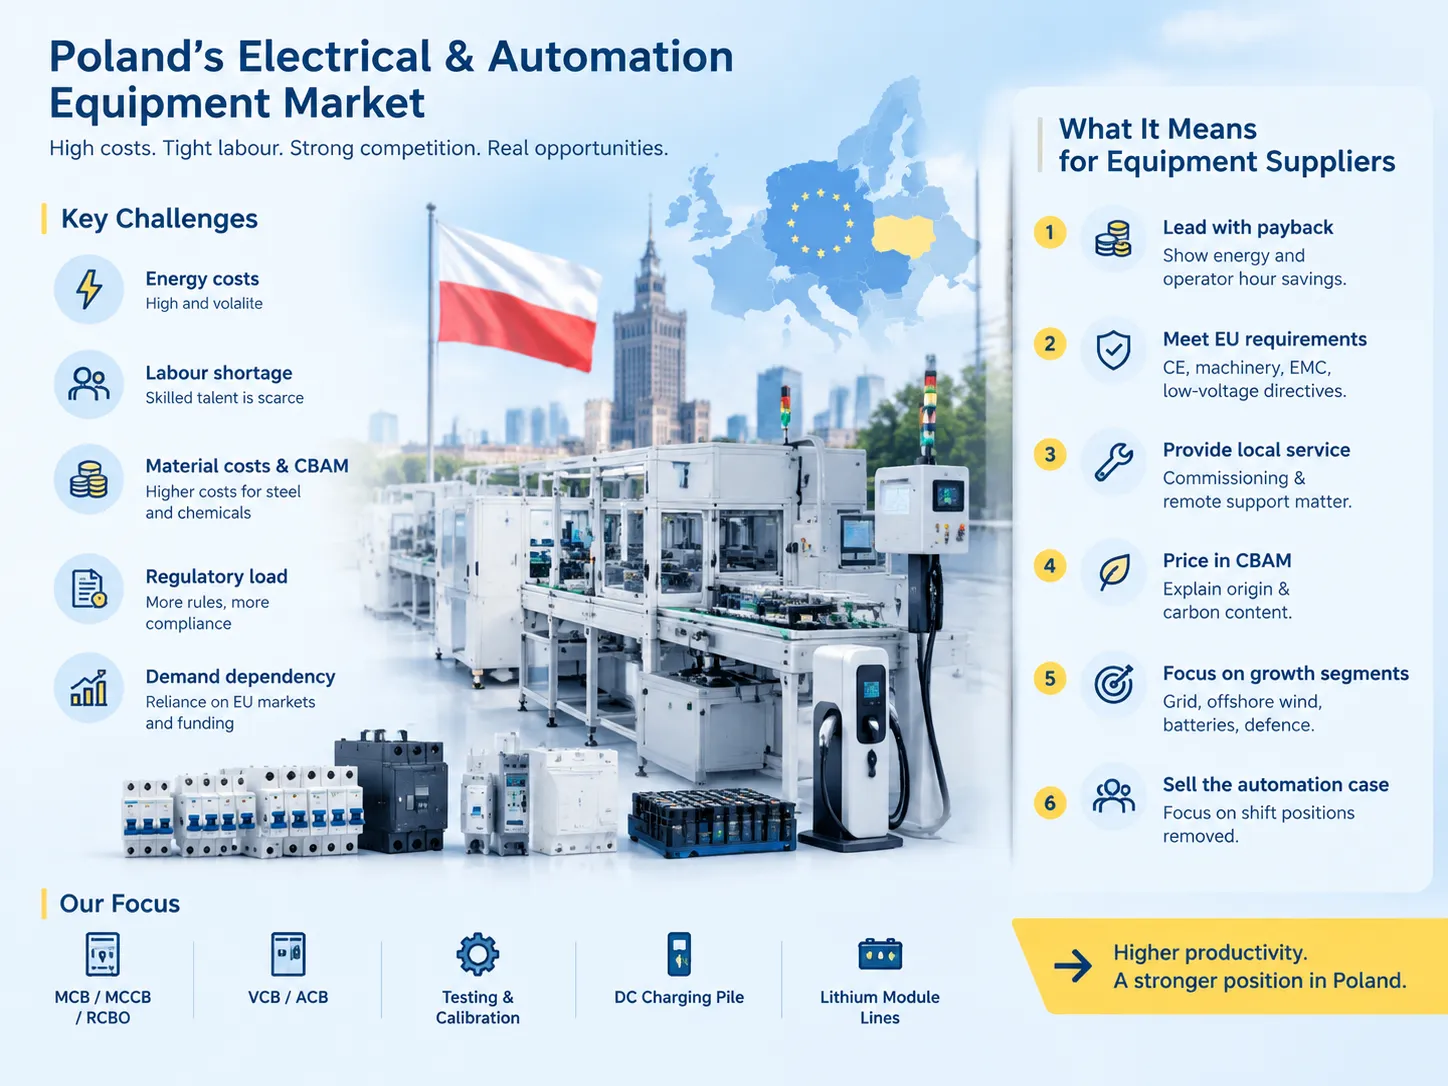
この市場に電気または自動化機器を販売しようと考えている場合、以下の6つの重要な側面に注意すること。.
- 回収期間に焦点を当てて始める。潜在顧客は、検討中の機器の電力コストと稼働に必要な作業時間を知りたがる。これらの効率に関する数値を提供すれば、入力や機能の長い説明よりも提案が魅力的になる可能性が高い。.
- 購入者はCEマークおよびEUからの適合宣言に関する書類を入手したがることに注意してください。取引に関わる機器に適用される機械指令、EMC指令、または低電圧指令に記載されているような技術文書がプロセス中に必要となる場合があります。書類の提出は任意ではなく必須です。.
- 資格を持つ人材の不足を考慮し、営業担当者は現地またはリモート接続を通じて技術サポートが利用可能であることを確実にする必要があります。現地での対応は、提供される機器の割引価格よりも購入者にとって望ましい場合があります。.
- この市場は鋼鉄部品の価格が高いことに悩まされており、調達担当者は問題を引き起こす機器の購入にストレスを感じています。投入コストは高いかもしれませんが、そのコストの由来や製造過程で排出されたものを正確に説明することで、プロセスを円滑に進めることができます。.
- 販売対象は特定の産業に絞り、消費者向けの組立市場への参入を無駄にしないでください。.
- 自動化の根拠として、必要なポジション数が減少することを示してください。最低賃金が毎年上昇していることを踏まえ、営業担当者は高い生産性を持つソリューションよりも、2オペレーターのソリューションの購入者を見つける方がはるかに容易であると感じるかもしれません。.
Benlongは電気部品製造向けの自動組立およびプロセスマシンのニッチ市場で事業を展開しています。MCB、MCCB、RCBO、VCB、ACBの生産ラインに加え、DC充電器やリチウムモジュールの生産、試験、校正も含まれます。商業的な例としては、 MCB自動生産ラインプログラム, があり、この設備は一般的なロボットセルとして存在するのではなく、定義された一連の手動操作を置き換えるものであり、これがポーランドの製造業者が現在資金を投入している投資形態です。.
よくある質問
2026年にポーランドは電気機器の製造に適した場所でしょうか?
確かに、インフラ関連および技術的に高度な生産には必要ですが、労働集約的な組立にはあまり適していません。ポーランドは2025年に約3.6%の成長率を達成し、EU平均の約1.4%を上回っています。2026年も3.5から3.6%の成長が見込まれており、EU市場へのアクセスに加え、自動車および電子産業の優れたサプライヤーネットワークがあり、数十億の伝送能力を確立することが可能です。しかし、高いエネルギーコスト、エンジニアの不足、PLN 4,806から始まる最低賃金の着実な上昇、輸入される鋼鉄および化学品に対するCBAM関税インセンティブなどの課題もあります。立地の評価は主に労働およびエネルギーに関連する企業の支出割合によって決まります。.
2026年のポーランドの電気製造業における最大のトレンドは何でしょうか?
エネルギーコスト削減は、40%の製造業者によって投資の最重要推進力として特定されています。PSEの送電プロジェクトは、4,700 kmの400 kV送電線と28の変電所の建設に約150億ユーロを投資しています。バッテリーと電動モビリティの開発は統合されており、ポーランドはすでにGDPの約3%に相当するヨーロッパ最大のリチウムイオンバッテリー生産国として浮上しています。資金は自動化とデジタル化に割り当てられていますが、これらの分野はエネルギー効率と従業員のスキルの後に位置付けられており、それぞれ24%と23%の重要性しか持っていません。産業部門は半導体とバッテリー材料、再生可能エネルギー部品、送電網機器の生産へとシフトしています。.
ポーランドの送電網投資プログラムの規模はどのくらいですか?
2025年から2034年の期間におけるPSEの開発プログラムは、約150億ユーロの投資を見込んでおり、これにより同社は約18 GWの洋上風力エネルギー、19 GWの陸上風力エネルギー、45 GWの太陽光エネルギーを生産可能にし、年間約160TWhの再生可能エネルギー生産を実現します。約4,700 kmの400 kV送電線が敷設され、28の変電所が建設されるほか、最初の洋上風力発電所および将来の3.75 GW容量の原子力発電所に必要なその他の接続も整備されます。このプログラムの規模はポーランドの産業界で前例のないものです。.
2026年にポーランドの製造業者が直面する主な課題は何ですか?
2025年から2034年の間に、PSEの開発計画は約150億ユーロの資金調達を見込み、洋上風力から約18 GW、陸上風力から19 GW、太陽光から45 GWの発電を支援します。再生可能エネルギーの年間総出力は約160 TWhとなります。約4,700 kmの400 kV送電線が敷設され、28の制御センターが建設されるほか、最初の洋上風力発電所および将来の3.75 GW容量の原子力発電所建設に必要なすべての接続も整備されます。このプロジェクトの規模はポーランド市場で前例のないものです。.
なぜ自動化はポーランドの投資優先順位で4位にとどまっているのですか?
製造業者はまず前提条件への資金投入に注力しています。セクターが注目する主な問題は、68%の企業にとってエネルギー価格が収益性への脅威と見なされており、次いでエネルギー効率が40%、労働者の能力が38%、電気インフラの近代化が4位です。自動化は5位で24%、OTのサイバーセキュリティは6位で23%となっています。これは関心の欠如ではなく順序の問題であり、46%の企業が自動化、AI、デジタル化、電化に機会を見出しています。.
ポーランドはまだ低コストの製造拠点ですか?
年々徐々にそうではなくなってきています。2026年には最低賃金が月額4,806PLN、時間あたりの最低賃金が約31.4PLNに達すると予想されており、需要の高い職種の賃金上昇率はインフレ率を上回っています。ポーランドはEU市場における低賃金労働への依存度が低下しており、市場アクセス、サプライチェーンの長さ、労働者の資格、物流などの分野で競争しなければなりません。論理的に考えれば、労働集約型産業はますます自動化が進んでおり、投資家の最優先事項は効率性になっています。したがって、サプライヤーの視点では、いわゆる費用対効果比率が資本コストに依存しなくなることを意味します。.
参考文献
- 統計ポーランド(GUS)— 経済および産業統計
- Instrat — ポーランドのエネルギーおよび電力網分析、洋上風力発電網の準備状況報告を含む
- ポーランド投資貿易庁(PAIH)— 投資および製造業界の報告
- 欧州委員会 — 炭素国境調整メカニズム
- 国際電気標準会議 — EU製造業で適用される電気機器の基準
結論
2026年のポーランドは、市場の消費者の行動を生み出す堅実な基盤と実際の制約を示しています。機会は、欧州の平均約1.4%に対して3.6%の成長、150億ユーロのエネルギーグリッドプロジェクト、欧州をリードするバッテリーマーケットおよび15億米ドルの半導体プロジェクトによって示されています。懸念は、エネルギーコストの68%、技術者不足、鉄鋼生産に関するCBAM、急速に増加する規制負担によって示されています。.
実際の結果として、ポーランド企業は自動化ソリューションよりもエネルギー効率、人材育成、電気インフラを購入しており、自動化を購入する場合でも労働時間の追加ではなく置き換えに重点を置いています。したがって、事実に基づいて販売すればビジネスは耳を傾けますが、能力に基づいて販売するとプロジェクトは翌年の予算に回されます。.
注目すべき重要な数字は3つあります:エネルギー効率に関心のある企業が40%、電気インフラを近代化している企業が36%、そして1月から徐々に上昇する最低賃金4,806PLNです。.