benlong




Fabrication d'équipements électriques en Pologne : tendances et défis 2026
La Pologne est discrètement devenue l’un des centres de fabrication les plus importants d’Europe pour les produits électriques, et ce n’est qu’en 2026 que les chiffres devraient rattraper cette réputation. La croissance du pays a dépassé celle de la moyenne de l’UE, la construction du réseau est le plus grand programme d’investissement en capital de l’histoire de la Pologne et les priorités d’investissement des producteurs polonais ont changé de manière à déterminer le type d’équipement qu’ils achèteront.
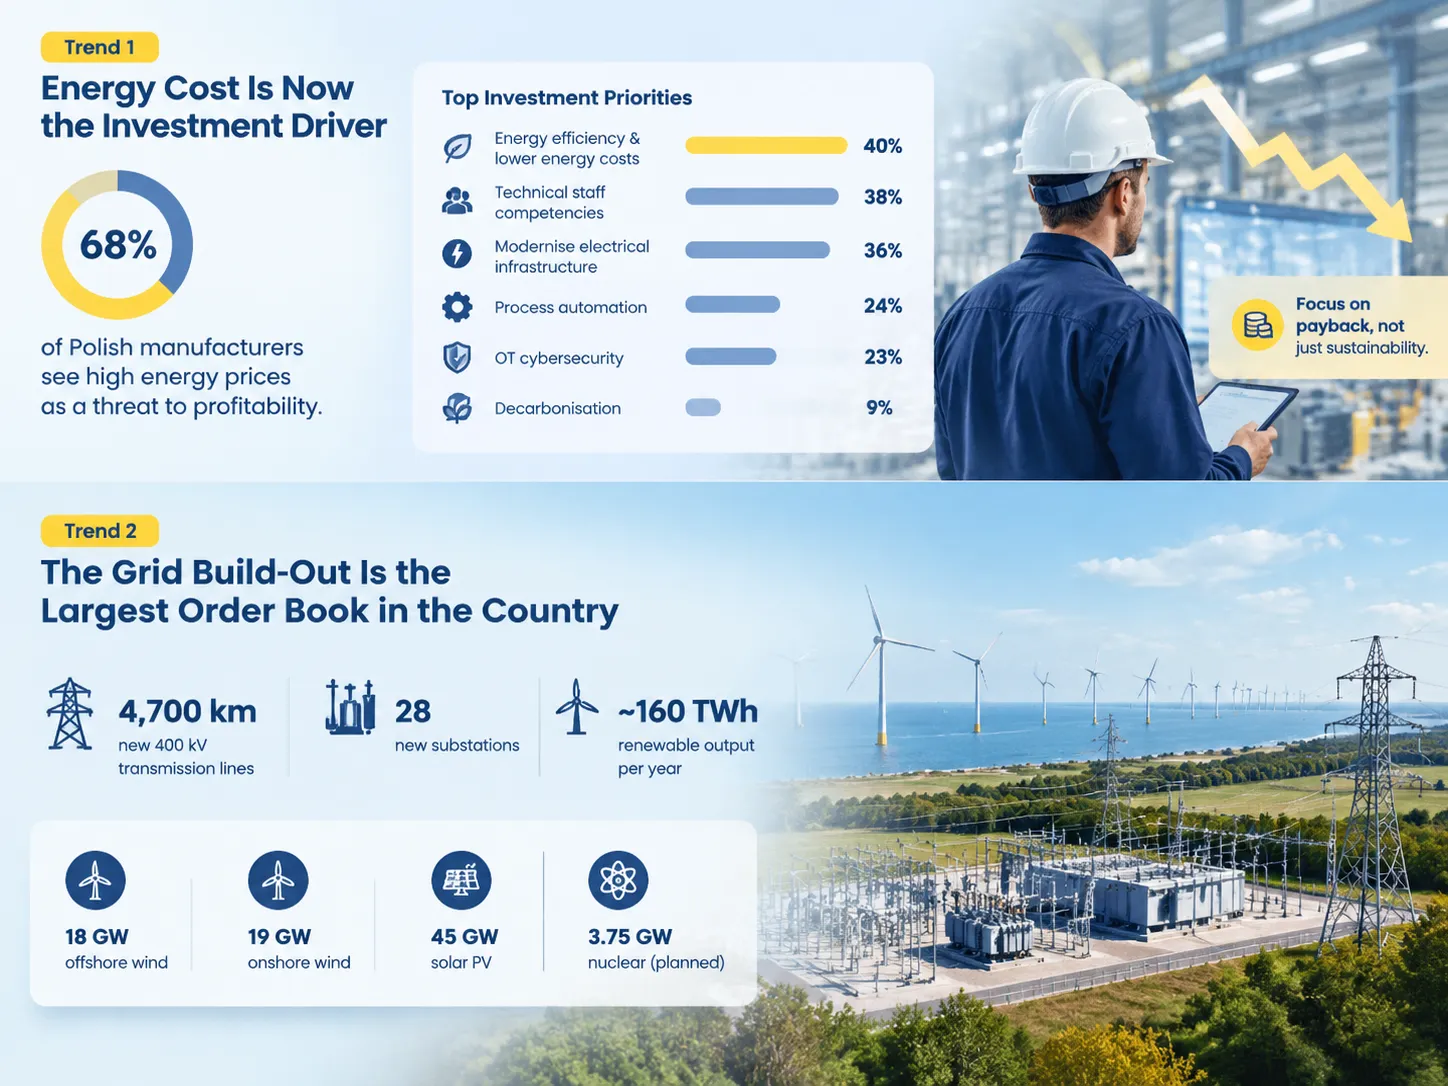
En 2025, la Pologne a atteint un taux de croissance d’environ 3,6%, tandis que la moyenne de l’UE était d’environ 1,4%. Les perspectives pour 2026 prévoient des taux de croissance d’environ 3,6%. Une étude ABB réalisée au printemps 2026 a indiqué qu’environ 49 % des entreprises polonaises croyaient que les conditions s’amélioreraient dans les 18 prochains mois, tandis que 68 % d’entre elles mentionnaient les prix élevés de l’énergie comme un facteur de risque pour la rentabilité. L’investissement se concentre sur l’amélioration de l’efficacité énergétique (40 %), le renforcement de l’expertise du personnel (38 %), et la modernisation des infrastructures électriques (36 %), tandis que la décarbonation arrive en dernière position, avec un score de 9 %. Le moteur structurel du marché est le réseau, puisque le plan de PSE pour 2025–2034 prévoit environ 15 milliards d’euros de dépenses pour construire 18 GW de capacité éolienne offshore, 19 GW de capacité éolienne terrestre, et 45 GW de capacité solaire, incluant 4 700 km de nouvelles lignes électriques de 400 kV et 28 nouvelles sous-stations. De plus, la Pologne est le leader du marché des batteries lithium-ion en Europe. Les principaux défis du marché sont les problèmes de main-d’œuvre, le coût des matériaux sous le CBAM, et la législation en constante évolution, depuis la phase de reporting jusqu’à la mise en œuvre effective.

Le contexte macroéconomique
La Pologne ne sert plus de destination à faible coût pour l’implantation. Elle devient plutôt une économie industrielle avec une base de coûts de main-d’œuvre en constante augmentation, ce qui modifie le facteur de concurrence pour diverses entreprises fournissant des équipements au marché.
| Indicateur | Figure | Période source |
|---|---|---|
| Croissance du PIB, 2025 | Environ 3,6% | Estimation de l’Office central de statistique polonais |
| Prévision de croissance du PIB, 2026 | Supérieure à 3,6% (FMI 3,5%) | Prévisions 2026 |
| Croissance moyenne de l’UE, 2026 | Environ 1,4% | Base de comparaison |
| Salaire mensuel minimum à partir de 2026 | 4 806 PLN | Légal |
| Taux horaire minimum à partir de 2026 | Environ 31,4 PLN | Légal |
| Part de l’électronique dans les exportations | Près de 12,4% | Produits informatiques, électroniques et optiques |
| Part de la capacité lithium-ion | Environ 61 % de la capacité mondiale, première en Europe | À partir de 2024 |
Les chiffres mentionnés précédemment fournissent le contexte pour tout le reste ci-dessous. Un marché qui s'étend à un rythme deux fois et demie plus rapide que la moyenne de l'UE et qui travaille désormais avec une main-d'œuvre si coûteuse que l'introduction de systèmes d'automatisation devient rentable se comporte différemment du marché de l'arbitrage des coûts en ce qui concerne les équipements. Les équipements qui minimisent les coûts de main-d'œuvre ou réduisent les coûts énergétiques se vendent facilement ; cependant, les équipements qui offrent uniquement une capacité améliorée ne se vendent pas aussi facilement. C'est le même changement qui redéfinit l'investissement en automatisation à l'échelle mondiale, et les dynamiques sous-jacentes sont couvertes dans cette revue de vents favorables dans la fabrication de machines d'automatisation.
Tendance 1 : Le coût de l'énergie est désormais le moteur d'investissement
Il y a quelque chose de remarquable dans les données industrielles polonaises de 2026. Ce n'est pas seulement l'observation d'un optimisme, mais aussi les conditions sur lesquelles cet optimisme est fondé. La recherche ABB Trends 2026/2027, qui a sondé des entreprises polonaises en avril-mai 2026, indique que les prix élevés de l'énergie représentent une menace pour 68 % des opérations commerciales sondées.
Par conséquent, la liste des priorités qui suit pointe vers la récupération des coûts plutôt que vers la croissance.
| Priorité d'investissement | Part la nommant |
|---|---|
| Amélioration de l'efficacité énergétique et réduction des coûts énergétiques | 40% |
| Développement des compétences du personnel technique | 38% |
| Modernisation de l'infrastructure électrique | 36% |
| Automatisation des processus de production | 24% |
| Cybersécurité OT | 23% |
| Décarbonisation | 9% |
Deux conclusions importantes peuvent être tirées, essentielles en termes commerciaux. Premièrement, ce qui sera vendu sur le marché polonais en 2026 sera un équipement étendu qui offre des retours soit en économies d'énergie, soit en économies de coûts de main-d'œuvre, et non un matériel justifié uniquement par sa durabilité. Deuxièmement, le classement de la décarbonisation en neuvième position avec 9 % n'implique pas que les fabricants polonais soient indifférents — ils la placent simplement à la fin de la séquence, ce qui a été confirmé par les propos du responsable de la division polonaise d'ABB lors de la présentation : les entreprises s'intéressent d'abord à la réduction des dépenses énergétiques, à l'amélioration des qualifications des employés et à la modernisation de l'infrastructure ; ce n'est qu'ensuite qu'elles se concentrent sur l'automatisation et les activités liées à l'IA.
Les intentions de dépenses confirment cette conclusion. 35 % des entreprises prévoient d'augmenter leurs dépenses de développement en 2026–2027 par rapport à l'année précédente, environ un tiers des entités déclarent qu'elles pourront maintenir le niveau actuel de dépenses, tandis qu'environ 20 % envisagent une réduction des dépenses de développement. Les petites entreprises sont les plus optimistes — 52 % d'entre elles évaluent leur condition actuelle comme bonne ou très bonne contre 34 % des entreprises moyennes et 42 % des grandes entreprises, ces dernières faisant face à un risque plus élevé de fluctuations des prix de l'énergie, de pressions réglementaires et de pénurie de main-d'œuvre.
Tendance 2 : Le développement du réseau est le plus grand carnet de commandes du pays
Si vous travaillez avec des appareillages de commutation, des transformateurs, des protections ou du câblage, alors le programme de développement du réseau polonais est la plus grande opportunité actuellement disponible sur le marché et une opportunité plus facile à quantifier en kilomètres qu’en euros.
PSE, l’opérateur du système de transmission polonais, a publié son plan de développement pour 2025–2034 dans lequel il a annoncé qu’aussi bien 15 milliards d’euros seront investis dans des projets garantissant le développement jusqu’à 18 GW d’éolien offshore, 19 GW d’éolien terrestre et 45 GW de photovoltaïque, qui produiront ensemble environ 160 TWh d’énergie renouvelable par an, soit près de 70 % du volume total de production d’électricité en Pologne. L’infrastructure requise comprend 4 700 km de nouvelles lignes électriques de 400 kV et 28 nouvelles sous-stations. Pour comparaison, 4 700 kilomètres correspondent à la distance entre Varsovie et Reykjavik, construite dans un seul pays en neuf ans.
Les premiers signes qu’un changement est en cours sont déjà apparus. La Pologne a annoncé la pleine préparation de son réseau pour l’éolien offshore en janvier 2026. Avec la nouvelle sous-station de Choczewo, la sous-station élargie de Żarnowiec et la ligne de 400 kilovolts Choczewo-Żarnowiec, les premières installations éoliennes offshore inaugureront l’ère de Baltic Power, le premier parc éolien offshore du pays, qui générera 1,2 GW grâce à 76 éoliennes couvrant une superficie d’environ 130 km2, ce qui suffit à produire environ 3 % des besoins en électricité de la Pologne, suffisant pour alimenter 1,5 million de foyers. L’investissement total s’élèvera à 3,5 milliards de PLN (environ 800 millions d’euros) financés par le Plan national de relance de la Pologne. Les projets suivants sont Baltica 2 avec une capacité prévue de 1,5 GW et Bałtyk 2 et 3 avec une production combinée de 1,44 GW, dont l’achèvement est attendu au plus tard en 2027, suivis par BC-Wind en 2028 avec une capacité de 390 MW. Le registre de connexion de PSE révèle neuf projets offshore déjà préparés avec une capacité installée de 8,76 GW et une connexion approuvée.
La charge est également significative en termes de système électrique existant. En avril 2025, la Pologne disposait d’environ 22,1 GW de photovoltaïque solaire et 10,9 GW d’éolien terrestre, le premier contribuant à environ 64 % de la capacité totale générée à partir de sources renouvelables, ce qui a entraîné une surcharge du réseau et une réduction de la production : près de 600 GWh d’électricité photovoltaïque ont été évités au premier semestre 2025. Cela crée des besoins en stockage, en réponse à la demande et en modernisation du réseau, ce qui se reflète dans la demande correspondante pour des projets de stockage — le registre de PSE montre 1 GW de batteries à Choczewo, 400 MW à Olsztyn Mątki et plusieurs projets dans la fourchette de 200 à 400 MW.
L'énergie nucléaire est une dimension supplémentaire de la situation. En décembre 2025, la Commission européenne a donné son approbation pour les aides d'État à la construction de la première centrale nucléaire de Pologne, qui sera une installation de pointe de 3,75 GW située sur la côte baltique, construite par Westinghouse et devant entrer en service dans la seconde moitié des années 2030. Quel que soit le calendrier du projet, c'est une tâche qui doit être accomplie dans le cadre du programme de transmission.
Tendance 3 : Batteries et électromobilité
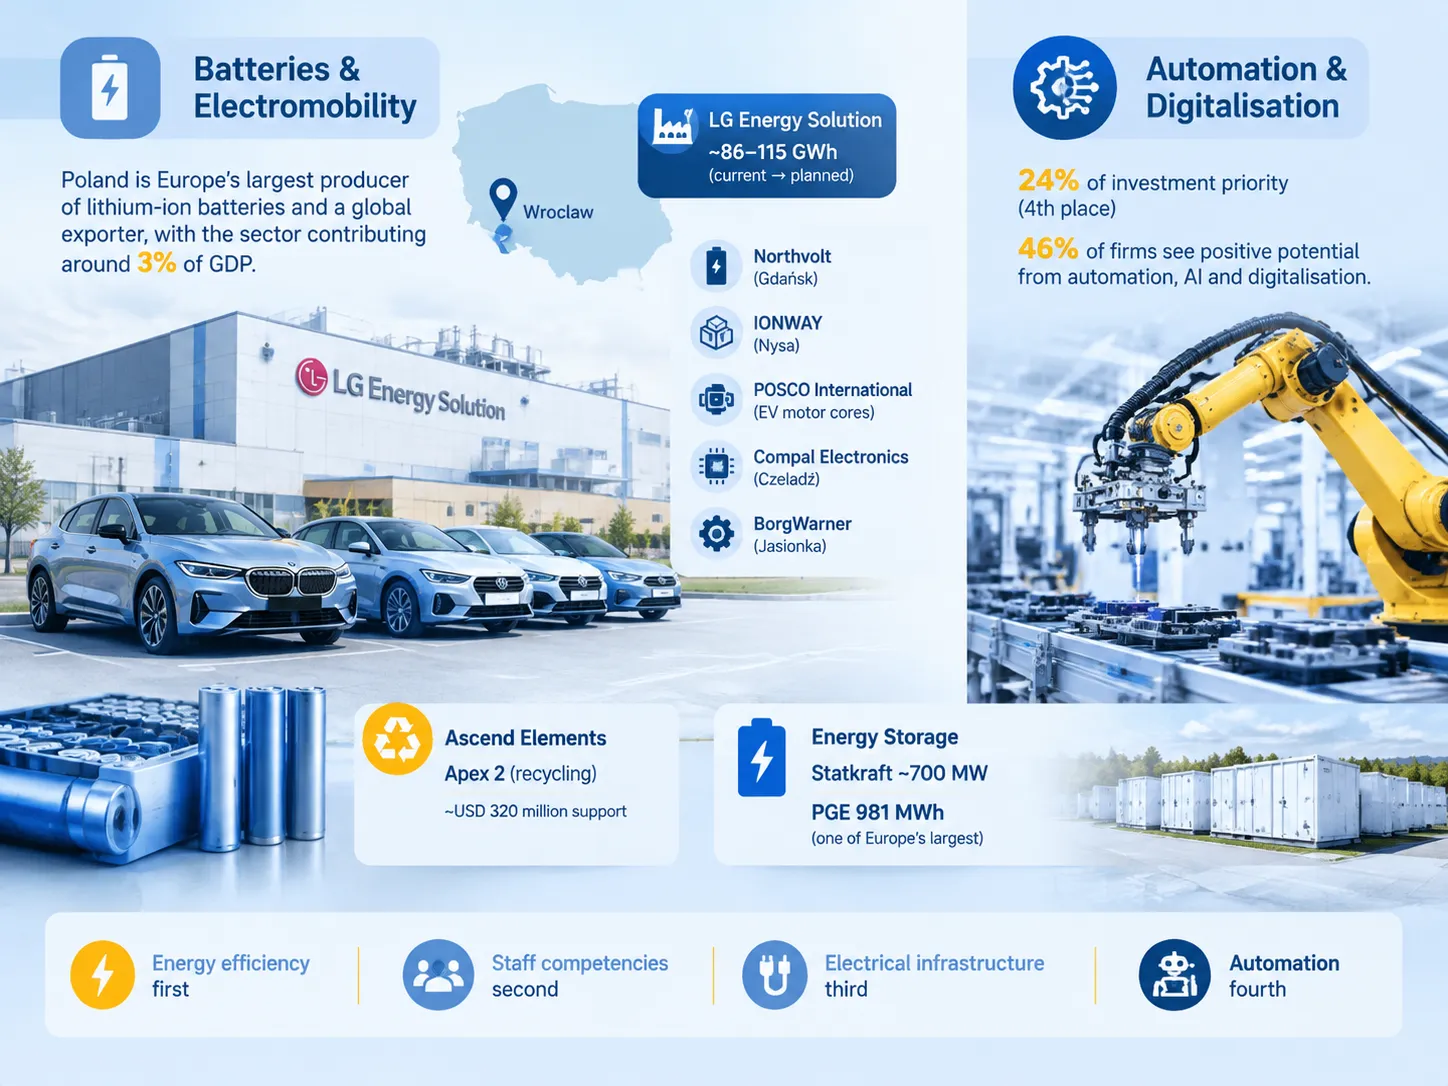
Le développement de l'industrie des batteries en Pologne est passé du stade d'un sujet d'actualité à celui d'un des acteurs majeurs du marché mondial des batteries. Le pays détient le statut de plus grand producteur de batteries lithium-ion en Europe et joue un rôle significatif dans le paysage mondial de la fabrication de batteries, contribuant à environ 3% au PIB polonais.
La base de cette industrie est pilotée par l'une des plus grandes usines de batteries lithium-ion opérant près de Wrocław, appartenant à LG Energy Solution, avec une capacité de production annuelle de près de 86 GWh, qui sera finalement étendue pour fournir 115 GWh de batteries par an. Les batteries fabriquées là alimentent Audi, BMW, Ford et Volkswagen. Dans le cadre d'un projet spécialement conçu, l'entreprise impliquée dans l'exploitation et le développement de l'usine a lancé le projet 46inEU avec l'aide de la Commission européenne, visant à atteindre des productions de batteries cylindriques de nouvelle génération pour voitures électriques.
En dehors de cette installation, la chaîne d'approvisionnement existante dans la région s'est améliorée grâce à l'ouverture de l'usine d'assemblage Northvolt à Gdańsk, à la coentreprise IONWAY visant à lancer une usine de matériaux cathodiques à Nysa. POSCO International poursuit la production en cours de moteurs électriques et Compal Electronics se concentre sur la formation d'opérations d'électronique automobile à Czeladź, tandis que la fabrication de composants de combustion a été transférée aux installations nationales de BorgWarner à Jasionka.
Tout en étant responsable de la fabrication des batteries précédemment décrites, l'industrie polonaise est passée à une nouvelle étape, avec le projet Apex 2 d'Ascend Elements visant à développer l'une des plus grandes opérations de recyclage de déchets de batteries en Europe, une entreprise soutenue par plus de $300 millions de financement gouvernemental et représentant un excellent exemple de la mise en œuvre de la loi européenne sur les matières premières critiques.
En termes de production, il convient également de mentionner la popularité croissante des industries de stockage développées par la société internationale norvégienne Statkraft ainsi que l'installation prévue par l'utilitaire PGE, offrant l'une des plus grandes installations de stockage par batterie fonctionnant à une capacité attendue de près de 981 MWh avec l'aide des batteries LG.
Le point de vue des fournisseurs d’équipements, axé sur l’importance de telles usines de fabrication de batteries puissantes, souligne le fait que les usines de batteries sont tenues de respecter toutes les exigences des systèmes électriques, ce qui est essentiel pour les fournisseurs automobiles.
Tendance 4 : L’automatisation et la numérisation viennent en second, pas en premier
La quatrième place dans le classement des priorités d’investissement en Pologne revient à l’automatisation, qui atteint 24%. Bien que cette disposition soit quelque peu trompeuse, elle n’indique en aucun cas un désintérêt, ce qui est en fait le cas.
Près de la moitié des entreprises interrogées (46%) voient un effet positif de l’automatisation, de l’IA, de la numérisation et de l’électrification sur leur activité, mais elles financent d’abord les conditions préalables. En termes de logique, automatiser certains processus sans tenir compte de la consommation d’énergie ou de l’infrastructure électrique obsolète signifie essentiellement automatiser le problème. Lorsque les prix de l’énergie et les compétences du personnel seront réglés, le projet d’automatisation sera justifié.
Ce qui change, c’est la compréhension du concept d’automatisation. Par le passé, il était facile de définir l’automatisation comme une cellule robotisée, mais dans la Pologne moderne, où les coûts de main-d’œuvre augmentent plus rapidement que dans le reste de l’UE, l’automatisation signifie progressivement un équipement qui élimine le travail manuel d’un processus – assemblage automatisé, tests à chaud, inspection, et le logiciel qui intègre ces systèmes ensemble. Les tendances sur ce marché, y compris d’où vient réellement la croissance plutôt que d’où vient le marketing, sont couvertes dans cette analyse de tendances de l'automatisation industrielle pour 2026.
Les calculs de remboursement évoluent également. Le salaire minimum polonais en PLN par mois était de 4 806 PLN à partir de 2026, soit environ 31,4 PLN de l’heure. Chaque année, ce chiffre augmente, l’opération manuelle menée par deux travailleurs apparaît moins justifiée par rapport à la station automatique ; ainsi, les investissements dans l’automatisation ont tendance à s’accélérer en période de pénurie de main-d’œuvre, même lorsque l’indice global respectif diminue.
La pénurie de main-d’œuvre et pourquoi la fabrication sans intervention humaine continue d’être financée
La main-d’œuvre en Pologne sert à la fois d’obstacle et de moteur pour les fournisseurs d’équipements et est responsable de ces deux effets allant dans la même direction.
Du côté restrictif du problème, il persiste une grave pénurie de professionnels nécessaires dans les domaines de l’ingénierie, de la gestion de la construction, de l’installation électrique et mécanique, et de la gestion de l’énergie. La population active en âge de travailler est en déclin, tandis que les industries à la croissance la plus rapide, telles que les infrastructures de réseau, la production de batteries et les industries de défense, attirent des spécialistes issus du même vivier de candidats. Ainsi, de nombreux employeurs déclarent qu’il n’y a pas de difficulté à trouver des commandes, mais qu’il y a beaucoup de problèmes pour recruter et retenir les employés nécessaires à leur mise en œuvre.
Du côté stimulant du problème, le manque de travailleurs qualifiés permet aux grands fabricants de considérer un projet d'automatisation technologique comme réalisable. Parmi les concepts extrêmement populaires, les fabricants polonais accordent de plus en plus d'attention à l'usine sans opérateur, où les machines fonctionnent sans intervention humaine. Ce n'est pas réalisable pour la plupart des usines, et les exemples honnêtes où cela fonctionne sont plus instructifs que les exemples aspirants — les cas réels, y compris ce que chacun a réellement automatisé et ce qu'il ne peut toujours pas automatiser, sont rassemblés dans cette revue de usines obscures dans le monde.
Pour un fournisseur, la leçon importante est que le cas commercial en Pologne se concentre désormais sur les heures opérateur économisées, et non sur les coûts d'investissement évités. Un équipement qui élimine un poste de travail peut amortir ses coûts plus rapidement en Pologne que dans la plupart de l'Europe de l'Ouest, car le poste est plus coûteux qu'auparavant.
Tendance 5 : Monter dans la chaîne de valeur
Le concept principal dans le passage ci-dessus est le passage de l'utilisation des services d'assemblage à la fabrication plus coûteuse de produits, en plus de faire référence à certaines initiatives gouvernementales qui disposent de nombreux financements.
- Semi-conducteurs. Un programme national a été lancé par l'Agence polonaise d'investissement et de commerce, allouant 1,5 milliard pour développer la chaîne d'approvisionnement des semi-conducteurs, depuis la conception jusqu'à la production.
- Matériaux pour batteries et recyclage au lieu de simples technologies d'assemblage de cellules. Actuellement, des usines de production de précurseurs pour cathodes et de matériaux cathodiques actifs sont en construction.
- Production d'équipements renouvelables. Par exemple, Vestas a commencé l'assemblage de nacelles à Szczecin, les nouvelles pales de rotor pour ses turbines sont produites à Szczecin après l'acquisition de l'usine de fondations offshore ST3. Windar Renovables travaille à la production d'éoliennes à Szczecin. GRI Renewables et Baltic Towers construisent des installations de production pour des tours offshore à Gdańsk.
- Fourniture de services électroniques, où Scanfil étend ses activités en Pologne et GARO démarre sa production et sa logistique à Szczecin.
- Fabrication de systèmes de transmission et d'alimentation électrique qui ont été décrits précédemment.
L'implication principale des projets décrits est qu'ils entraînent des changements sur le marché en termes de profil de l'acheteur. En d'autres termes, une usine d'assemblage de produits de base doit uniquement concurrencer sur le prix, mais un fournisseur produisant les composants de batteries, nacelles ou semi-conducteurs doit fournir une documentation, une traçabilité et des capacités spécifiques aux acheteurs de ces produits. Par conséquent, les exigences de qualification augmentent, ce qui élève la valeur du fournisseur capable de satisfaire ces exigences.
Les défis
Rien de ce qui précède n'est sans friction. Cinq contraintes façonnent le marché, et il vaut mieux les intégrer dans un plan plutôt que de les découvrir lors de l'exécution.
| Challenge | Détail | Effet pratique |
|---|---|---|
| Coûts énergétiques | Élevés et volatils ; 68 % des fabricants les citent comme une menace pour la rentabilité | Les équipements à retour énergétique l’emportent ; les investissements uniquement en capacité sont différés |
| Pénurie de main-d’œuvre | Aiguë dans l’ingénierie, la M&E et l’énergie ; vieillissement de la main-d’œuvre ; augmentation du salaire minimum | Fenêtres de mise en service plus longues, concurrence pour les mêmes techniciens, automatisation justifiée plus tôt |
| Coûts des matériaux et CBAM | Le Mécanisme d’ajustement carbone aux frontières augmente les prix des produits semi-finis métalliques et chimiques provenant de l’extérieur de l’UE | Les équipements intensifs en acier coûtent plus cher ; la teneur d’origine UE devient un argument d’approvisionnement |
| Charge réglementaire | Les directives ESG et les nouvelles obligations en matière d’énergie, de construction, de travail et d’IA passent du reporting aux opérations et au développement produit | La documentation et la conformité deviennent des caractéristiques produit plutôt que des charges |
| Dépendance à la demande | Forte dépendance aux marchés et financements de l’UE ; secteurs des biens de consommation exposés à une demande faible de l’UE | La visibilité des commandes est bonne dans les infrastructures et la défense, plus faible dans la fabrication orientée consommateur |
Deux de ces problèmes méritent une explication plus approfondie. L’impact du CBAM est important pour toute personne vendant des équipements électriques composés d’acier ou contenant de l’acier tels que les boîtiers, les systèmes de barres omnibus et les transformateurs : il modifie le calcul des coûts rendus des composants fabriqués dans l’UE et importés, indépendamment des taux de change existants. La pénurie de main-d’œuvre modifie l’économie des projets plutôt que leur coût : le fournisseur capable d’assembler l’équipement avec une équipe réduite ou de mettre en service l’équipement éloigné de son lieu de travail devient plus précieux que celui qui ne le peut pas, car le problème ici n’est pas financier.
Il convient également de noter que, du point de vue de l’environnement concurrentiel, la situation est assez sérieuse. Les fabricants polonais d’équipements électriques subissent une pression des fabricants chinois et d’autres pays asiatiques en termes de prix, ce qui se reflète dans les chiffres : ces entreprises peuvent améliorer leur efficacité grâce à l’utilisation de leur personnel ou du temps plutôt qu’en augmentant simplement le nombre de leurs employés. C’est la même réponse décrite dans cette analyse des défis auxquels fait face la fabrication de machines d’automatisation — coûts croissants d’un côté, concurrence par les prix de l’autre, et la seule réponse durable étant la productivité.
Ce que cela signifie pour les fournisseurs d’équipements vendant en Pologne
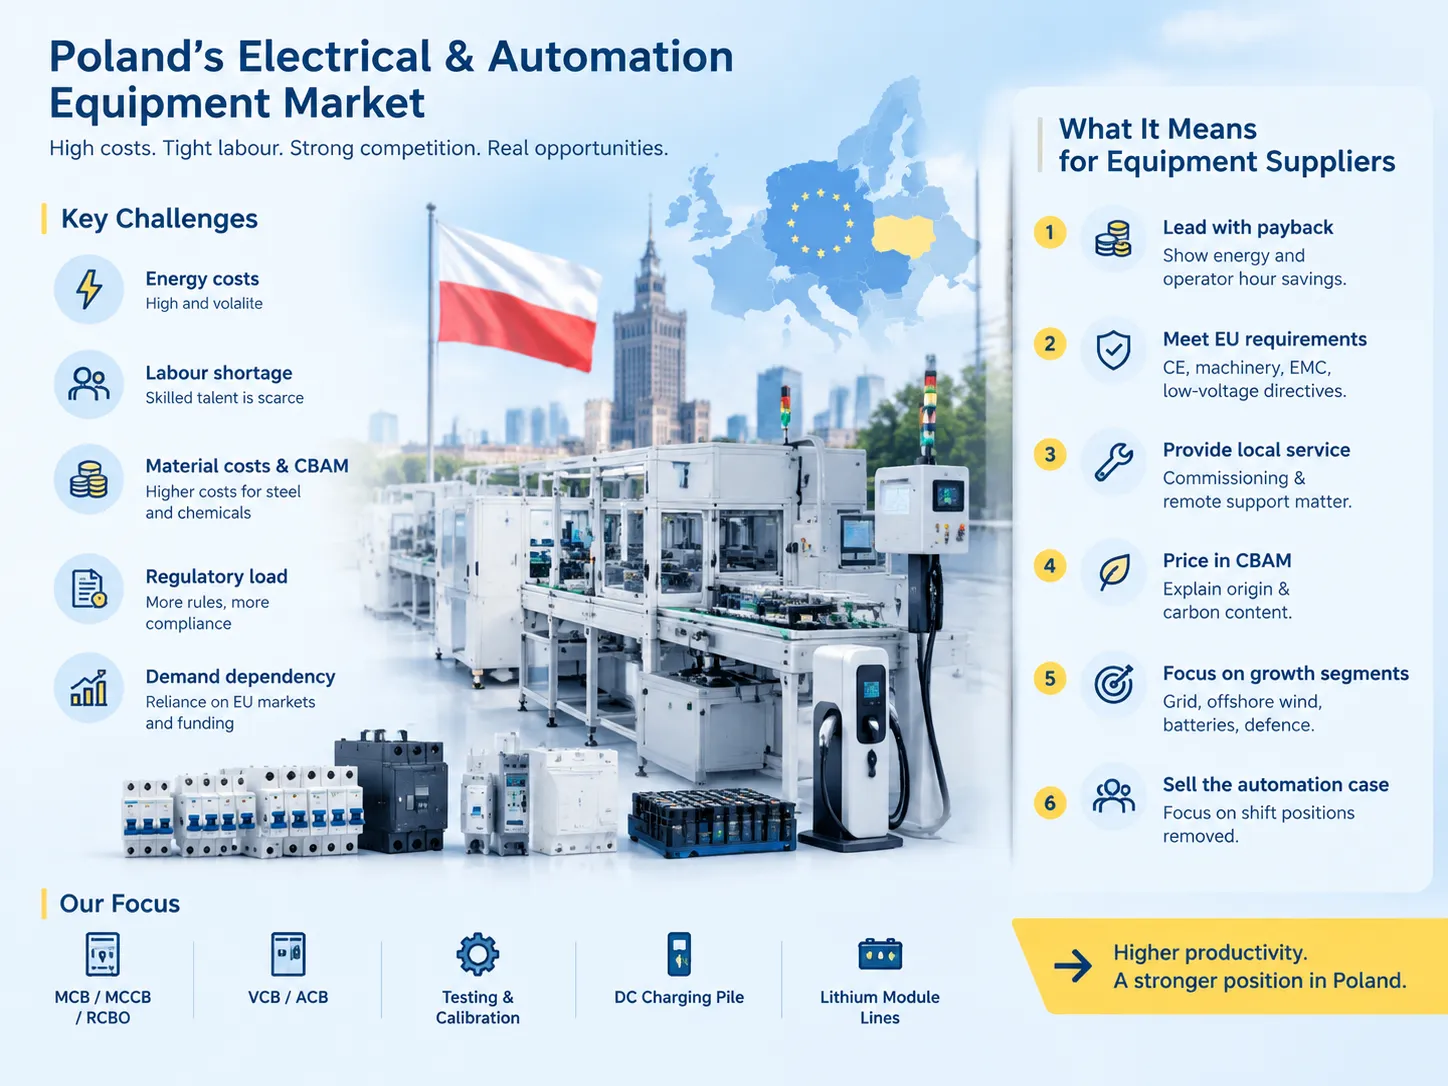
Si vous envisagez de vendre des équipements électriques ou d’automatisation sur ce marché, soyez conscient des six aspects clés suivants.
- Commencez par vous concentrer sur le retour sur investissement. Votre client potentiel voudra connaître le coût de l’électricité et le nombre d’heures de travail nécessaires pour faire fonctionner l’appareil considéré. Si vous fournissez des chiffres sur ces efficacités, votre offre sera probablement plus attrayante qu’une longue description de ses entrées et caractéristiques.
- Veuillez noter que l'acheteur souhaitera obtenir la documentation relative au marquage CE et une déclaration de conformité de l'UE. Des documents techniques peuvent être exigés au cours du processus, tels que ceux listés dans la directive machines, la directive CEM ou la directive basse tension en vigueur pour l'équipement concerné par la transaction. La soumission des documents est obligatoire et non facultative.
- Prenez en compte le fait que le manque de personnel qualifié obligera le commercial à s'assurer qu'un support technique est disponible soit localement, soit via une connexion à distance. Une présence locale peut même être plus souhaitée par les acheteurs que le prix réduit de l'équipement proposé.
- Gardez à l'esprit que ce marché souffre de prix élevés pour les pièces en acier et que tous les responsables des achats sont stressés lorsqu'ils achètent un équipement qui cause plus de problèmes qu'il ne devrait. Le coût de votre composant peut être élevé, mais expliquer précisément son origine et ce qui a été émis lors de sa production facilitera le processus.
- Ciblez vos ventes sur des industries spécifiques ; ne perdez pas votre temps à essayer d'entrer sur le marché de l'assemblage grand public.
- Construisez l'argumentaire pour l'automatisation sur le fait que le nombre de postes à pourvoir diminuera. Étant donné que le salaire minimum augmente chaque année, les commerciaux trouveront peut-être beaucoup plus facile de vendre une solution à deux opérateurs plutôt que de chercher une solution à productivité plus élevée.
Benlong opère dans la niche des machines d'assemblage automatisées et des machines de processus pour la fabrication de composants électriques. Les lignes de production pour MCB, MCCB, RCBO, VCB et ACB, ainsi que la production, le test et l'étalonnage de chargeurs DC et de modules lithium, sont également inclus. Une bonne illustration commerciale de cela est le programme de ligne de production automatique MCB, où l'équipement remplace une séquence définie d'opérations manuelles plutôt que d'exister comme une cellule robotisée polyvalente — ce qui est la forme d'investissement que les fabricants polonais financent actuellement.
FAQ
La Pologne est-elle un bon endroit pour fabriquer des équipements électriques en 2026 ?
En effet, elle est nécessaire pour la production liée aux infrastructures et technologiquement avancée, et moins pour l'assemblage à forte intensité de main-d'œuvre. La Pologne devrait croître d'environ 3,6% en 2025 contre une moyenne de l'UE de près de 1,4%, tandis qu'une croissance d'environ 3,5 à 3,6% est attendue en 2026. En plus de l'accès au marché de l'UE, la Pologne dispose d'un très bon réseau de fournisseurs dans l'industrie automobile et électronique qui permettra d'établir une capacité de transmission de plusieurs milliards. Cependant, il existe des contrepoids tels que les coûts énergétiques élevés, la pénurie actuelle d'ingénieurs, l'augmentation constante des salaires à partir d'un salaire minimum de 4 806 PLN, et l'incitation tarifaire CBAM sur l'acier et les produits chimiques importés. L'estimation de l'emplacement dépend principalement de la proportion des dépenses de l'entreprise liées à la main-d'œuvre et à l'énergie.
Quelles sont les plus grandes tendances dans la fabrication électrique polonaise pour 2026 ?
La réduction des coûts énergétiques est la principale force motrice des investissements, identifiée par 40 % des fabricants. Le projet de transmission PSE investit environ 15 milliards d'euros dans la construction de 4 700 km de lignes électriques à 400 kV et 28 postes de transformation. Le développement des batteries et de l'électromobilité se consolide avec la Pologne qui émerge comme le plus grand producteur européen de batteries lithium-ion, déjà valorisé à environ 3 % du PIB. Des fonds sont alloués à l'automatisation et à la numérisation, mais ces domaines sont placés après l'efficacité énergétique et les compétences des employés, avec seulement 24 % et 23 % d'importance respectivement. Le secteur industriel se tourne vers les semi-conducteurs et les matériaux pour batteries, les composants d'énergie renouvelable et la production d'équipements pour réseaux électriques.
Quelle est l'ampleur du programme d'investissement dans le réseau polonais ?
Le programme de développement de PSE pour la période 2025–2034 prévoit un investissement d'environ 15 milliards d'euros qui permettra à l'entreprise de produire environ 18 GW d'énergie éolienne en mer, 19 GW d'énergie éolienne terrestre et 45 GW d'énergie solaire, portant la production totale d'énergie renouvelable à près de 160 TWh par an. Environ 4 700 km de lignes de transmission à 400 kV seront posés et 28 postes de transformation seront construits, ainsi que d'autres connexions nécessaires pour les premières fermes éoliennes offshore et pour la future centrale nucléaire d'une capacité de 3,75 GW. L'ampleur du programme est sans précédent dans l'industrie en Pologne.
Quels sont les principaux défis auxquels sont confrontés les fabricants polonais en 2026 ?
Entre 2025 et 2034, le plan de développement de PSE prévoit un financement d'environ 15 milliards d'euros pour aider à générer environ 18 GW d'énergie éolienne offshore, 19 GW d'énergie éolienne terrestre et 45 GW d'énergie solaire. La production annuelle totale d'énergie renouvelable sera d'environ 160 TWh. Environ 4 700 km de lignes électriques à 400 kV seront déployés et 28 centres de contrôle seront construits, ainsi que toutes les autres connexions nécessaires pour les premières fermes éoliennes offshore et pour la future construction d'une centrale nucléaire d'une capacité de 3,75 GW. L'ampleur du projet est sans précédent sur le marché polonais.
Pourquoi l'automatisation n'est-elle que quatrième dans les priorités d'investissement en Pologne ?
Les fabricants se concentrent d'abord sur le financement des prérequis. Les principaux problèmes sur lesquels le secteur se concentre : pour 68 % des entreprises, les prix de l'énergie sont considérés comme une menace pour la rentabilité, tandis que l'efficacité énergétique arrive en deuxième position (40 %), les compétences des travailleurs en troisième (38 %) et la modernisation des infrastructures électriques en quatrième position. L'automatisation occupe la cinquième place avec 24 % et la cybersécurité des OT la sixième avec 23 %. Il s'agit d'un ordre de priorité, non d'un manque d'intérêt : 46 % des entreprises voient des opportunités dans l'automatisation, l'IA, la numérisation et l'électrification.
La Pologne est-elle toujours un lieu de fabrication à faible coût ?
Devenir progressivement moins le cas d'année en année. Le salaire minimum devrait atteindre 4 806 PLN par mois en 2026, et le minimum horaire environ 31,4 PLN, tandis que la croissance des salaires pour les emplois en demande prévaut sur le taux d'inflation. La Pologne devient moins dépendante du faible coût de la main-d'œuvre sur le marché de l'UE, car elle doit concurrencer dans des domaines tels que l'accès au marché, la longueur de la chaîne d'approvisionnement, les qualifications de la main-d'œuvre et la logistique. Il en découle logiquement que les industries à forte intensité de main-d'œuvre sont de plus en plus automatisées, tandis que la priorité absolue des investisseurs devient l'efficacité. Ainsi, aux yeux du fournisseur, cela signifie que le soi-disant ratio coût-bénéfice deviendra moins dépendant des coûts en capital.
Références
- Statistiques Pologne (GUS) — statistiques économiques et industrielles
- Instrat — analyse polonaise de l'énergie et du réseau, y compris les rapports sur la préparation du réseau éolien offshore
- Agence polonaise pour l'investissement et le commerce (PAIH) — rapports sur le secteur de l'investissement et de la fabrication
- Commission européenne — Mécanisme d'ajustement carbone aux frontières
- Commission électrotechnique internationale — normes des équipements électriques appliquées dans la fabrication de l'UE
Conclusion
La Pologne en 2026 dénote les fondamentaux solides et les limitations réelles qui donnent lieu au comportement respectif des consommateurs sur le marché. L'opportunité est marquée par une croissance de 3,6% contre la moyenne européenne approximative de 1,4%, le projet de réseaux énergétiques de 15 milliards d'euros, le marché leader européen des batteries et le projet de semi-conducteurs avec un investissement de 1,5 milliard USD. La préoccupation est indiquée par 68% des coûts énergétiques, le manque d'ingénieurs, le CBAM concernant la production d'acier et la charge réglementaire en forte croissance.
Les résultats pratiques signifient que les entreprises polonaises achètent l'efficacité énergétique, le développement de la main-d'œuvre et l'infrastructure électrique plutôt que des solutions d'automatisation, et lorsqu'elles achètent de l'automatisation, l'accent est mis sur le remplacement plutôt que sur l'ajout d'heures de travail. Ainsi, vendez sur la base des faits, et l'entreprise écoutera, contrairement à une vente basée sur la capacité, le projet sera budgété pour l'année suivante.
Trois chiffres importants à noter : 40% des entreprises intéressées par l'efficacité énergétique, 36% des entreprises modernisant leur infrastructure électrique et un salaire minimum de 4 806 PLN qui augmente à partir de janvier.