Benlong




Herstellung von elektrischen Geräten in Polen 2026 Trends Herausforderungen
Polen hat sich heimlich zu einem der wichtigsten Fertigungszentren Europas für elektrische Güter entwickelt, und erst im Jahr 2026 werden die Zahlen voraussichtlich dem Ruf gerecht werden. Das Wachstum des Landes hat das EU-Durchschnittsniveau übertroffen, der Ausbau des Netzes ist das größte Investitionsprogramm in der Geschichte Polens, und die Investitionsprioritäten der polnischen Hersteller haben sich so verändert, dass sie die Art der Ausrüstung bestimmen, die sie beschaffen werden.
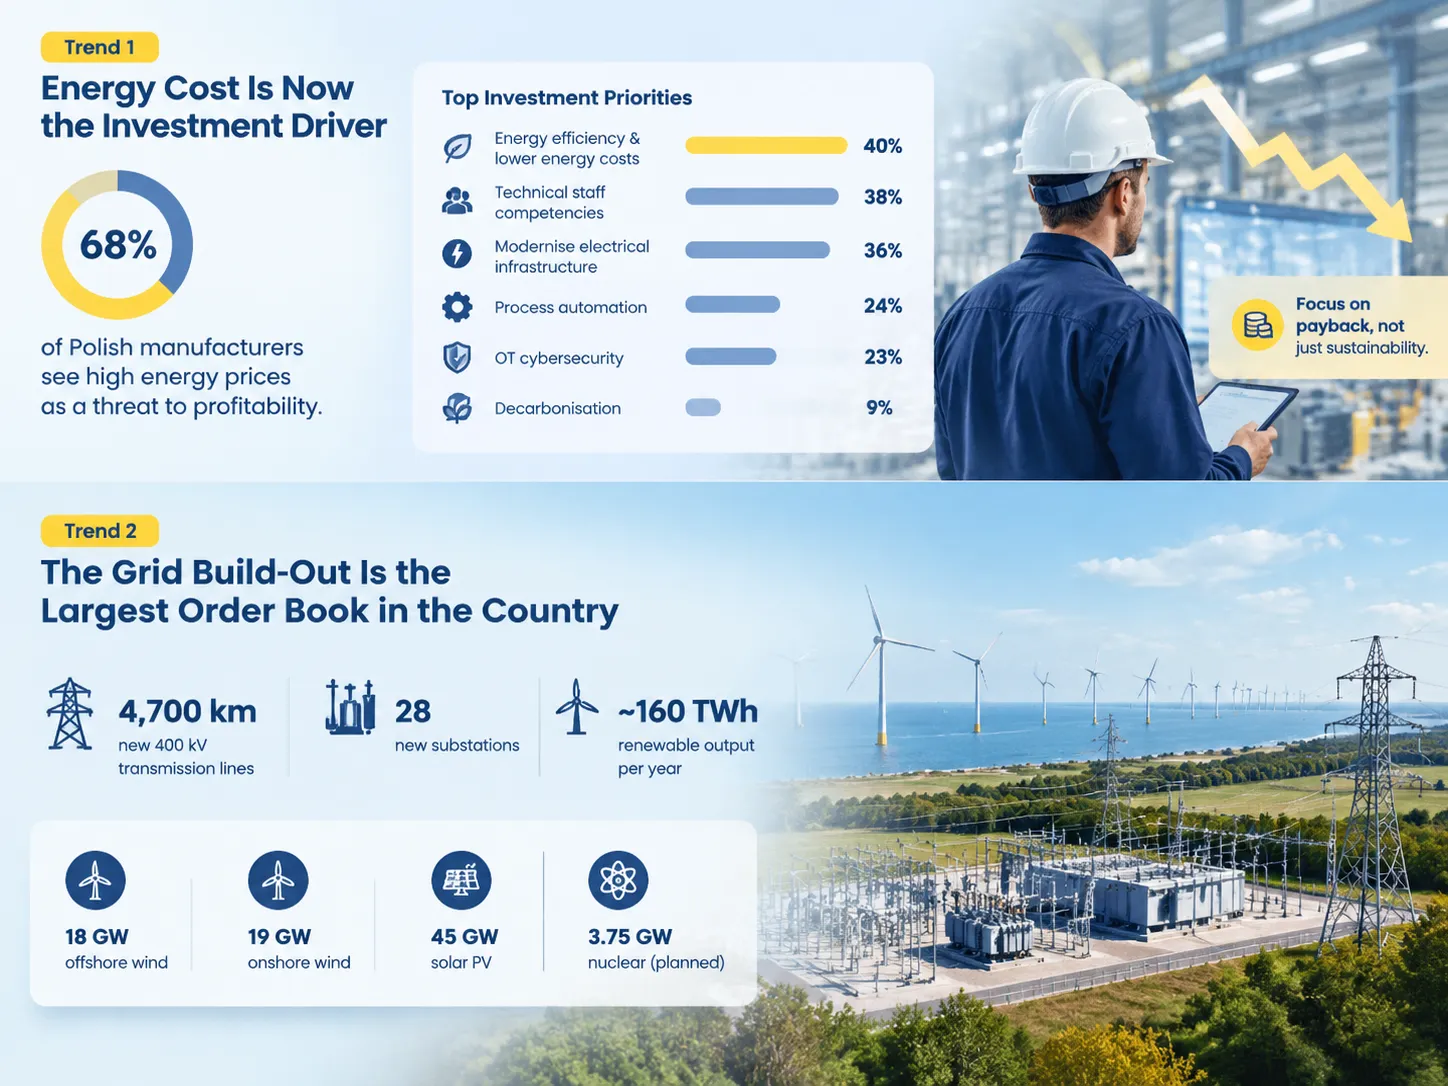
Im Jahr 2025 erreichte Polen eine Wachstumsrate von etwa 3,6%, während der EU-Durchschnitt bei rund 1,4% lag. Die Prognose für 2026 sieht Wachstumsraten von etwa 3,6% vor. Eine im Frühjahr 2026 durchgeführte ABB-Studie ergab, dass etwa 49 % der polnischen Unternehmen glauben, dass sich die Bedingungen in den nächsten 18 Monaten verbessern werden, während 68 % von ihnen hohe Energiepreise als Risikofaktor für die Rentabilität nannten. Der Investitionsfokus liegt auf der Verbesserung der Energieeffizienz (40 %), der Verbesserung der Fachkompetenz der Mitarbeiter (38 %) und der Modernisierung der Strominfrastruktur (36 %), während die Dekarbonisierung mit einem Wert von 9 % an letzter Stelle steht. Der strukturelle Treiber des Marktes ist das Netz, da der Plan von PSE für 2025–2034 Ausgaben von rund 15 Milliarden Euro für den Bau von 18 GW Offshore-Windkapazität, 19 GW Onshore-Windkapazität und 45 GW Solarkapazität vorsieht, einschließlich 4.700 km neuer 400-kV-Leitungen und 28 neuer Umspannwerke. Darüber hinaus ist Polen führend auf dem europäischen Markt für Lithium-Ionen-Batterien. Die wichtigsten Herausforderungen des Marktes sind Arbeitskräfteprobleme, die Materialkosten unter CBAM und die sich ständig weiterentwickelnde Gesetzgebung vom Berichtsstadium bis zur tatsächlichen Umsetzung.

Der makroökonomische Hintergrund
Polen dient nicht mehr als Niedrigkosten-Standort. Vielmehr entwickelt es sich zu einer Industrieökonomie mit einer kontinuierlich steigenden Arbeitskostenbasis, was eine Veränderung des Wettbewerbsfaktors für verschiedene Unternehmen bedeutet, die Ausrüstung für den Markt liefern.
| Anzeige | Abbildung | Quellenzeitraum |
|---|---|---|
| BIP-Wachstum, 2025 | Etwa 3,6% | Schätzung des Polnischen Zentralamts für Statistik |
| BIP-Wachstumsprognose, 2026 | Über 3,6% (IWF 3,5%) | Prognosen für 2026 |
| EU-Durchschnittswachstum, 2026 | Rund 1,4% | Vergleichsbasis |
| Mindestmonatslohn ab 2026 | 806 PLN | Gesetzlich vorgeschrieben |
| Mindeststundenlohn ab 2026 | Etwa 31,4 PLN | Gesetzlich vorgeschrieben |
| Anteil der Elektronik am Export | Fast 12,4% | Computer, elektronische und optische Produkte |
| Anteil der Lithium-Ionen-Kapazität | Etwa 61 % der globalen Kapazität, führend in Europa | Stand 2024 |
Die zuvor genannten Zahlen liefern den Kontext für alles Weitere unten. Ein Markt, der sich zweieinhalbmal schneller als der Durchschnitt in der EU entwickelt und nun mit einer so teuren Belegschaft arbeitet, dass die Einführung von Automatisierungssystemen lohnenswert wird, verhält sich in Bezug auf Ausrüstung anders als der Kostenarbitrage-Markt. Ausrüstung, die Arbeitskosten minimiert oder Energiekosten senkt, ist leicht zu verkaufen; Ausrüstung, die nur eine erhöhte Kapazität bietet, ist nicht so leicht zu verkaufen. Dies ist dieselbe Verschiebung, die die Automatisierungsinvestitionen weltweit umgestaltet, und die zugrunde liegenden Dynamiken werden in dieser Übersicht behandelt. Rückenwind in der Herstellung von Automatisierungsmaschinen.
Trend 1: Energiekosten sind jetzt der Investitionstreiber
Es gibt etwas Bemerkenswertes an den polnischen Industriedaten für 2026. Es ist nicht nur die Beobachtung von Optimismus, sondern auch die Bedingungen, auf denen dieser Optimismus basiert. Die ABB Trends 2026/2027 Forschung, die im April-Mai 2026 polnische Unternehmen befragte, stellt fest, dass hohe Energiepreise eine Bedrohung für 68 % der befragten Geschäftsbereiche darstellen.
Folglich weist die folgende Prioritätenliste darauf hin, Kosten zurückzugewinnen, anstatt Wachstum anzugehen.
| Investitionspriorität | Anteil, der sie nennt |
|---|---|
| Verbesserung der Energieeffizienz und Senkung der Energiekosten | 40% |
| Entwicklung der technischen Kompetenzen des Personals | 38% |
| Modernisierung der elektrischen Infrastruktur | 36% |
| Automatisierung des Produktionsprozesses | 24% |
| OT-Cybersicherheit | 23% |
| Dekarbonisierung | 9% |
Zwei wichtige Schlussfolgerungen können gezogen werden, die kommerziell wesentlich sind. Erstens wird 2026 auf dem polnischen Markt umfangreiche Ausrüstung verkauft werden, die entweder Einsparungen bei Energie oder Arbeitskosten bringt, nicht irgendeine Hardware, die nur mit Nachhaltigkeit gerechtfertigt wird. Zweitens bedeutet die Platzierung der Dekarbonisierung an neunter Stelle mit 9 % nicht, dass polnische Hersteller gleichgültig sind – sie setzen sie nur ans Ende der Reihenfolge, was durch die Worte des Leiters der polnischen ABB-Division in der Präsentation bestätigt wurde: Unternehmen sind zuerst daran interessiert, Energiekosten zu senken, die Qualifikationen der Mitarbeiter zu verbessern und die Infrastruktur zu modernisieren; erst danach konzentrieren sie sich auf Automatisierung und KI-bezogene Aktivitäten.
Die Ausgabenabsichten stützen diese Schlussfolgerung. 35 % der Unternehmen planen, ihre Ausgaben für Entwicklung in den Jahren 2026–2027 im Vergleich zum Vorjahr zu erhöhen, etwa ein Drittel der Unternehmen gibt an, das aktuelle Ausgabenniveau halten zu können, während nur rund 20 % eine Kürzung der Entwicklungsausgaben sehen. Kleine Unternehmen sind am optimistischsten – 52 % von ihnen bewerten ihren aktuellen Zustand als gut oder sehr gut im Vergleich zu 34 % der mittleren Unternehmen und 42 % der großen Konzerne, da große Unternehmen einem höheren Risiko von Energiepreisschwankungen, regulatorischem Druck und Arbeitskräftemangel ausgesetzt sind.
Trend 2: Der Netzausbau ist das größte Auftragsbuch im Land
Wenn Sie sich mit Schaltanlagen, Transformatoren, Schutz oder Verkabelung beschäftigen, dann ist das polnische Netzentwicklungsprogramm derzeit die größte Chance auf dem Markt und eine, die sich eher in Kilometern als in Euro quantifizieren lässt.
PSE, der polnische Übertragungsnetzbetreiber, hat seinen Entwicklungsplan für 2025–2034 veröffentlicht, in dem angekündigt wurde, dass bis zu 15 Milliarden Euro in Projekte investiert werden, die die Entwicklung von bis zu 18 GW Offshore-Wind, 19 GW Onshore-Wind und 45 GW PV garantieren, die zusammen etwa 160 TWh erneuerbare Energie pro Jahr erzeugen werden, was nahe an 70 % des gesamten Stromerzeugungsvolumens in Polen liegt. Die erforderliche Infrastruktur besteht aus 4.700 km neuen 400-kV-Leitungen und 28 neuen Umspannwerken. Zum Vergleich: 4.700 Kilometer entsprechen der Entfernung von Warschau nach Reykjavik, gebaut in einem Land innerhalb von neun Jahren.
Die ersten Anzeichen dafür, dass sich etwas tut, sind bereits sichtbar. Polen kündigte im Januar 2026 die vollständige Bereitschaft seines Netzes für Offshore-Wind an. Zusammen mit dem neuen Umspannwerk Choczewo, dem erweiterten Umspannwerk Żarnowiec und der 400-kV-Leitung Choczewo-Zarnowiec werden die ersten Offshore-Windanlagen die Ära von Baltic Power einläuten, dem ersten Offshore-Windpark des Landes, der dank 76 Windturbinen auf einer Fläche von etwa 130 km² 1,2 GW erzeugen wird, was ausreicht, um etwa 30 % des polnischen Strombedarfs zu decken und 1,5 Millionen Haushalte zu versorgen. Die Gesamtinvestition wird 3,5 Milliarden PLN (ca. 800 Millionen Euro) betragen und durch den Nationalen Wiederaufbauplan Polens finanziert. Als nächstes folgen Baltica 2 mit einer geplanten Kapazität von 1,5 GW sowie Bałtyk 2 und 3 mit einer kombinierten Leistung von 1,44 GW, die spätestens 2027 fertiggestellt sein sollen, gefolgt von BC-Wind im Jahr 2028 mit einer Kapazität von 390 MW. Das Anschlussregister von PSE zeigt neun Offshore-Projekte mit einer installierten Kapazität von 8,76 GW und genehmigtem Anschluss.
Die Belastung ist auch im bestehenden Stromsystem erheblich. Im April 2025 verfügte Polen über etwa 22,1 GW Solar-PV und 10,9 GW Onshore-Wind, wobei ersteres etwa 64 % der gesamten Kapazität aus erneuerbaren Quellen beitrug, was zu einer Überlastung des Netzes und Produktionskürzungen führte: Fast 600 GWh PV-Strom wurden in der ersten Hälfte des Jahres 2025 vermieden. Dies schafft Anforderungen an Speicher, Lastmanagement und Netzausbau, was sich in der entsprechenden Nachfrage nach Speicherprojekten zeigt – das Register von PSE weist 1 GW Batterien in Choczewo, 400 MW in Olsztyn Mątki und mehrere Projekte im Bereich von 200–400 MW aus.
Kernenergie ist eine zusätzliche Dimension der Situation. Im Dezember 2025 erteilte die Europäische Kommission die Genehmigung für staatliche Beihilfen zum Bau des ersten Kernkraftwerks Polens, einer hochmodernen Anlage mit 3,75 GW an der Ostseeküste, die von Westinghouse errichtet wird und voraussichtlich in der zweiten Hälfte der 2030er Jahre in Betrieb gehen soll. Unabhängig vom Zeitplan des Projekts ist dies die Aufgabe, die im Rahmen des Übertragungsprogramms abgeschlossen werden muss.
Trend 3: Batterien und Elektromobilität
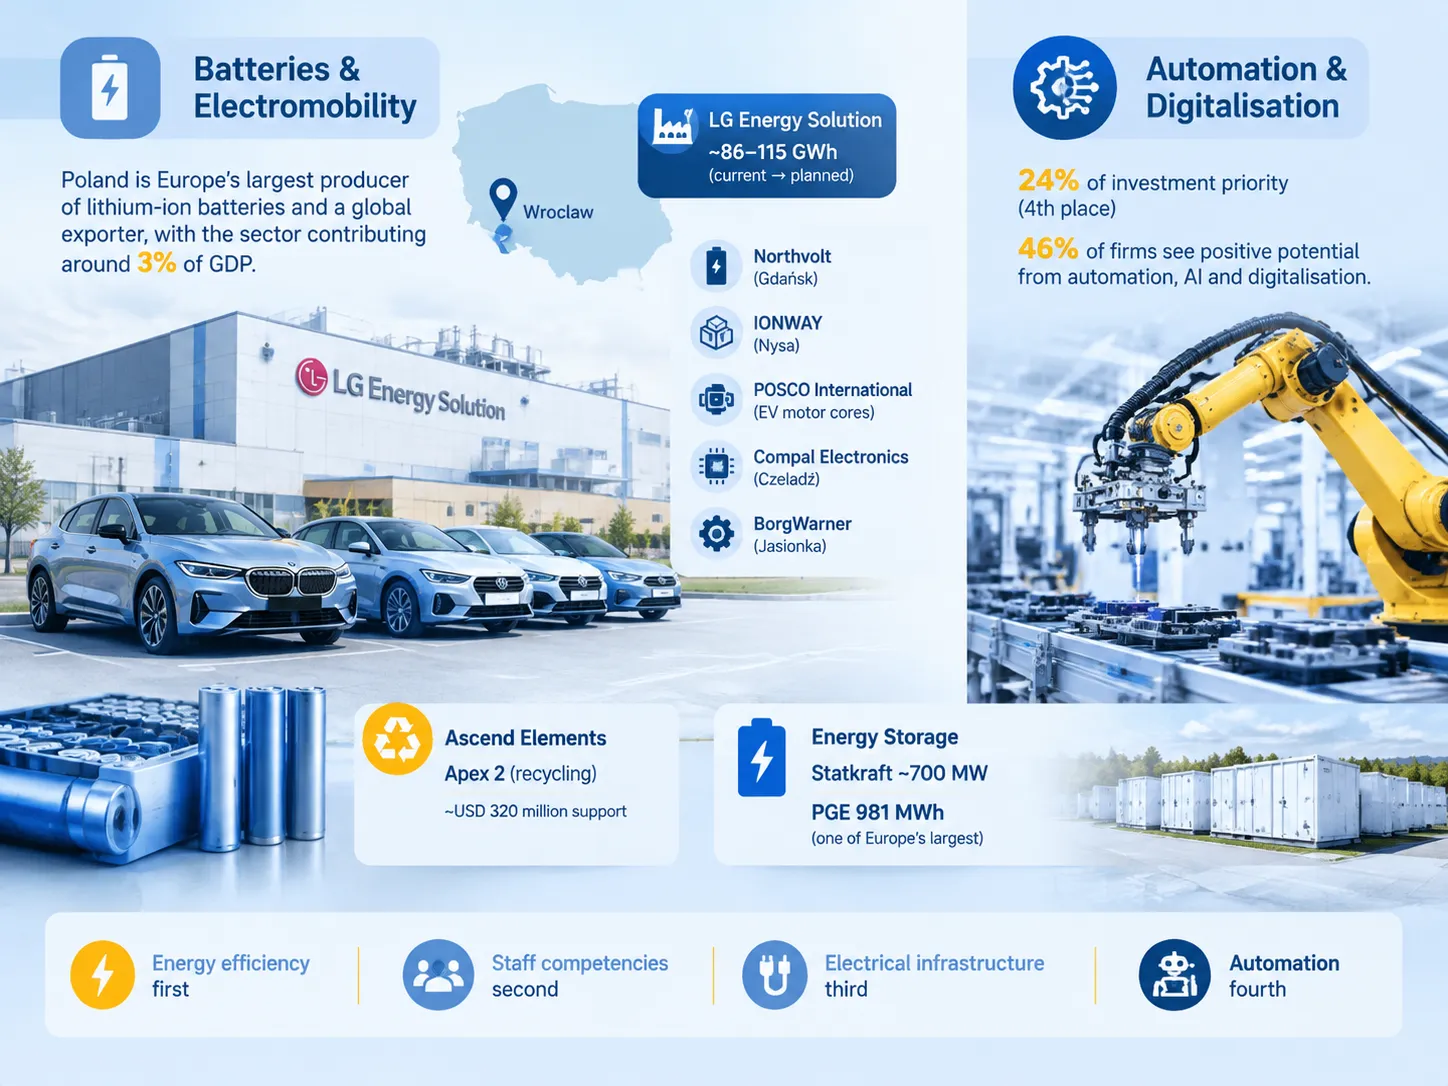
Die Entwicklung der polnischen Batterieindustrie hat die Phase verlassen, in der sie als berichtenswertes Thema galt, und ist zu einem der führenden Akteure auf dem globalen Batteriemarkt geworden. Das Land besitzt den Status des größten Lithium-Ionen-Batterieherstellers in Europa und spielt eine bedeutende Rolle in der weltweiten Batterieproduktion, mit einem Beitrag von etwa 3% zum polnischen BIP.
Die Grundlage für diese Industrie bildet eine der größten Lithium-Ionen-Batteriefabriken in der Nähe von Wrocław, die zu LG Energy Solution gehört und eine jährliche Produktionskapazität von fast 86 GWh hat, die schließlich auf 115 GWh Batterien pro Jahr erweitert werden soll. Die dort hergestellten Batterien werden an Audi, BMW, Ford und Volkswagen geliefert. Als speziell konzipiertes Projekt hat das Unternehmen, das den Betrieb und die Entwicklung der Fabrik verantwortet, mit Unterstützung der Europäischen Kommission das 46inEU-Projekt gestartet, das die Erreichung von Next-Gen-Zylinderbatterieausgängen für Elektroautos zum Ziel hat.
Abgesehen von dieser Anlage hat sich die bestehende Lieferkette in der Region durch die Eröffnung des Northvolt-Montagewerks in Gdańsk verbessert, das Joint Venture IONWAY mit dem Ziel, ein Kathodenmaterialwerk in Nysa zu errichten. POSCO International setzt die laufende Produktion von Elektromotoren fort, und Compal Electronics konzentriert sich auf den Aufbau von Automobil-Elektronikbetrieben in Czeladź, während die Herstellung von Verbrennungskomponenten zu den nationalen Einrichtungen von BorgWarner in Jasionka verlagert wurde.
Während die polnische Industrie für die Herstellung der zuvor beschriebenen Batterien verantwortlich ist, hat sie eine neue Phase erreicht, wobei das Apex 2-Projekt von Ascend Elements die Entwicklung eines der größten Batterieabfall-Recyclingbetriebe in Europa anstrebt, ein Vorhaben, das mit mehr als $300 Millionen Euro staatlicher Förderung unterstützt wird und ein hervorragendes Beispiel für die Umsetzung des EU-Gesetzes über kritische Rohstoffe darstellt.
Im Bereich der Erzeugung ist auch die stetig wachsende Beliebtheit von Speicherindustrien erwähnenswert, die vom internationalen norwegischen Unternehmen Statkraft entwickelt werden, sowie das geplante PGE-Versorgungsunternehmen, das eine der größten Batteriespeicheranlagen mit einer erwarteten Kapazität von fast 981 MWh unter Einsatz von LG-Batterien betreiben wird.
Die Sichtweise der Ausrüstungsanbieter, die sich auf die Bedeutung solcher leistungsstarker Batteriefabriken konzentriert, betont die Tatsache, dass Batteriewerke verpflichtet sind, alle Anforderungen an elektrische Systeme einzuhalten, was für Automobilzulieferer wesentlich ist.
Trend 4: Automatisierung und Digitalisierung kommen an zweiter Stelle, nicht an erster
Den vierten Platz im Prioritätenranking Polens unter den Investitionen nimmt die Automatisierung mit 24% ein. Obwohl diese Anordnung etwas irreführend ist, deutet sie keineswegs auf Desinteresse hin, was tatsächlich der Fall ist.
Fast die Hälfte der befragten Unternehmen (46%) sieht einen positiven Effekt von Automatisierung, KI, Digitalisierung und Elektrifizierung auf ihr Geschäft, finanziert jedoch zunächst die Voraussetzungen. Logisch betrachtet bedeutet die Automatisierung einiger Prozesse ohne Berücksichtigung des Energieverbrauchs oder der veralteten elektrischen Infrastruktur im Wesentlichen, das Problem zu automatisieren. Wenn Energiepreise und Personalqualifikationen geklärt sind, wird das Automatisierungsprojekt gerechtfertigt sein.
Was sich ändert, ist das Verständnis des Automatisierungskonzepts. Früher war es einfach, Automatisierung als eine Roboterzelle zu definieren, aber im modernen Polen, wo die Arbeitskosten schneller steigen als im Rest der EU, bedeutet Automatisierung allmählich Ausrüstung, die manuelle Arbeit aus einem Prozess eliminiert – automatisierte Montage, Heißprüfung, Inspektion und die Software, die diese Systeme integriert. Die Trendlinien in diesem Markt, einschließlich der tatsächlichen Wachstumsquellen im Gegensatz zum Marketing, werden in diesem Überblick behandelt. Artikel zu den Trends der industriellen Automatisierung für 2026.
Auch die Amortisationsberechnungen entwickeln sich weiter. Der polnische Mindestlohn in PLN pro Monat lag ab 2026 bei PLN 4.806, was etwa PLN 31,4 pro Stunde entspricht. Diese Zahl steigt jedes Jahr, manuelle Bedienung durch zwei Arbeiter erscheint im Vergleich zur automatischen Station weniger gerechtfertigt; daher neigen Investitionen in Automatisierung dazu, sich in Zeiten von Arbeitskräftemangel zu beschleunigen, selbst wenn der entsprechende Gesamtindex sinkt.
Der Arbeitskräftemangel und warum die „Lights-Out“-Fertigung weiterhin gefördert wird
Die Arbeitskraft in Polen ist sowohl ein Hindernis als auch ein Anreiz für Ausrüstungsanbieter und verursacht beide Effekte in dieselbe Richtung.
Auf der einschränkenden Seite des Problems besteht ein gravierender Mangel an notwendigen Fachkräften in den Bereichen Ingenieurwesen, Bauleitung, Elektro- und Maschineninstallation sowie Energiemanagement. Die Bevölkerung im erwerbsfähigen Alter nimmt ab, während die am schnellsten wachsenden Branchen wie Netzwerkinfrastrukturen, Batterieproduktion und Verteidigungsindustrie Spezialisten aus demselben Bewerberpool anziehen. Daher sagen viele Arbeitgeber, dass es keine Schwierigkeiten bei der Auftragsfindung gibt, aber viele Probleme bei der Rekrutierung und Bindung der für deren Umsetzung benötigten Mitarbeiter.
Auf der antreibenden Seite des Problems ermöglicht der Mangel an ausgebildeten Arbeitskräften großen Herstellern, ein technologisches Automatisierungsprojekt als machbar zu betrachten. Unter den äußerst beliebten Konzepten richten polnische Hersteller zunehmend ihre Aufmerksamkeit auf die lights-out-Fabrik, in der Maschinen ohne menschliches Eingreifen arbeiten. Dies ist für die meisten Anlagen nicht erreichbar, und die ehrlichen Beispiele, bei denen es funktioniert, sind lehrreicher als die aspirativen – die realen Fälle, einschließlich dessen, was jeweils tatsächlich automatisiert wurde und was noch nicht, sind in dieser Übersicht gesammelt. dunkle Fabriken weltweit.
Für einen Anbieter ist die wichtige Lektion, dass sich der Business Case in Polen jetzt auf eingesparte Bedienerstunden konzentriert, nicht auf vermiedene Investitionskosten. Geräte, die eine Schichtposition eliminieren, können ihre Kosten in Polen schneller wieder einspielen als in den meisten Teilen Westeuropas, da die Position teurer ist als früher.
Trend 5: Aufstieg in der Wertschöpfungskette
Das Hauptkonzept im obigen Abschnitt ist der Wechsel von der Nutzung von Montageleistungen zur kostspieligeren Herstellung von Produkten, zusätzlich zu Verweisen auf bestimmte staatliche Initiativen, die über umfangreiche Finanzierung verfügen.
- Halbleiter. Ein nationales Programm wurde von der Polnischen Investitions- und Handelsagentur gestartet, das 1,5 Milliarden TP4T für die Entwicklung der Halbleiter-Lieferkette von der Konstruktion bis zur Produktion bereitstellt.
- Materialien für Batterien und Recycling statt nur Technologien für die Zellmontage. Derzeit werden Anlagen für die Produktion von Vorläufern für Kathoden und aktiven Kathodenmaterialien gebaut.
- Produktion von erneuerbaren Geräten. Zum Beispiel hat Vestas mit der Montage von Gondeln in Szczecin begonnen, die neuen Rotorblätter für seine Turbine werden in Szczecin nach der Übernahme der ST3 Offshore-Fundamentfabrik produziert. Windar Renovables arbeitet an der Produktion von Windturbinen in Szczecin. GRI Renewables und Baltic Towers errichten Produktionsanlagen für Offshore-Türme in Gdańsk.
- Bereitstellung von Elektronikdienstleistungen, wobei Scanfil sein Geschäft in Polen ausweitet und GARO seine Produktion und Logistik in Szczecin startet.
- Herstellung von Übertragungs- und Stromversorgungssystemen, die zuvor beschrieben wurden.
Die Hauptfolge der beschriebenen Projekte ist, dass sie Veränderungen auf dem Markt hinsichtlich des Käuferprofils bewirken. Mit anderen Worten, eine Anlage zur Montage von Standardprodukten muss nur über den Preis konkurrieren, aber ein Lieferant, der Komponenten für Batterien, Gondeln oder Halbleiter produziert, sollte Dokumentation, Rückverfolgbarkeit und Fähigkeiten bieten, die spezifisch für Käufer dieser Produkte sind. Daher steigen die Anforderungen an die Qualifikation, was den Wert des Anbieters erhöht, der diese Anforderungen erfüllen kann.
Die Herausforderungen
Nichts von alledem verläuft reibungslos. Fünf Einschränkungen prägen den Markt, und es ist ratsam, diese in einen Plan einzupreisen, anstatt sie während der Umsetzung zu entdecken.
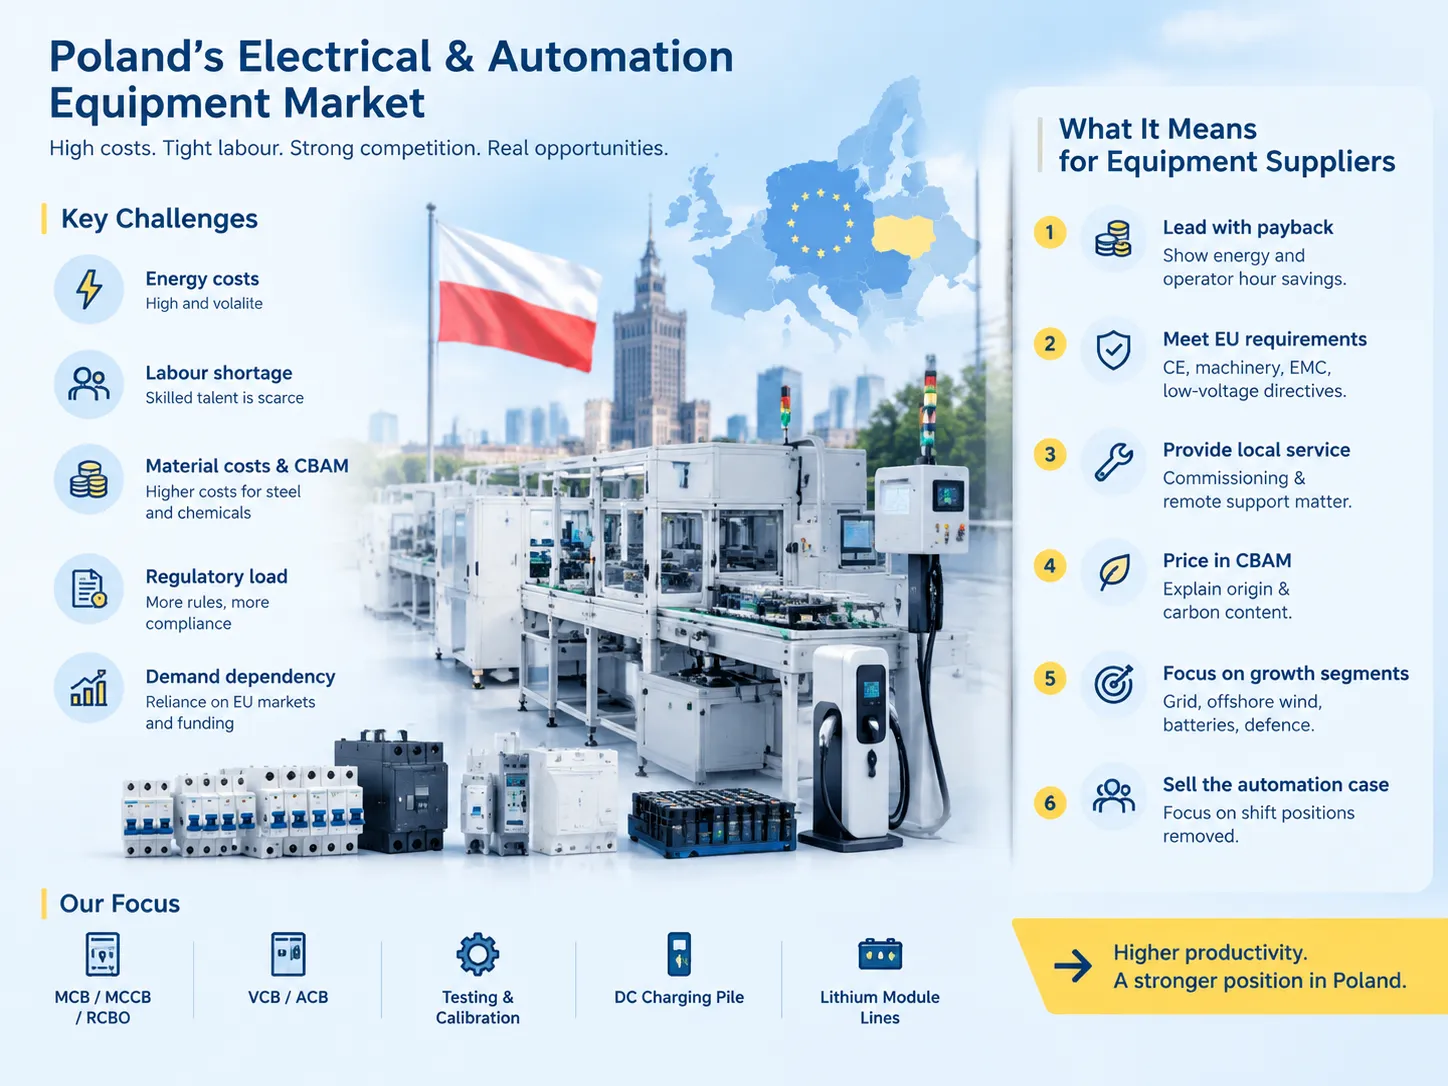
| Challenge | Detail | Praktische Auswirkung |
|---|---|---|
| Energiekosten | Hoch und volatil; 68 % der Hersteller nennen sie als Bedrohung für die Rentabilität | Energie-Rückzahlungsgeräte gewinnen; Investitionen nur in Kapazitäten werden verschoben |
| Arbeitskräftemangel | Akut im Ingenieurwesen, Maschinenbau und Energie; alternde Belegschaft; steigender Mindestlohn | Längere Inbetriebnahmezeiten, Wettbewerb um dieselben Techniker, Automatisierung wird früher gerechtfertigt |
| Materialkosten und CBAM | Der Carbon Border Adjustment Mechanism erhöht die Preise für metallische und chemische Halbfertigprodukte außerhalb der EU | Stahlintensive Ausrüstung kostet mehr; EU-Ursprungsanteil wird zum Beschaffungsargument |
| Regulatorische Belastung | ESG-Richtlinien und neue Verpflichtungen in Energie, Bau, Arbeit und KI verschieben sich von der Berichterstattung hin zu Betrieb und Produktentwicklung | Dokumentation und Compliance werden zu Produkteigenschaften statt zu Gemeinkosten |
| Nachfragedependenz | Starke Abhängigkeit von EU-Märkten und EU-Fördermitteln; Konsumgütersektoren sind schwacher EU-Nachfrage ausgesetzt | Auftragsübersicht ist gut im Infrastruktur- und Verteidigungsbereich, schwächer in der verbraucherorientierten Fertigung |
Zwei dieser Themen verdienen eine genauere Erklärung. Die Auswirkungen des CBAM sind wichtig für jeden, der elektrische Geräte verkauft, die aus Stahl bestehen oder Stahl enthalten, wie Gehäuse, Sammelschienen-Systeme und Transformatoren: Es ändert die Kalkulation der Landekosten von in der EU hergestellten und importierten Komponenten, unabhängig von den bestehenden Wechselkursen. Der Arbeitskräftemangel verändert die Wirtschaftlichkeit von Projekten und nicht deren Kosten: Der Lieferant, der die Ausrüstung mit einem kleineren Team zusammenstellen oder Geräte fernab seines Arbeitsplatzes in Betrieb nehmen kann, wird wertvoller als der Lieferant, der das nicht kann, da das Problem hier nicht Geld ist.
Es sollte auch beachtet werden, dass die Wettbewerbssituation ziemlich ernst ist. Polnische Hersteller von elektrischen Geräten stehen unter Preisdruck durch Hersteller aus China und anderen asiatischen Ländern, was sich in Zahlen zeigt: Solche Firmen können ihre Effizienz durch bessere Nutzung ihres Personals oder ihrer Zeit steigern, anstatt einfach die Mitarbeiterzahl zu erhöhen. Das ist dieselbe Reaktion, die in dieser Analyse der Herausforderungen für die Herstellung von Automatisierungsmaschinen beschrieben wird — steigende Kosten auf der einen Seite, Preiskampf auf der anderen, und die einzige dauerhafte Antwort ist Produktivität.
Was es für Ausrüstungsanbieter bedeutet, die nach Polen verkaufen
Wenn Sie einen Verkauf von elektrischen oder Automatisierungsgeräten auf diesem Markt in Betracht ziehen, beachten Sie die folgenden sechs Schlüsselaspekte.
- Beginnen Sie mit dem Fokus auf Amortisation. Ihr potenzieller Kunde möchte die Stromkosten und die Anzahl der Arbeitsstunden für den Betrieb des betrachteten Geräts wissen. Wenn Sie Angaben zu solchen Effizienzen machen, wird Ihr Angebot wahrscheinlich ansprechender sein als eine lange Beschreibung der Eingaben und Funktionen.
- Bitte beachten Sie, dass der Käufer Dokumentationen bezüglich der CE-Kennzeichnung und eine Konformitätserklärung der EU erhalten möchte. Während des Prozesses können technische Dokumente erforderlich sein, wie sie in der Maschinenrichtlinie, der EMV-Richtlinie oder der Niederspannungsrichtlinie für die im Geschäft beteiligte Ausrüstung aufgeführt sind. Die Einreichung der Dokumente ist verpflichtend und nicht optional.
- Berücksichtigen Sie, dass der Mangel an qualifiziertem Personal vom Vertriebsmitarbeiter verlangt, sicherzustellen, dass technischer Support entweder lokal oder über eine Fernverbindung verfügbar ist. Eine lokale Präsenz kann für die Käufer sogar wichtiger sein als der rabattierte Preis der angebotenen Ausrüstung.
- Bedenken Sie, dass dieser Markt unter hohen Preisen für Stahlteile leidet und alle Einkaufsleiter unter Stress stehen, wenn sie Ausrüstung kaufen, die mehr Probleme verursacht als nötig. Die Kosten Ihrer Komponenten können hoch sein, aber eine genaue Erklärung, woher sie stammen und welche Emissionen bei der Produktion entstanden sind, wird den Prozess erleichtern.
- Richten Sie Ihren Vertrieb auf spezifische Branchen aus; verschwenden Sie Ihre Zeit nicht mit dem Versuch, in den verbraucherorientierten Montagebereich einzutreten.
- Argumentieren Sie für Automatisierung mit der Tatsache, dass die Anzahl der zu besetzenden Stellen abnehmen wird. Da der Mindestlohn jedes Jahr steigt, wird es für Vertriebsmitarbeiter wahrscheinlich viel einfacher sein, einen Käufer für eine Lösung mit zwei Bedienern zu finden, als nach einer Lösung mit höherer Produktivität zu suchen.
Benlong ist im Nischenbereich automatisierter Montage- und Prozessmaschinen für die Herstellung elektrischer Komponenten tätig. Produktionslinien für MCB, MCCB, RCBO, VCB und ACB sowie Produktion, Prüfung und Kalibrierung von DC-Ladegeräten und Lithium-Modulen sind ebenfalls enthalten. Eine gute kommerzielle Illustration dessen ist das MCB-Automatik-Produktionslinienprogramm, bei dem die Ausrüstung eine definierte Abfolge manueller Operationen ersetzt, anstatt als universelle Roboterzelle zu fungieren – was die Art der Investition ist, die polnische Hersteller derzeit finanzieren.
Häufig gestellte Fragen
Ist Polen im Jahr 2026 ein guter Standort für die Herstellung elektrischer Ausrüstung?
Tatsächlich ist es notwendig für infrastrukturell bezogene und technologisch fortschrittliche Produktion und weniger für arbeitsintensive Montage. Für 2025 wird für Polen ein Wachstum von etwa 3,6% erwartet, verglichen mit dem EU-Durchschnitt von fast 1,4%, während für 2026 ein Wachstum von etwa 3,5 bis 3,6% prognostiziert wird. Zusätzlich zum Zugang zum EU-Markt verfügt Polen über ein sehr gutes Lieferantennetzwerk in der Automobil- und Elektronikindustrie, das die Einrichtung einer mehrmilliardenschweren Übertragungskapazität ermöglicht. Es gibt jedoch Gegenkräfte wie hohe Energiekosten, den bestehenden Mangel an Ingenieuren, stetig steigende Löhne ab einem Mindestlohn von PLN 4.806 sowie den CBAM-Tarifanreiz auf importierten Stahl und Chemikalien. Die Einschätzung des Standorts hängt hauptsächlich vom Anteil der Unternehmenskosten ab, die auf Arbeit und Energie entfallen.
Was sind die größten Trends in der polnischen Elektroindustrie für 2026?
Die Senkung der Energiekosten ist die wichtigste Triebkraft für Investitionen, die von 40 % der Hersteller identifiziert wurde. Das PSE-Übertragungsprojekt investiert rund 15 Milliarden Euro in den Bau von 4.700 km 400-kV-Leitungen und 28 Umspannwerken. Die Entwicklung von Batterien und Elektromobilität konsolidiert sich, wobei Polen als größter Hersteller von Lithium-Ionen-Batterien in Europa hervorgeht, dessen Wert bereits etwa 3 % des BIP beträgt. Mittel werden für Automatisierung und Digitalisierung bereitgestellt, diese Bereiche stehen jedoch erst nach Energieeffizienz und den Fähigkeiten der Mitarbeiter mit jeweils nur 24 % und 23 % an Bedeutung. Der Industriesektor verlagert sich hin zur Produktion von Halbleitern und Batteriematerialien, Komponenten für erneuerbare Energien und Ausrüstung für Stromnetze.
Wie groß ist das Investitionsprogramm für das polnische Stromnetz?
Das Entwicklungsprogramm von PSE für den Zeitraum 2025–2034 sieht Investitionen von etwa 15 Milliarden Euro vor, die es dem Unternehmen ermöglichen, rund 18 GW Offshore-Windenergie, 19 GW Onshore-Windenergie und 45 GW Energie aus Solarpanels zu erzeugen, was die gesamte Produktion erneuerbarer Energien auf fast 160 TWh pro Jahr bringt. Etwa 4.700 km 400-kV-Übertragungsleitungen werden verlegt und 28 Umspannwerke gebaut, zusammen mit weiteren Verbindungen, die für die ersten Offshore-Windparks und das zukünftige Kernkraftwerk mit einer Kapazität von 3,75 GW erforderlich sind. Die Größe des Programms ist in der polnischen Industrie beispiellos.
Was sind die Hauptprobleme, mit denen polnische Hersteller im Jahr 2026 konfrontiert sind?
Zwischen 2025 und 2034 sieht der Entwicklungsplan von PSE eine Finanzierung von rund 15 Milliarden Euro vor, um etwa 18 GW Offshore-Windenergie, 19 GW Onshore-Windenergie und 45 GW Solarenergie zu erzeugen. Die gesamte jährliche Produktion erneuerbarer Energien wird etwa 160 TWh betragen. Rund 4.700 km 400-kV-Leitungen werden verlegt und 28 Steuerzentralen errichtet, zusammen mit allen weiteren Verbindungen, die für die ersten Offshore-Windparks und den zukünftigen Bau eines Kernkraftwerks mit 3,75 GW Kapazität notwendig sind. Das Ausmaß des Projekts ist auf dem polnischen Markt beispiellos.
Warum rangiert Automatisierung nur an vierter Stelle der Investitionsprioritäten in Polen?
Hersteller konzentrieren sich zunächst auf die Finanzierung von Voraussetzungen. Die Hauptprobleme, auf die sich der Sektor konzentriert: Für 68 % der Unternehmen werden Energiepreise als Bedrohung für die Rentabilität angesehen, gefolgt von Energieeffizienz (40 %), den Kompetenzen der Mitarbeiter (38 %) und der Modernisierung der elektrischen Infrastruktur an vierter Stelle. Automatisierung nimmt mit 24 % den fünften Platz ein, und die Cybersicherheit der OT steht mit 23 % an sechster Stelle. Dies ist eine Reihenfolge, kein Mangel an Interesse: 46 % der Unternehmen sehen Chancen in Automatisierung, KI, Digitalisierung und Elektrifizierung.
Ist Polen immer noch ein Standort für kostengünstige Fertigung?
Jahr für Jahr wird dies allmählich weniger der Fall sein. Der Mindestlohn wird voraussichtlich im Jahr 2026 bei 4.806 PLN pro Monat liegen, und der Stundenmindestlohn bei etwa 31,4 PLN, während das Lohnwachstum für gefragte Berufe die Inflationsrate übertrifft. Polen wird auf dem EU-Markt weniger abhängig von den niedrigen Arbeitskosten, da es in Bereichen wie Marktzugang, Länge der Lieferkette, Qualifikationen der Arbeitskräfte und Logistik konkurrieren muss. Es folgt logisch, dass arbeitsintensive Industrien immer stärker automatisiert werden, während die Effizienz für Investoren zur obersten Priorität wird. Für den Lieferanten bedeutet dies, dass das sogenannte Kosten-Nutzen-Verhältnis weniger von den Kapitalkosten abhängen wird.
Referenzen
- Statistik Polen (GUS) — Wirtschafts- und Industrie-statistiken
- Instrat — Polnische Energie- und Netzanalysen, einschließlich Berichterstattung zur Offshore-Windnetz-Bereitschaft
- Polnische Investitions- und Handelsagentur (PAIH) — Berichterstattung zum Investitions- und Fertigungssektor
- Europäische Kommission — Mechanismus zur CO2-Grenzanpassung (Carbon Border Adjustment Mechanism)
- Internationale Elektrotechnische Kommission — in der EU-Fertigung angewandte Normen für elektrische Ausrüstung
Abschluss
Polen im Jahr 2026 steht für robuste Grundlagen und reale Einschränkungen, die das jeweilige Verhalten der Verbraucher auf dem Markt bestimmen. Die Chance zeigt sich im Wachstum von 3,6% gegenüber dem europäischen Durchschnitt von etwa 1,4%, dem 15-Milliarden-Euro-Energie-Netzprojekt, Europas führendem Batteriemarkt und Halbleiterprojekt mit einer Investition von 1,5 Milliarden USD. Die Herausforderung wird durch 68% der Energiekosten, den Mangel an Ingenieuren, CBAM im Bereich der Stahlproduktion und die schnell wachsende regulatorische Belastung angezeigt.
Die praktischen Ergebnisse bedeuten, dass polnische Unternehmen Energieeffizienz, Personalentwicklung und elektrische Infrastruktur kaufen, anstatt Automatisierungslösungen, und wenn sie Automatisierung kaufen, liegt der Fokus auf dem Ersatz und nicht auf der Erweiterung der Arbeitsstunden. Verkaufen Sie also basierend auf Fakten, und das Geschäft wird zuhören, im Gegensatz zum Verkauf basierend auf Fähigkeiten, bei dem das Projekt erst im nächsten Jahr im Budget berücksichtigt wird.
Drei wichtige Zahlen zu beachten: 40% der Unternehmen interessieren sich für Energieeffizienz, 36% der Unternehmen modernisieren ihre elektrische Infrastruktur und der Mindestlohn von 4.806 PLN, der ab Januar ansteigt.