benlong




Fabricação de Equipamentos Elétricos Polônia 2026 Tendências Desafios
A Polônia silenciosamente ascendeu para se tornar um dos centros de manufatura mais importantes da Europa para produtos elétricos, e somente em 2026 os números devem alcançar a reputação. O crescimento do país superou a média da UE, a construção da rede é o maior programa de capital na história da Polônia e as prioridades de investimento dos produtores poloneses mudaram de tal forma que determinam o tipo de equipamento que irão adquirir.
Em 2025, a Polônia alcançou uma taxa de crescimento de cerca de 3,6%, enquanto a média da UE foi de aproximadamente 1,4%. A perspectiva para 2026 prevê taxas de crescimento em torno de 3,6%. Um estudo da ABB realizado na primavera de 2026 indicou que cerca de 49% das empresas polonesas acreditam que as condições irão melhorar nos próximos 18 meses, enquanto 68% delas mencionaram os altos preços da energia como um fator de risco para a rentabilidade. O foco do investimento está na melhoria da eficiência energética (40%), no aprimoramento da expertise da equipe (38%) e na modernização da infraestrutura elétrica (36%), enquanto a descarbonização está em último lugar, com uma pontuação de 9%. O motor estrutural do mercado é a rede, já que o plano da PSE para 2025–2034 prevê cerca de €15 bilhões em gastos para construir 18 GW de capacidade eólica offshore, 19 GW de capacidade eólica onshore e 45 GW de capacidade solar, incluindo 4.700 km de novas linhas de energia de 400 kV e 28 novas subestações. Além disso, a Polônia é líder no mercado europeu de baterias de íon-lítio. Os principais desafios do mercado são questões trabalhistas, o custo dos materiais sob o CBAM e a legislação em constante evolução, desde a fase de reporte até a implementação efetiva.

O Contexto Macroeconômico
A Polônia não serve mais como um destino de implantação de baixo custo. Pelo contrário, está se tornando uma economia industrial com uma base de custo de mão de obra consistentemente crescente, o que traz uma modificação no fator de competição para várias empresas que fornecem equipamentos ao mercado.
| Indicador | Figura | Período da fonte |
|---|---|---|
| Crescimento do PIB, 2025 | Cerca de 3,6% | Estimativa do Escritório Central de Estatísticas da Polônia |
| Previsão de crescimento do PIB, 2026 | Acima de 3,6% (FMI 3,5%) | Previsões para 2026 |
| Crescimento médio da UE, 2026 | Cerca de 1,4% | Base de comparação |
| Salário mínimo mensal a partir de 2026 | PLN 4.806 | Estatutário |
| Taxa horária mínima a partir de 2026 | Cerca de PLN 31,4 | Estatutário |
| Participação da eletrônica nas exportações | Quase 12,4% | Computadores, produtos eletrônicos e ópticos |
| Participação da capacidade de íon-lítio | Cerca de 61% da capacidade global, primeiro na Europa | A partir de 2024 |
Os números mencionados anteriormente fornecem o contexto para tudo o que se segue. Um mercado que está a expandir-se a duas vezes e meia a velocidade média da UE e que agora trabalha com uma força de trabalho tão cara que a introdução de sistemas de automação se torna rentável comporta-se de forma diferente do mercado de arbitragem de custos no que diz respeito a equipamentos. Equipamentos que minimizam os custos laborais ou reduzem os custos energéticos são fáceis de vender; no entanto, equipamentos que apenas proporcionam uma capacidade aumentada não são tão fáceis de vender. Esta é a mesma mudança que está a remodelar o investimento em automação a nível global, e as dinâmicas subjacentes são abordadas nesta análise de ventos favoráveis na fabricação de máquinas de automação.
Tendência 1: O custo da energia é agora o motor do investimento
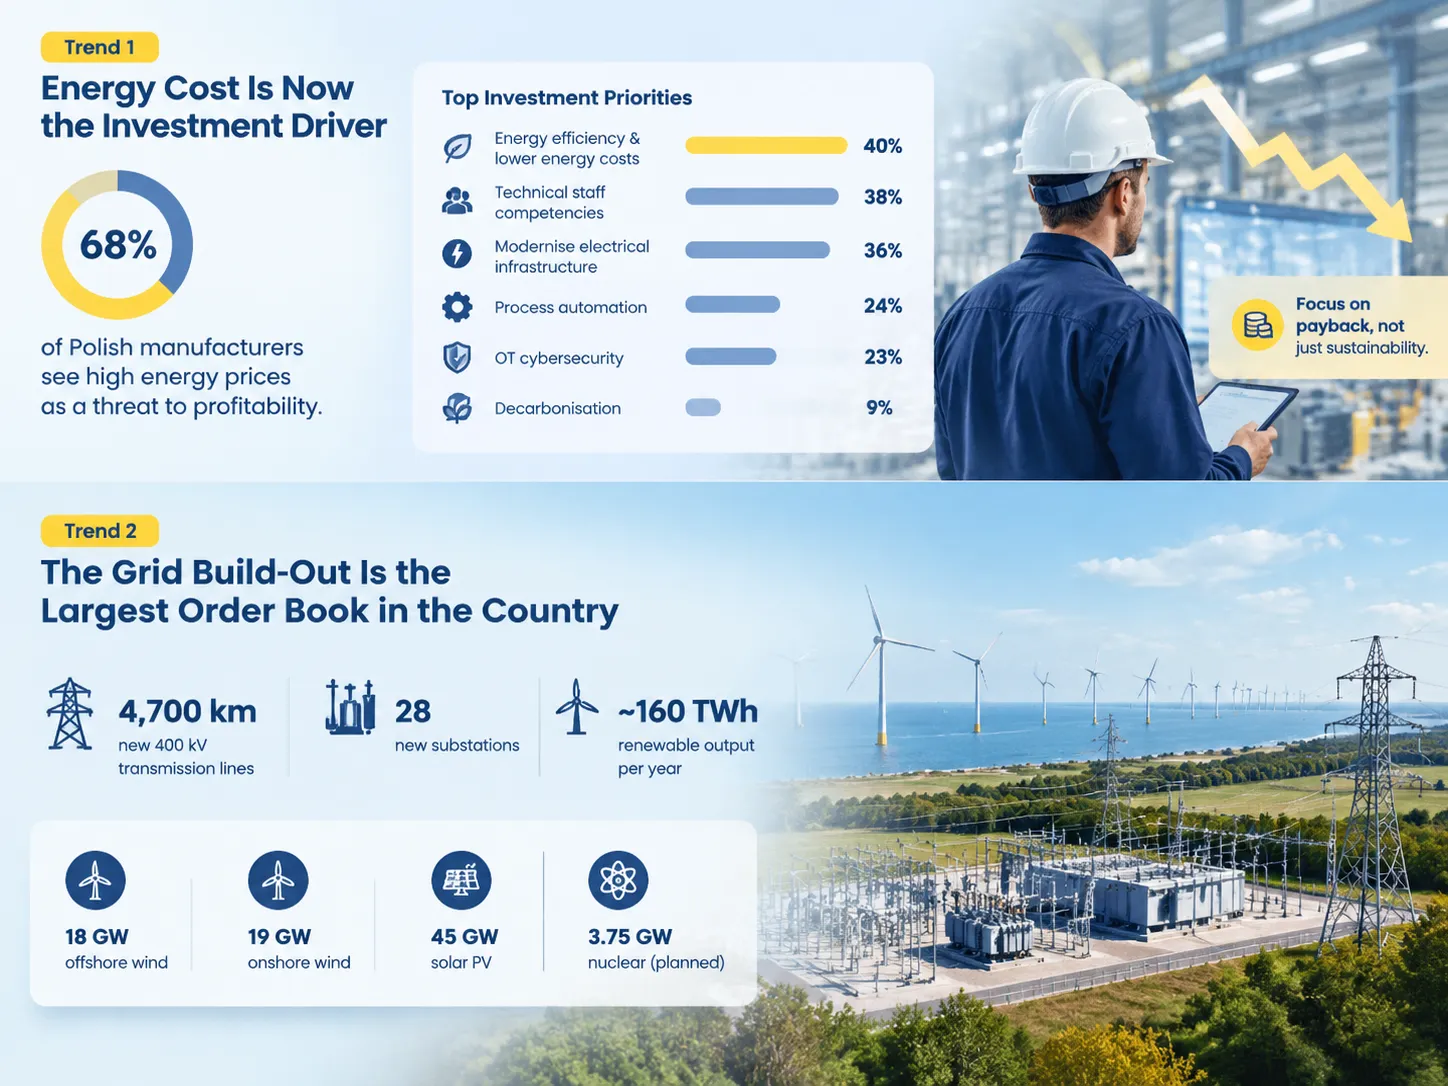
Há algo digno de nota no indicador dos dados industriais polacos de 2026. Não é apenas a observação do otimismo, mas também as condições em que esse otimismo se baseia. A pesquisa ABB Trends 2026/2027, que entrevistou empresas polacas em abril-maio de 2026, afirma que os altos preços da energia geram uma ameaça para 68% das operações empresariais inquiridas.
Consequentemente, a lista de prioridades que se segue aponta para a recuperação de custos em vez de enfrentar o crescimento.
| Prioridade de investimento | Percentagem que a nomeia |
|---|---|
| Melhorar a eficiência energética e reduzir os custos de energia | 40% |
| Desenvolver competências técnicas do pessoal | 38% |
| Modernizar a infraestrutura elétrica | 36% |
| Automação do processo de produção | 24% |
| Cibersegurança OT | 23% |
| Descarbonização | 9% |
Podem ser tiradas duas conclusões importantes, que são essenciais em termos comerciais. Em primeiro lugar, o que será vendido ao mercado polaco em 2026 será equipamento extensivo que proporcione retornos quer em poupanças de energia quer em poupanças de custos laborais, não algum hardware que tenha justificação por ser sustentável. Em segundo lugar, a descarbonização, classificada na nona posição com 9%, não implica que os fabricantes polacos sejam indiferentes — apenas a colocam no final da sequência, o que foi confirmado pelas palavras do chefe da divisão polaca da ABB na apresentação: as empresas estão primeiro interessadas em diminuir as despesas energéticas, melhorar as qualificações dos funcionários e modernizar a infraestrutura; só depois se concentram nas atividades relacionadas com automação e IA.
As intenções de despesa apoiam esta conclusão. 35% das empresas planeiam aumentar os gastos para desenvolvimento em 2026–2027 em comparação com o ano anterior, cerca de um terço das entidades afirma que será capaz de manter o nível atual de gastos, enquanto apenas cerca de 20% prevê uma redução nas despesas de desenvolvimento. As pequenas empresas são as mais otimistas — 52% delas avaliam a sua condição atual como boa ou muito boa, em comparação com 34% das médias empresas e 42% das grandes corporações, pois as grandes entidades enfrentam maior risco de flutuações nos preços da energia, pressão regulatória e escassez de mão-de-obra.
Tendência 2: A expansão da rede é o maior livro de encomendas do país
Se você trabalha com equipamentos de comutação, transformadores, proteção ou cabeamento, então o programa de desenvolvimento da rede polonesa é a maior oportunidade atualmente disponível no mercado e uma que é mais fácil de quantificar em quilômetros do que em euros.
A PSE, operadora do sistema de transmissão polonesa, publicou seu plano de desenvolvimento para 2025–2034 no qual anunciou que serão investidos até €15 bilhões em projetos que garantem o desenvolvimento de até 18 GW de energia eólica offshore, 19 GW de energia eólica onshore e 45 GW de energia fotovoltaica, que juntos produzirão cerca de 160 TWh de energia renovável por ano, próximo a 70% do volume total de geração de eletricidade na Polônia. A infraestrutura necessária consiste em 4.700 km de novas linhas de energia de 400 kV e 28 novas subestações. Para efeito de comparação, 4.700 quilômetros é a distância de Varsóvia a Reykjavik, construída em um país dentro de nove anos.
Os primeiros sinais de que algo está acontecendo já apareceram. A Polônia anunciou a prontidão total de sua rede para energia eólica offshore em janeiro de 2026. Juntamente com a nova subestação de Choczewo, a subestação expandida de Żarnowiec e a linha de 400 quilovolts Choczewo-Zarnowiec, as primeiras instalações de energia eólica offshore inaugurarão a era do Baltic Power, o primeiro parque eólico offshore do país, que gerará 1,2 GW graças a 76 turbinas eólicas cobrindo uma área de aproximadamente 130 km², o que é suficiente para produzir cerca de 3% das necessidades de eletricidade da Polônia, suficiente para abastecer 1,5 milhão de residências. O investimento total será de PLN 3,5 bilhões (aproximadamente €800 milhões) financiado pelo Plano Nacional de Recuperação da Polônia. Os próximos na fila são Baltica 2 com capacidade planejada de 1,5 GW e Bałtyk 2 e 3 com uma produção combinada de 1,44 GW, previstos para serem concluídos até 2027, seguidos pelo BC-Wind em 2028 com capacidade de 390 MW. O registro de conexão da PSE revela nove projetos offshore já preparados com capacidade instalada de 8,76 GW e conexão aprovada.
O ônus é igualmente significativo em termos do sistema de energia existente. Em abril de 2025, a Polônia tinha aproximadamente 22,1 GW de energia solar fotovoltaica e 10,9 GW de energia eólica onshore, sendo que a primeira contribuiu com cerca de 64% da capacidade total gerada a partir de fontes renováveis, o que resultou em superlotação da rede e redução da produção: quase 600 GWh de eletricidade fotovoltaica foram evitados no primeiro semestre de 2025. Isso cria requisitos para armazenamento, resposta do lado da demanda e atualizações da rede, que podem ser observados na demanda correspondente por projetos de armazenamento — o registro da PSE mostra 1 GW de baterias em Choczewo, 400 MW em Olsztyn Mątki e vários projetos na faixa de 200–400 MW.
A energia nuclear é uma dimensão adicional da situação. Em dezembro de 2025, a Comissão Europeia aprovou o auxílio estatal para a construção da primeira central nuclear da Polónia, que será uma instalação de última geração de 3,75 GW localizada na costa do Báltico, que está a ser construída pela Westinghouse e deverá começar a operar na segunda metade da década de 2030. Independentemente do cronograma do projeto, esta é a tarefa que precisa ser concluída no âmbito do programa de transmissão.
Tendência 3: Baterias e Eletromobilidade
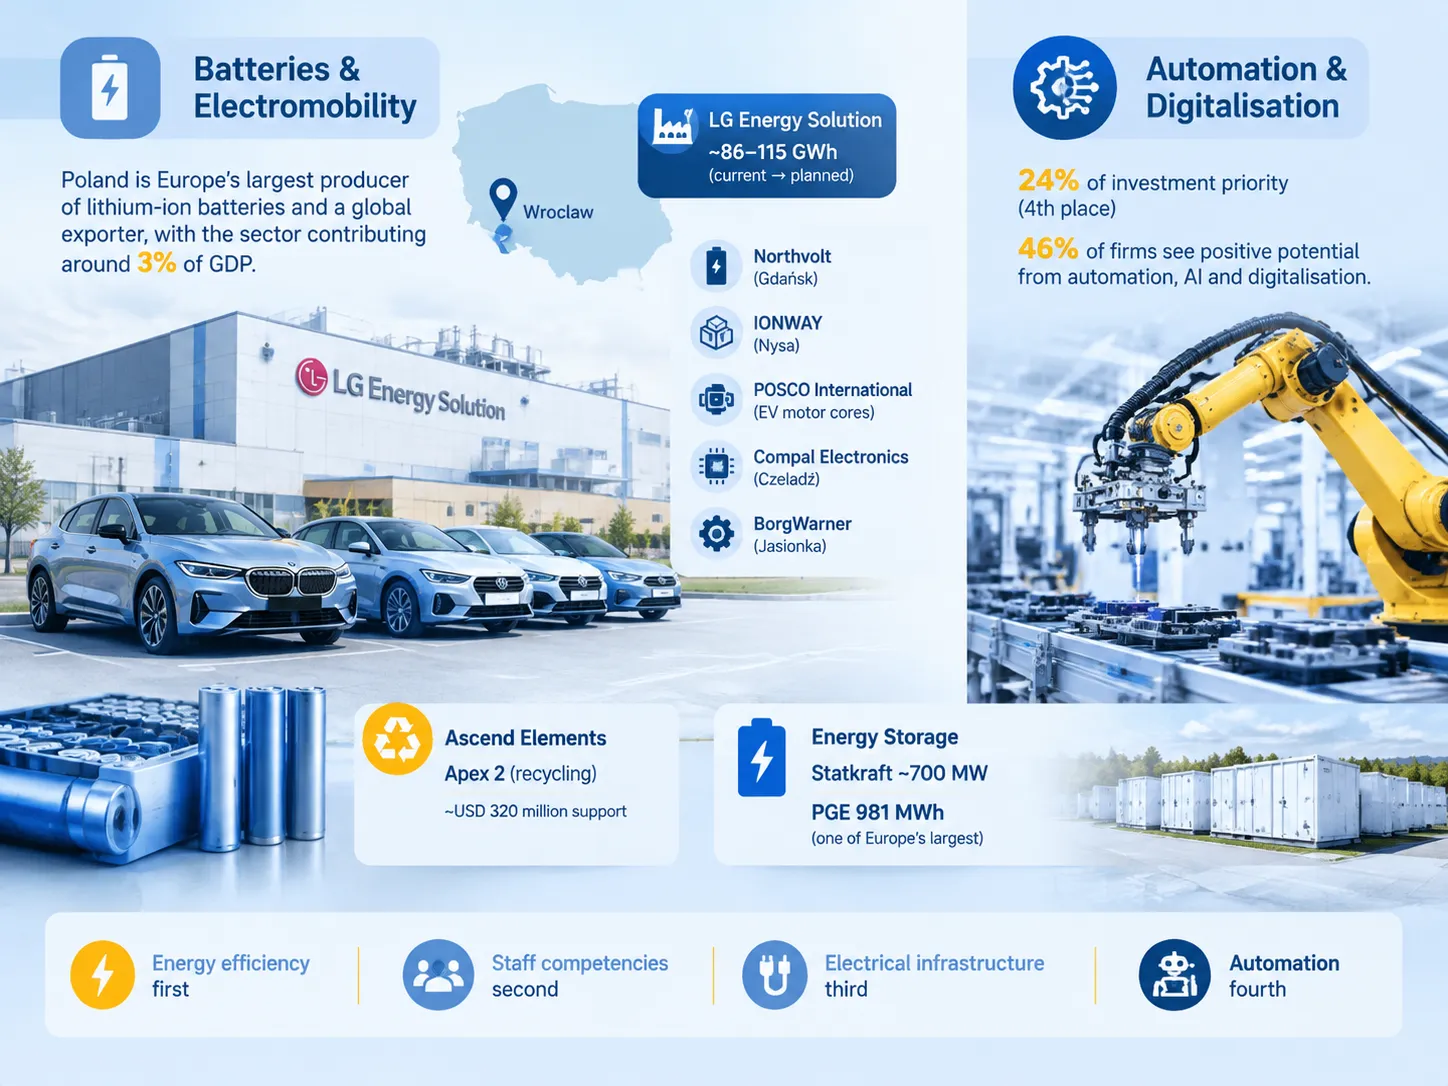
O desenvolvimento da indústria de baterias da Polónia deixou de ser um tema apenas noticioso e tornou-se um dos principais participantes no mercado global de baterias. O país possui o status de maior produtor de baterias de íon-lítio na Europa e desempenha um papel significativo no panorama mundial da fabricação de baterias, contribuindo com cerca de 3% para o PIB da Polónia.
A base para esta indústria é liderada por uma das maiores fábricas de baterias de íon-lítio em operação perto de Wrocław, que pertence à LG Energy Solution, com uma capacidade anual de produção de quase 86 GWh, que será eventualmente expandida para fornecer 115 GWh de baterias por ano. As baterias fabricadas lá fornecem para Audi, BMW, Ford e Volkswagen. Como um projeto especialmente concebido, a empresa envolvida na operação e desenvolvimento da fábrica iniciou o projeto 46inEU com o apoio da Comissão Europeia, que implica a obtenção de produções de baterias cilíndricas de próxima geração para carros elétricos.
Além dessa instalação, a cadeia de suprimentos existente na região melhorou devido à abertura da fábrica de montagem da Northvolt em Gdańsk, à joint venture IONWAY com o objetivo de lançar uma fábrica de materiais catódicos em Nysa. A POSCO International continua a produção em curso de motores elétricos e a Compal Electronics está focada na formação de operações de eletrônica automotiva em Czeladź, enquanto a fabricação de componentes de combustão foi transferida para as instalações nacionais da BorgWarner em Jasionka.
Enquanto é responsável pela fabricação das baterias descritas anteriormente, a indústria polonesa avançou para uma nova etapa, com o projeto Apex 2 da Ascend Elements pretendendo desenvolver uma das maiores operações de reciclagem de resíduos de baterias na Europa, um empreendimento apoiado com mais de $300 milhões de financiamento governamental e que representa um excelente exemplo da implementação do Regulamento da UE sobre Materiais Críticos.
Em termos de geração, também vale a pena mencionar a popularidade crescente das indústrias de armazenamento desenvolvidas pela empresa internacional norueguesa Statkraft, bem como a utilidade planejada da PGE, que oferecerá uma das maiores instalações de armazenamento de baterias operando com uma capacidade esperada de quase 981 MWh com a ajuda das baterias LG.
O ponto de vista dos fornecedores de equipamentos, focado na importância de plantas de fabricação de baterias tão potentes, enfatiza o fato de que as plantas de baterias são obrigadas a cumprir todos os requisitos dos sistemas elétricos, o que é essencial para os fornecedores automotivos.
Tendência 4: Automação e Digitalização Vêm em Segundo Lugar, Não em Primeiro
O quarto lugar no ranking de prioridades da Polônia entre os investimentos pertence à automação e alcança 24%. Embora essa disposição seja um pouco enganosa, ela não indica desinteresse algum, o que é o caso na realidade.
Quase metade das empresas pesquisadas (46%) vê um efeito positivo da automação, IA, digitalização e eletrificação em seus negócios, mas estão financiando os pré-requisitos primeiro. Em termos lógicos, automatizar alguns processos sem considerar o consumo de energia ou a infraestrutura elétrica desatualizada significa essencialmente automatizar o problema. Quando os preços da energia e as habilidades do pessoal forem resolvidos, o projeto de automação será justificado.
O que está mudando é a compreensão do conceito de automação. No passado, era fácil definir automação como uma célula robótica, mas na Polônia moderna, onde os custos trabalhistas estão crescendo mais rapidamente do que no resto da UE, automação gradualmente significa equipamentos que eliminam o trabalho manual de um processo – montagem automatizada, testes a quente, inspeção e o software que integra esses sistemas juntos. As linhas de tendência nesse mercado, incluindo de onde o crescimento realmente vem em vez de onde está o marketing, são abordadas nesta análise de tendências de automação industrial para 2026.
Os cálculos de reembolso também estão evoluindo. O salário mínimo polonês em PLN por mês era de PLN 4.806 a partir de 2026, cerca de PLN 31,4 por hora. A cada ano esse número cresce, a operação manual liderada por dois trabalhadores parece menos justificada em comparação com a estação automática; assim, os investimentos em automação tendem a acelerar durante o período de escassez de mão de obra, mesmo em tempos em que o índice respectivo geral diminui.
A Escassez de Mão de Obra e Por Que a Fabricação Lights-Out Continua Recebendo Financiamento
A mão de obra na Polônia serve tanto como obstáculo quanto como estímulo para os fornecedores de equipamentos e é responsável por ambos os efeitos seguirem na mesma direção.
No lado restritivo da questão, persiste uma grave escassez de profissionais necessários nas áreas de engenharia, gestão de construção, instalação elétrica e mecânica, e gestão de energia. A população da força de trabalho em idade ativa está em declínio, enquanto as indústrias que mais se desenvolvem, como infraestruturas de rede, produção de baterias e indústrias de defesa, têm atraído especialistas do mesmo grupo de candidatos. Assim, muitos empregadores dizem que não há dificuldade em encontrar pedidos, mas há muitos problemas em recrutar e reter os funcionários necessários para sua implementação.
Do lado do incentivo, a falta de trabalhadores qualificados permite que grandes fabricantes considerem um projeto de automação tecnológica como viável. Entre conceitos extremamente populares, os fabricantes poloneses estão cada vez mais atentos à fábrica lights-out, onde as máquinas funcionam sem intervenção humana. Isso não é alcançável para a maioria das plantas, e os exemplos honestos de onde isso funciona são mais instrutivos do que os aspiracionais — os casos reais, incluindo o que cada um realmente automatizou e o que ainda não pode, são coletados nesta revisão de fábricas escuras ao redor do mundo.
Para um fornecedor, a lição importante é que o caso de negócio na Polônia agora foca nas horas de operador economizadas, não nos custos de investimento evitados. Equipamentos que eliminam uma posição de turno podem recuperar seus custos mais rapidamente na Polônia do que na maior parte da Europa Ocidental, já que a posição é mais cara do que antes.
Tendência 5: Subindo na Cadeia de Valor
O conceito principal na passagem acima é a mudança do uso de serviços de montagem para a fabricação mais custosa de produtos, além de se referir a certas iniciativas governamentais que possuem amplo financiamento.
- Semicondutores. Um programa nacional foi iniciado pela Agência Polonesa de Investimento e Comércio, alocando 1,5 bilhões para desenvolver a cadeia de suprimentos de semicondutores, começando pelo design e terminando com a produção.
- Materiais para baterias e reciclagem em vez de apenas tecnologias para montagem de células. Agora, estão sendo construídas plantas para produção de precursores para cátodos e materiais ativos para cátodos.
- Produção de equipamentos renováveis. Por exemplo, a Vestas iniciou a montagem de naceles em Szczecin, as novas pás do rotor para sua turbina são produzidas em Szczecin após a aquisição da fábrica de fundações offshore ST3. A Windar Renovables está trabalhando na produção de turbinas eólicas em Szczecin. A GRI Renewables e a Baltic Towers estão construindo instalações de produção para torres offshore em Gdańsk.
- Prestação de serviços eletrônicos, onde a Scanfil está expandindo seus negócios na Polônia e a GARO inicia sua produção e logística em Szczecin.
- Fabricação de sistemas de transmissão e fornecimento de energia que foram descritos anteriormente.
A principal implicação dos projetos descritos é que eles provocam mudanças no mercado em termos do perfil do comprador. Em outras palavras, uma planta de montagem de commodities deve competir apenas no preço, mas um fornecedor que produz componentes de baterias, naceles ou semicondutores deve fornecer documentação, rastreabilidade e capacidades específicas para os compradores desses produtos. Portanto, os requisitos para qualificação estão aumentando, elevando assim o valor do fornecedor capaz de satisfazer esses requisitos.
Os Desafios
Nada do que foi mencionado é isento de atritos. Cinco restrições estão moldando o mercado, e vale a pena incluí-las no planejamento em vez de descobri-las durante a execução.
| Challenge | Detalhe | Efeito prático |
|---|---|---|
| Custos de energia | Altos e voláteis; 68% dos fabricantes os nomeiam como uma ameaça à lucratividade | Equipamentos com retorno energético ganham; investimentos apenas em capacidade são adiados |
| Escassez de mão de obra | Aguda em engenharia, M&E e energia; força de trabalho envelhecida; aumento do piso salarial | Janelas de comissionamento mais longas, competição pelos mesmos técnicos, automação justificada mais cedo |
| Custos de materiais e CBAM | O Mecanismo de Ajuste na Fronteira de Carbono eleva os preços de produtos semiacabados metálicos e químicos provenientes de fora da UE | Equipamentos intensivos em aço custam mais; conteúdo de origem UE torna-se argumento de compra |
| Carga regulatória | Diretrizes ESG e novas obrigações em energia, construção, trabalho e IA mudando de relatórios para operações e desenvolvimento de produtos | Documentação e conformidade tornam-se características do produto em vez de encargos |
| Dependência da demanda | Forte dependência dos mercados da UE e do financiamento da UE; setores de bens de consumo expostos à fraca demanda da UE | Visibilidade de pedidos é boa em infraestrutura e defesa, mais fraca na manufatura voltada ao consumidor |
Dois desses problemas merecem explicação adicional. O impacto do CBAM é importante para quem vende qualquer equipamento elétrico feito de aço ou contendo aço, como invólucros, sistemas de barramento e transformadores: ele altera o cálculo dos custos desembarcados dos componentes fabricados na UE e importados, independentemente das taxas de câmbio existentes. A escassez de mão de obra altera a economia dos projetos, não seu custo: o fornecedor que consegue montar o equipamento com uma equipe menor ou comissionar equipamentos distantes de seu local de trabalho torna-se mais valioso do que aquele que não consegue, pois o problema neste caso não é dinheiro.
Deve-se também notar que, em termos de ambiente competitivo, a situação é bastante séria. Fabricantes poloneses de equipamentos elétricos estão sob pressão de fabricantes da China e de outros países asiáticos em termos de preços, o que pode ser visto nos números: essas empresas podem melhorar a eficiência graças à utilização de seu pessoal ou tempo, em vez de simplesmente aumentar o número de seus funcionários. Essa é a mesma resposta descrita nesta análise de os desafios enfrentados pela fabricação de máquinas de automação — aumento dos custos de um lado, competição de preços do outro, e a única resposta duradoura sendo a produtividade.
O que isso significa para fornecedores de equipamentos que vendem para a Polônia
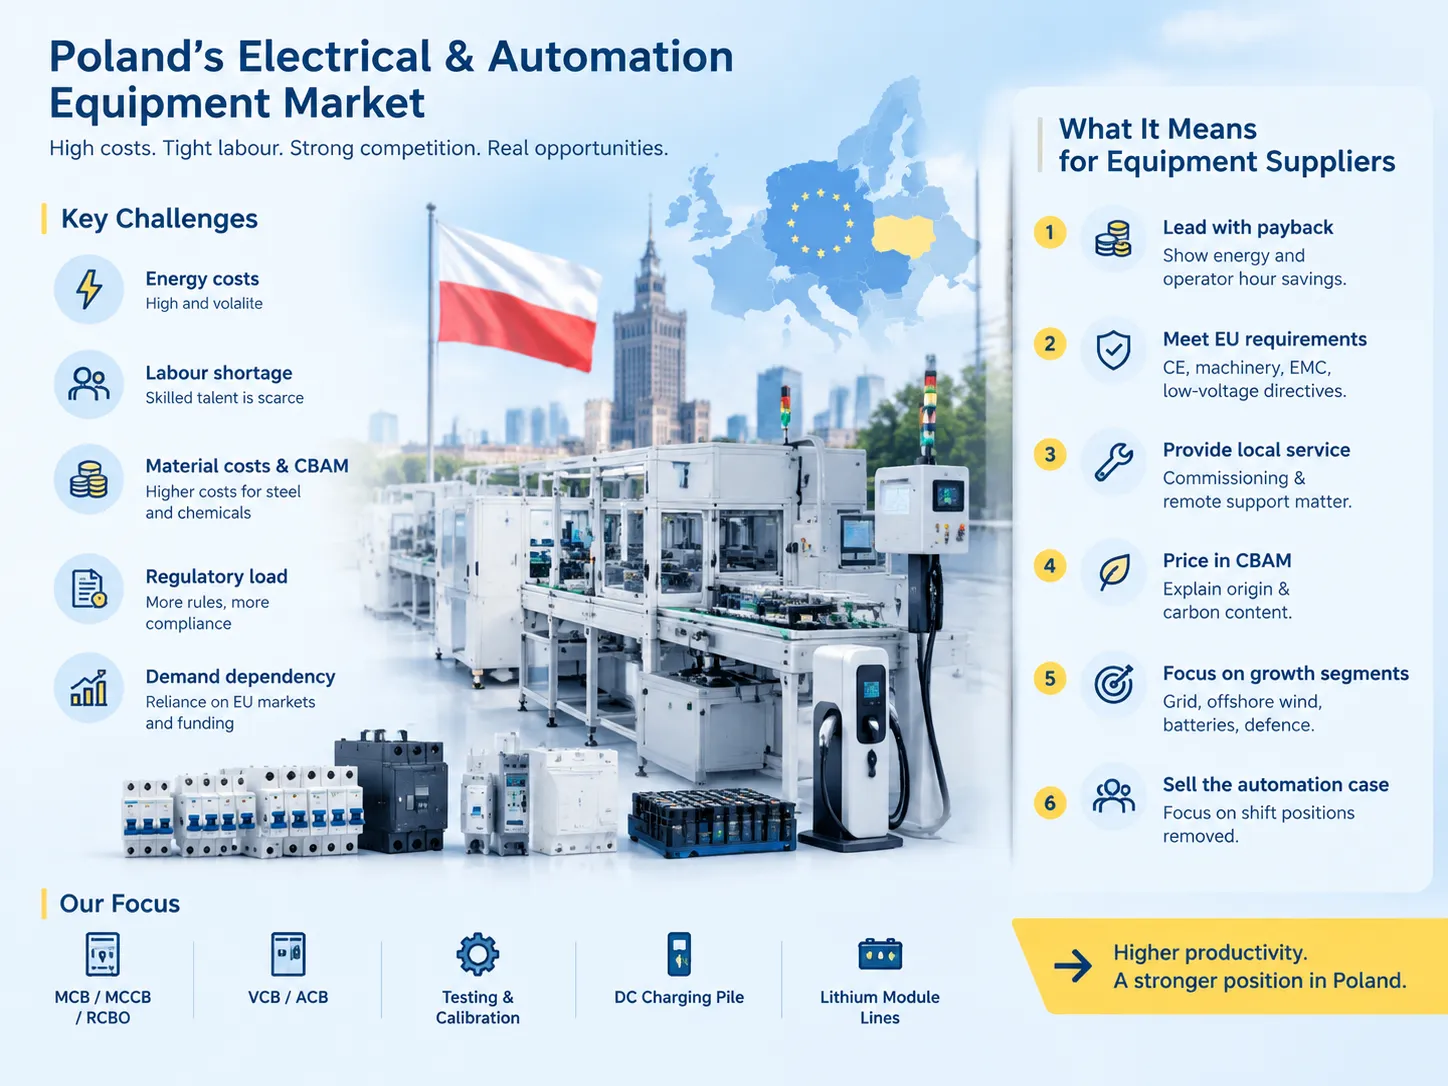
Se você está considerando vender equipamentos elétricos ou de automação para este mercado, esteja ciente dos seis aspectos-chave a seguir.
- Comece focando no retorno do investimento. Seu cliente potencial vai querer saber o custo da eletricidade e o número de horas-homem envolvidas na operação do dispositivo em questão. Se você fornecer dados sobre essas eficiências, sua oferta provavelmente será mais atraente do que uma descrição longa de suas entradas e características.
- Esteja ciente de que o comprador desejará obter documentação relativa à marca CE e uma declaração de conformidade da UE. Podem ser exigidos documentos técnicos durante o processo, conforme listado na diretiva de máquinas, diretiva EMC ou diretiva de baixa tensão em vigor para o equipamento envolvido na transação. A submissão de documentos é obrigatória e não opcional.
- Tenha em conta que a falta de pessoal qualificado exigirá que o vendedor assegure que haja suporte técnico disponível, seja localmente ou via conexão remota. A presença local pode ser até mais desejada pelos compradores do que o preço com desconto do equipamento oferecido.
- Lembre-se de que este mercado sofre com preços elevados para peças de aço e que todos os responsáveis pelas compras ficam estressados ao adquirir equipamentos que causam mais problemas do que deveriam. O custo do seu insumo pode ser alto, mas explicar precisamente de onde ele vem e o que foi emitido durante sua produção facilitará o processo.
- Direcione suas vendas para indústrias específicas; não perca tempo tentando entrar no mercado de montagem voltado para o consumidor final.
- Construa o argumento para automação com base no fato de que o número de posições a serem preenchidas diminuirá. Considerando que o salário mínimo aumenta a cada ano, os vendedores podem achar muito mais fácil encontrar um comprador para uma solução com dois operadores do que buscar uma solução com maior produtividade.
A Benlong atua no nicho de máquinas automatizadas de montagem e processos para fabricação de componentes elétricos. Linhas de produção para MCB, MCCB, RCBO, VCB e ACB, bem como produção, teste e calibração de carregadores DC e módulos de lítio, também estão incluídas. Uma boa ilustração do que isso representa comercialmente é o programa de linha de produção automática de MCB, onde o equipamento substitui uma sequência definida de operações manuais em vez de existir como uma célula robótica de uso geral — que é o tipo de investimento que os fabricantes poloneses estão atualmente financiando.
Perguntas frequentes
A Polônia é um bom lugar para fabricar equipamentos elétricos em 2026?
De fato, é necessária para produção relacionada à infraestrutura e tecnologicamente avançada, e não tanto para montagem intensiva em mão de obra. Espera-se que a Polônia cresça cerca de 3,6% em 2025, em comparação com a média da UE de quase 1,4%, enquanto o crescimento pode ser esperado em torno de 3,5 a 3,6% em 2026, e além do acesso ao mercado da UE, a Polônia possui uma rede muito boa de fornecedores na indústria automotiva e eletrônica que possibilitará estabelecer uma capacidade de transmissão multibilionária. No entanto, existem contrapesos, como altos custos de energia, escassez existente de engenheiros, aumento constante dos salários a partir do salário mínimo de PLN 4.806, e o incentivo tarifário CBAM sobre aço e produtos químicos importados. A avaliação do local depende principalmente da proporção dos gastos da empresa relacionados a mão de obra e energia.
Quais são as maiores tendências na fabricação elétrica polonesa para 2026?
A redução do custo de energia é a principal força motriz para investimentos, identificada por 40% dos fabricantes. O projeto de transmissão da PSE está investindo cerca de 15 bilhões de euros na construção de 4.700 km de linhas de energia de 400 kV e 28 subestações. O desenvolvimento de baterias e eletromobilidade está se consolidando, com a Polônia emergindo como o maior produtor de baterias de íon-lítio da Europa, já avaliado em cerca de 3% do PIB. Fundos são alocados para automação e digitalização, mas essas áreas são colocadas após a eficiência energética e as habilidades dos funcionários, com apenas 24% e 23% de importância, respectivamente. O setor industrial está se deslocando para semicondutores e materiais para baterias, componentes de energia renovável e produção de equipamentos para redes elétricas.
Qual é o tamanho do programa de investimento na rede da Polônia?
O programa de desenvolvimento da PSE para o período de 2025–2034 prevê um investimento aproximado de €15 bilhões, que permitirá à empresa produzir cerca de 18 GW de energia eólica offshore, 19 GW de energia eólica onshore e 45 GW de energia proveniente de painéis solares, elevando a produção total de energia renovável para quase 160 TWh por ano. Aproximadamente 4.700 km de linhas de transmissão de 400 kV serão instaladas e 28 subestações serão construídas, juntamente com outras conexões necessárias para os primeiros parques eólicos offshore e para a futura usina nuclear com capacidade de 3,75 GW. O tamanho do programa é sem precedentes na indústria da Polônia.
Quais são os principais desafios enfrentados pelos fabricantes poloneses em 2026?
Entre 2025 e 2034, o plano de desenvolvimento da PSE prevê um financiamento de cerca de €15 bilhões para ajudar a gerar cerca de 18 GW de energia eólica offshore, 19 GW de energia eólica onshore e 45 GW de energia solar. A produção anual total de energia renovável será aproximadamente 160 TWh. Cerca de 4.700 km de linhas de energia de 400 kV serão estendidos e 28 centros de controle serão construídos, juntamente com todas as outras conexões necessárias para os parques eólicos offshore iniciais e para a futura construção de uma usina nuclear com capacidade de 3,75 GW. A escala do projeto é inédita no mercado polonês.
Por que a automação está apenas em quarto lugar nas prioridades de investimento da Polônia?
Os fabricantes estão focando primeiro no financiamento dos pré-requisitos. Os principais problemas que o setor está enfrentando: para 68% das empresas, os preços da energia são considerados uma ameaça à lucratividade, enquanto a eficiência energética vem em segundo lugar (40%), as competências dos trabalhadores em terceiro (38%) e a modernização da infraestrutura elétrica em quarto lugar. A automação ocupa a quinta posição com 24% e a cibersegurança de OT está em sexto lugar com 23%. Esta é uma sequência, não falta de interesse: 46% das empresas veem oportunidades em automação, IA, digitalização e eletrificação.
A Polônia ainda é um local de fabricação de baixo custo?
Gradualmente tornando-se menos a cada ano. O salário mínimo deve atingir PLN 4.806 por mês em 2026, e o mínimo por hora cerca de PLN 31,4, enquanto o crescimento salarial para empregos em demanda prevalece sobre a taxa de inflação. A Polônia está se tornando menos dependente do baixo custo da mão de obra no mercado da UE, pois precisa competir em áreas como acesso ao mercado, comprimento da cadeia de suprimentos, qualificações da força de trabalho e logística. Segue logicamente que as indústrias intensivas em mão de obra estão se tornando cada vez mais automatizadas, enquanto a prioridade máxima dos investidores está se tornando a eficiência. Assim, aos olhos do fornecedor, isso significa que a chamada relação custo-benefício se tornará menos dependente dos custos de capital.
Referências
- Statistics Poland (GUS) — estatísticas econômicas e industriais
- Instrat — análise polonesa de energia e rede, incluindo relatórios sobre prontidão da rede eólica offshore
- Polish Investment and Trade Agency (PAIH) — relatórios do setor de investimento e manufatura
- European Commission — Mecanismo de Ajuste na Fronteira de Carbono
- International Electrotechnical Commission — normas de equipamentos elétricos aplicadas na manufatura da UE
Conclusão
A Polônia no ano de 2026 denota os fundamentos robustos e limitações reais que dão origem ao comportamento respectivo dos consumidores no mercado. A oportunidade é marcada pelo crescimento de 3,6% contra a média culta europeia aproximada de 1,4%, o projeto de redes de energia de €15 bilhões, o principal mercado de baterias da Europa e projeto de semicondutores com um investimento de USD 1,5 bilhão. A preocupação é indicada por 68% dos custos de energia, a falta de engenheiros, CBAM em relação à produção de aço e o rápido crescimento da carga regulatória.
Os resultados práticos significam que as empresas polonesas compram eficiência energética, desenvolvimento de mão de obra e infraestrutura elétrica em vez de soluções de automação, e quando compram automação, o foco está em substituir em vez de adicionar horas de trabalho. Assim, venda com base no fato, e o negócio ouvirá, ao contrário de vender com base na capacidade, o projeto ficará no orçamento para o próximo ano.
Três números importantes a notar: 40% das empresas interessadas em eficiência energética, 36% das empresas modernizando sua infraestrutura elétrica e o salário mínimo de PLN 4.806 que aumenta a partir de janeiro.