benlong




روندها و چالشهای تولید تجهیزات الکتریکی لهستان در سال ۲۰۲۶
لهستان به طور پنهانی به یکی از مهمترین مراکز تولید کالاهای الکتریکی در اروپا تبدیل شده است و انتظار میرود که در سال ۲۰۲۶ آمارها با شهرت آن همگام شوند. رشد این کشور از میانگین اتحادیه اروپا پیشی گرفته است، ساخت شبکه بزرگترین برنامه سرمایهگذاری در تاریخ لهستان است و اولویتهای سرمایهگذاری تولیدکنندگان لهستانی به گونهای تغییر کرده که نوع تجهیزاتی را که تهیه خواهند کرد تعیین میکند.
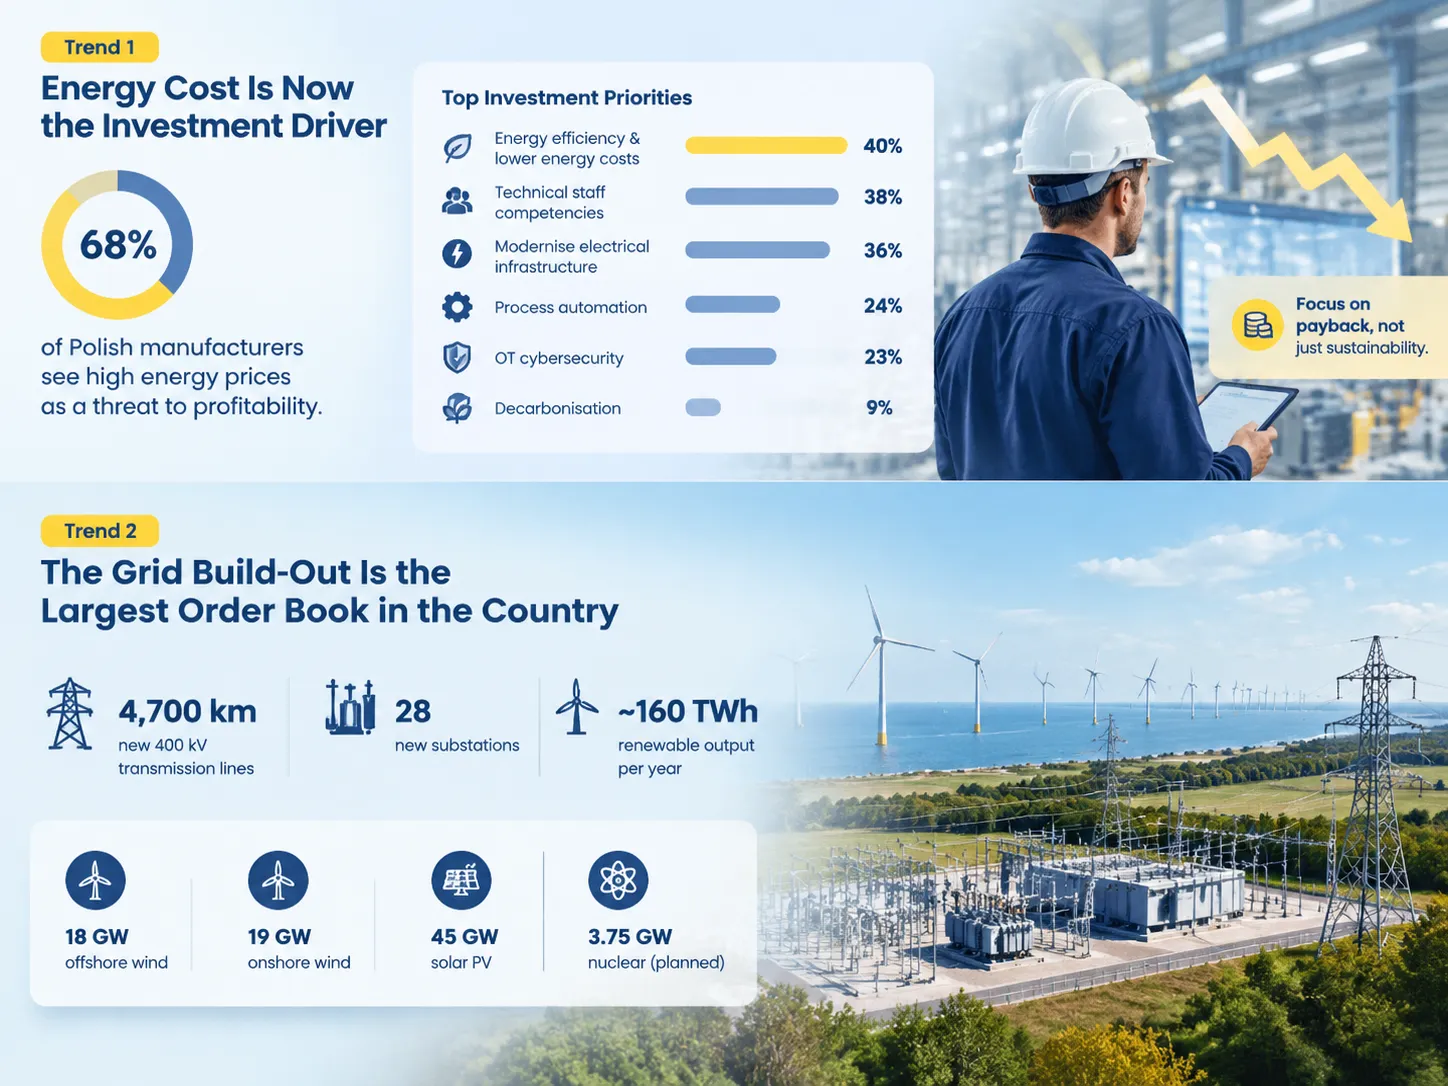
در سال ۲۰۲۵، لهستان به نرخ رشد حدود ۳.۶۱TP3T دست یافت، در حالی که میانگین اتحادیه اروپا حدود ۱.۴۱TP3T بود. چشمانداز سال ۲۰۲۶ نرخ رشد حدود ۳.۶۱TP3T را نشان میدهد. مطالعهای که توسط ABB در بهار ۲۰۲۶ انجام شد نشان داد که حدود ۴۹۱TP3T از شرکتهای لهستانی معتقدند شرایط در ۱۸ ماه آینده بهبود خواهد یافت، در حالی که ۶۸۱TP3T از آنها قیمتهای بالای انرژی را به عنوان عامل ریسک برای سودآوری ذکر کردند. تمرکز سرمایهگذاری بر بهبود بهرهوری انرژی (۴۰۱TP3T)، ارتقاء تخصص کارکنان (۳۸۱TP3T) و نوسازی زیرساختهای برق (۳۶۱TP3T) است، در حالی که کربنزدایی در آخرین جایگاه با امتیاز ۹۱TP3T قرار دارد. محرک ساختاری بازار شبکه است، زیرا برنامه PSE برای سالهای ۲۰۲۵–۲۰۳۴ شامل حدود ۱۵ میلیارد یورو هزینه برای ساخت ۱۸ گیگاوات ظرفیت باد فراساحلی، ۱۹ گیگاوات ظرفیت باد خشکی و ۴۵ گیگاوات ظرفیت انرژی خورشیدی، از جمله ۴۷۰۰ کیلومتر خطوط برق جدید ۴۰۰ کیلوولت و ۲۸ ایستگاه فرعی جدید است. علاوه بر این، لهستان پیشرو بازار باتریهای لیتیوم-یونی در اروپا است. چالشهای کلیدی بازار شامل مسائل نیروی کار، هزینه مواد تحت CBAM و قوانین پیوسته در حال تحول از مرحله گزارشدهی تا اجرای واقعی است.

زمینه کلان
لهستان دیگر به عنوان مقصدی با هزینه پایین برای استقرار عمل نمیکند. بلکه به یک اقتصاد صنعتی با پایه هزینه نیروی کار به طور مداوم در حال افزایش تبدیل شده است که باعث تغییر عامل رقابت برای شرکتهای مختلف تامینکننده تجهیزات به بازار میشود.
| نشانگر | شکل | دوره منبع |
|---|---|---|
| رشد تولید ناخالص داخلی، ۲۰۲۵ | حدود ۳.۶۱TP3T | برآورد دفتر مرکزی آمار لهستان |
| پیشبینی رشد تولید ناخالص داخلی، ۲۰۲۶ | بالای ۳.۶۱TP3T (IMF 3.5%) | پیشبینیهای ۲۰۲۶ |
| میانگین رشد اتحادیه اروپا، ۲۰۲۶ | حدود ۱.۴۱TP3T | مبنای مقایسه |
| حداقل دستمزد ماهانه از ۲۰۲۶ | ۴۸۰۶ زلوتی لهستان | قانونی |
| حداقل نرخ ساعتی از ۲۰۲۶ | حدود ۳۱.۴ زلوتی لهستان | قانونی |
| سهم صادرات الکترونیک | نزدیک به ۱۲.۴۱TP3T | کامپیوترها، محصولات الکترونیکی و نوری |
| سهم ظرفیت لیتیوم-یونی | حدود ۶۱TP3T از ظرفیت جهانی، اول در اروپا | تا سال ۲۰۲۴ |
ارقام ذکر شده قبلی زمینه را برای همه موارد زیر فراهم میکند. بازاری که دو و نیم برابر سریعتر از میانگین اتحادیه اروپا در حال گسترش است و اکنون با نیروی کاری کار میکند که هزینه آن بسیار بالاست، به طوری که معرفی سیستمهای اتوماسیون ارزشمند میشود، در مقایسه با بازار هزینهمحور در زمینه تجهیزات رفتار متفاوتی دارد. تجهیزاتی که هزینههای نیروی کار را به حداقل میرساند یا هزینههای انرژی را کاهش میدهد، به راحتی فروخته میشود؛ اما تجهیزاتی که فقط ظرفیت بهبود یافته ارائه میدهد، به این آسانی فروخته نمیشود. این همان تغییری است که سرمایهگذاری در اتوماسیون را در سطح جهانی شکل میدهد و دینامیکهای زیرین آن در این بررسی پوشش داده شده است. بادهای موافق در تولید ماشینآلات اتوماسیون.
روند ۱: هزینه انرژی اکنون محرک سرمایهگذاری است
نکته قابل توجهی در دادههای صنعتی لهستان در سال ۲۰۲۶ وجود دارد. این فقط مشاهده خوشبینی نیست بلکه شرایطی است که این خوشبینی بر اساس آن استوار است. تحقیقات ABB Trends 2026/2027 که در آوریل-مه ۲۰۲۶ شرکتهای لهستانی را مورد بررسی قرار داده است، بیان میکند که قیمتهای بالای انرژی تهدیدی برای ۶۸٪ عملیاتهای تجاری مورد بررسی است.
بنابراین، فهرست اولویتهای بعدی به بازیابی هزینهها اشاره دارد نه مقابله با رشد.
| اولویت سرمایهگذاری | سهم نامگذاری آن |
|---|---|
| بهبود بهرهوری انرژی و کاهش هزینههای انرژی | 40% |
| توسعه مهارتهای فنی کارکنان | 38% |
| نوسازی زیرساختهای الکتریکی | 36% |
| اتوماسیون فرآیند تولید | 24% |
| امنیت سایبری OT | 23% |
| کربنزدایی | 9% |
دو نتیجه مهم میتوان گرفت که از نظر تجاری حیاتی هستند. اولاً، آنچه در سال ۲۰۲۶ به بازار لهستان فروخته خواهد شد، تجهیزات گستردهای است که بازدهی یا در صرفهجویی انرژی یا در صرفهجویی هزینههای نیروی کار ارائه میدهد، نه سختافزاری که فقط توجیه پایداری داشته باشد. ثانیاً، رتبهبندی کربنزدایی در جایگاه نهم با ۹٪ به این معنا نیست که تولیدکنندگان لهستانی بیتفاوت هستند — آنها فقط آن را در انتهای توالی قرار دادهاند، که با گفتههای رئیس بخش لهستانی ABB در ارائه تأیید شده است: شرکتها ابتدا به کاهش هزینههای انرژی، ارتقاء صلاحیت کارکنان و نوسازی زیرساختها علاقهمند هستند؛ تنها پس از آن بر فعالیتهای مرتبط با اتوماسیون و هوش مصنوعی تمرکز میکنند.
نیتهای هزینهکرد این نتیجه را حمایت میکند. ۳۵٪ شرکتها برنامه دارند هزینههای توسعه را در سالهای ۲۰۲۶–۲۰۲۷ نسبت به سال قبل افزایش دهند، تقریباً یک سوم از نهادها ادعا میکنند که قادر خواهند بود سطح هزینههای فعلی را حفظ کنند، در حالی که تنها حدود ۲۰٪ کاهش در هزینههای توسعه را پیشبینی میکنند. شرکتهای کوچک خوشبینترین هستند — ۵۲٪ از آنها وضعیت فعلی خود را خوب یا بسیار خوب ارزیابی میکنند در مقایسه با ۳۴٪ شرکتهای متوسط و ۴۲٪ شرکتهای بزرگ، زیرا نهادهای بزرگ با ریسک بالاتر نوسانات قیمت انرژی، فشارهای مقرراتی و کمبود نیروی کار مواجه هستند.
روند ۲: توسعه شبکه بزرگترین دفتر سفارش در کشور است
اگر با تجهیزات کلیدزنی، ترانسفورماتورها، حفاظت یا کابلکشی سروکار دارید، برنامه توسعه شبکه برق لهستان بزرگترین فرصت موجود در بازار است و فرصتی که آسانتر میتوان آن را به کیلومتر تا به یورو اندازهگیری کرد.
PSE، اپراتور سیستم انتقال لهستان، برنامه توسعه خود برای سالهای ۲۰۲۵ تا ۲۰۳۴ را منتشر کرده است که در آن اعلام کرده است که تا ۱۵ میلیارد یورو در پروژههایی سرمایهگذاری خواهد شد که توسعه تا ۱۸ گیگاوات انرژی بادی فراساحلی، ۱۹ گیگاوات انرژی بادی خشکی و ۴۵ گیگاوات انرژی خورشیدی را تضمین میکند، که مجموعاً حدود ۱۶۰ تراوات ساعت انرژی تجدیدپذیر در سال تولید خواهد کرد، نزدیک به ۷۰٪ از کل حجم تولید برق در لهستان. زیرساختهای مورد نیاز شامل ۴۷۰۰ کیلومتر خطوط برق ۴۰۰ کیلوولت جدید و ۲۸ ایستگاه فرعی جدید است. برای مقایسه، ۴۷۰۰ کیلومتر فاصله بین ورشو تا ریکیاویک است که در یک کشور و در طول نه سال ساخته شده است.
اولین نشانههای وقوع تغییرات قبلاً ظاهر شدهاند. لهستان در ژانویه ۲۰۲۶ آمادگی کامل شبکه خود برای انرژی بادی فراساحلی را اعلام کرد. همراه با ایستگاه فرعی جدید چوشوو، ایستگاه فرعی توسعه یافته ژارنوویتس و خط ۴۰۰ کیلوولت چوشوو-ژارنوویتس، اولین نصبهای انرژی بادی فراساحلی عصر Baltic Power، اولین مزرعه بادی فراساحلی کشور، را آغاز خواهند کرد که با ۷۶ توربین بادی در مساحتی حدود ۱۳۰ کیلومتر مربع، ۱.۲ گیگاوات تولید خواهد کرد، که برای تولید حدود ۳۱٪ از نیازهای برق لهستان کافی است و میتواند ۱.۵ میلیون خانوار را تامین کند. کل سرمایهگذاری به مبلغ ۳.۵ میلیارد زلوتی لهستان (تقریباً ۸۰۰ میلیون یورو) خواهد بود که توسط برنامه بازیابی ملی لهستان تامین مالی میشود. پروژههای بعدی Baltica 2 با ظرفیت برنامهریزی شده ۱.۵ گیگاوات و Bałtyk 2 و 3 با خروجی ترکیبی ۱.۴۴ گیگاوات هستند که انتظار میرود تا سال ۲۰۲۷ تکمیل شوند، و پس از آن BC-Wind در سال ۲۰۲۸ با ظرفیت ۳۹۰ مگاوات. ثبت اتصال PSE نشان میدهد که نه پروژه فراساحلی با ظرفیت نصب شده ۸.۷۶ گیگاوات و اتصال تایید شده آماده شدهاند.
بار موجود در سیستم برق فعلی نیز به همان اندازه قابل توجه است. تا آوریل ۲۰۲۵، لهستان حدود ۲۲.۱ گیگاوات انرژی خورشیدی و ۱۰.۹ گیگاوات انرژی بادی خشکی داشت، که اولی حدود ۶۴٪ از کل ظرفیت تولید شده از منابع تجدیدپذیر را تشکیل میداد، که منجر به ازدحام شبکه و کاهش تولید شد: تقریباً ۶۰۰ گیگاوات ساعت برق خورشیدی در نیمه اول سال ۲۰۲۵ از دست رفته است. این موضوع نیاز به ذخیرهسازی، پاسخ به سمت تقاضا و ارتقاء شبکه را ایجاد میکند، که در تقاضای مربوط به پروژههای ذخیرهسازی قابل مشاهده است — ثبت PSE نشاندهنده ۱ گیگاوات باتری در چوشوو، ۴۰۰ مگاوات در اولشتین ماتکی و چندین پروژه در محدوده ۲۰۰ تا ۴۰۰ مگاوات است.
انرژی هستهای بعد اضافی وضعیت است. در دسامبر ۲۰۲۵، کمیسیون اروپا موافقت خود را با کمکهای دولتی برای ساخت اولین نیروگاه هستهای لهستان اعلام کرد، که یک تأسیسات پیشرفته ۳.۷۵ گیگاواتی واقع در ساحل بالتیک خواهد بود، که توسط وستینگهاوس ساخته میشود و باید تا نیمه دوم دهه ۲۰۳۰ به بهرهبرداری برسد. صرفنظر از زمانبندی پروژه، این وظیفهای است که باید در چارچوب برنامه انتقال تکمیل شود.
روند ۳: باتریها و الکتروموبیلیتی
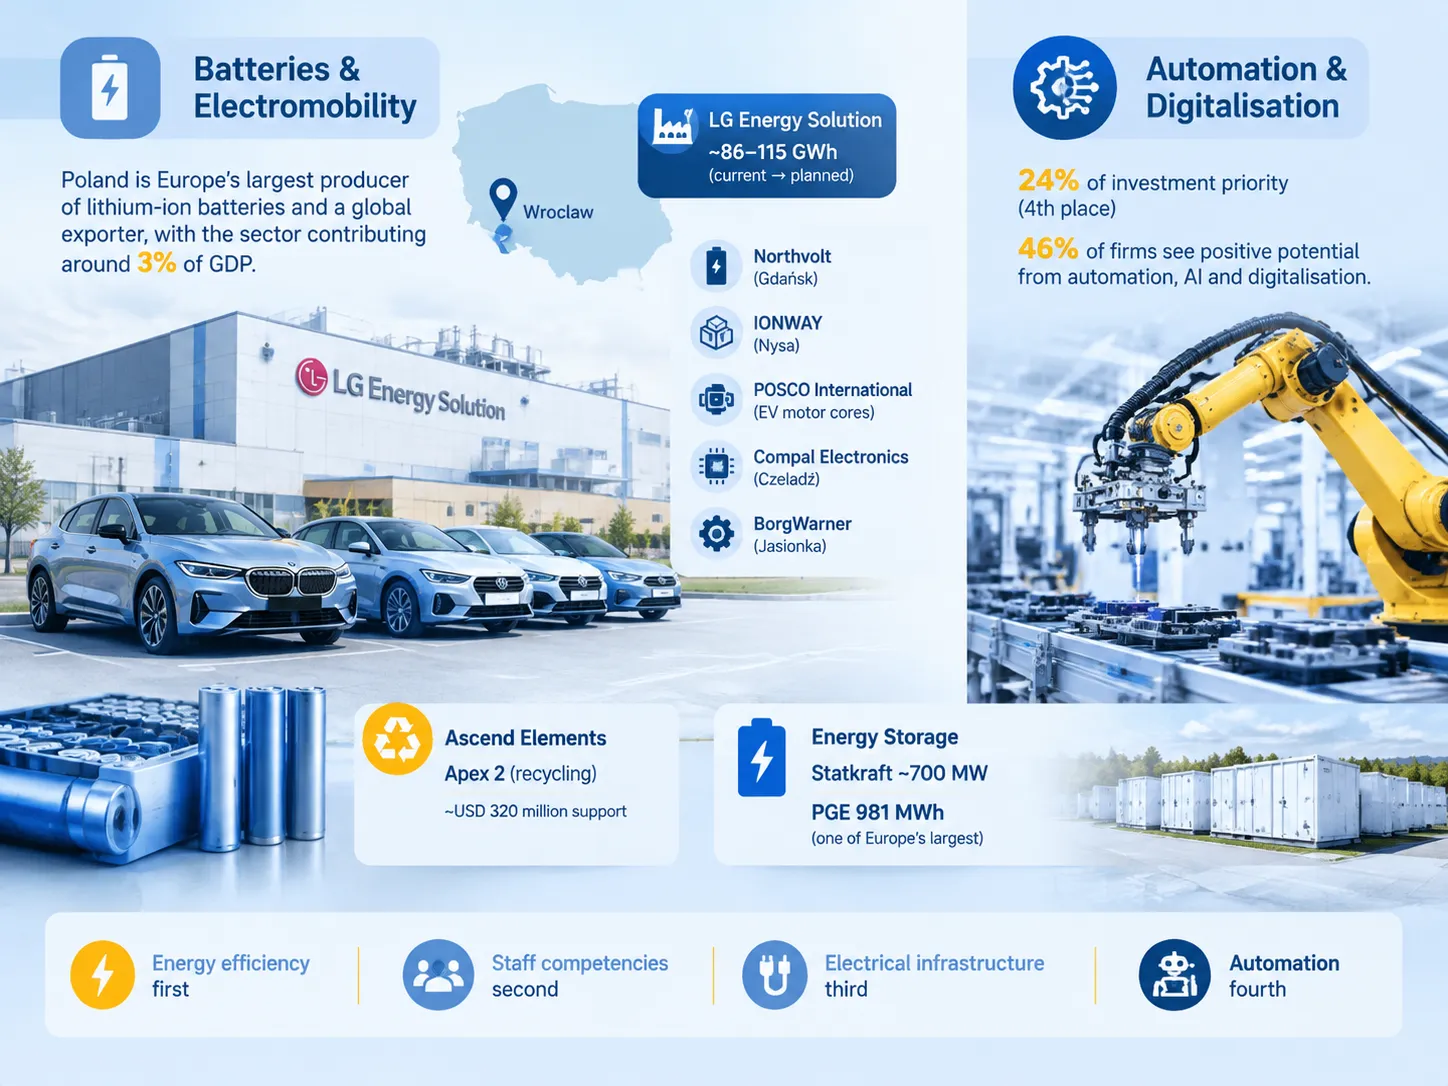
توسعه صنعت باتری لهستان از مرحله موضوع خبری بودن خارج شده و به یکی از شرکتکنندگان پیشرو در بازار جهانی باتری تبدیل شده است. این کشور دارای جایگاه بزرگترین تولیدکننده باتری لیتیوم-یون در اروپا و نقش قابل توجهی در چشمانداز تولید باتری جهانی است، که سهمی حدود ۳۱TP3T به تولید ناخالص داخلی لهستان ارائه میدهد.
پایه این صنعت توسط یکی از بزرگترین کارخانههای باتری لیتیوم-یون در نزدیکی وروتسواف هدایت میشود، که متعلق به LG Energy Solution است و ظرفیت تولید سالانه نزدیک به ۸۶ گیگاوات ساعت دارد، که در نهایت به ۱۱۵ گیگاوات ساعت باتری در سال افزایش خواهد یافت. باتریهای تولید شده در آنجا به شرکتهای Audi، BMW، Ford و Volkswagen عرضه میشود. به عنوان یک پروژه ویژه طراحی شده، شرکت درگیر در بهرهبرداری و توسعه کارخانه پروژه 46inEU را با کمک کمیسیون اروپا آغاز کرده است، که به معنای دستیابی به تولید باتریهای استوانهای نسل بعدی برای خودروهای الکتریکی است.
علاوه بر آن تأسیسات، زنجیره تأمین موجود در منطقه به دلیل افتتاح کارخانه مونتاژ Northvolt در گدانسک، سرمایهگذاری مشترک IONWAY با هدف راهاندازی کارخانه مواد کاتد در نیسا بهبود یافته است. POSCO International به تولید موتورهای الکتریکی ادامه میدهد و Compal Electronics بر تشکیل عملیات الکترونیک خودرو در چلادز تمرکز دارد، در حالی که تولید قطعات احتراق به تأسیسات ملی BorgWarner در یاسیونکا منتقل شده است.
در حالی که مسئول تولید باتریهای توصیف شده قبلی است، صنعت لهستان به مرحله جدیدی وارد شده است، با پروژه Apex 2 شرکت Ascend Elements که قصد دارد یکی از بزرگترین عملیات بازیافت ضایعات باتری در اروپا را توسعه دهد، پروژهای که با بیش از ۱TP4T۳۰۰ میلیون دلار بودجه دولتی حمایت میشود و نمونهای عالی از اجرای قانون مواد خام حیاتی اتحادیه اروپا است.
از نظر تولید، همچنین شایان ذکر است که محبوبیت صنایع ذخیرهسازی که توسط شرکت بینالمللی نروژی Statkraft توسعه یافته و همچنین برنامهریزی شده توسط شرکت خدماتی PGE که یکی از بزرگترین تأسیسات ذخیره باتری با ظرفیت مورد انتظار نزدیک به ۹۸۱ مگاوات ساعت را با کمک باتریهای LG ارائه میدهد، به طور پیوسته در حال رشد است.
دیدگاه تأمینکنندگان تجهیزات که بر اهمیت چنین کارخانههای قدرتمند تولید باتری تمرکز دارد، تأکید میکند که کارخانههای باتری موظف به رعایت تمام الزامات سیستمهای الکتریکی هستند، که این امر برای تأمینکنندگان خودرو ضروری است.
روند ۴: اتوماسیون و دیجیتالی شدن در جایگاه دوم قرار دارند، نه اول
جایگاه چهارم در رتبهبندی اولویتهای سرمایهگذاری لهستان به اتوماسیون اختصاص دارد و به ۲۴۱TP3T میرسد. اگرچه این ترتیب کمی گمراهکننده است، اما به هیچ وجه نشاندهنده بیعلاقگی نیست، که در واقعیت چنین نیست.
تقریباً نیمی از شرکتهای مورد بررسی (۴۶۱TP3T) تأثیر مثبت اتوماسیون، هوش مصنوعی، دیجیتالی شدن و الکتریکی شدن را بر کسبوکار خود میبینند اما ابتدا پیشنیازها را تأمین مالی میکنند. از نظر منطقی، اتوماسیون برخی فرآیندها بدون در نظر گرفتن مصرف انرژی یا زیرساخت الکتریکی قدیمی اساساً به معنای اتوماسیون مشکل است. وقتی قیمت انرژی و مهارتهای پرسنل حل شود، پروژه اتوماسیون توجیهپذیر خواهد بود.
آنچه تغییر میکند، درک مفهوم اتوماسیون است. در گذشته، تعریف اتوماسیون به عنوان یک سلول رباتیک آسان بود، اما در لهستان مدرن، جایی که هزینههای نیروی کار سریعتر از بقیه اتحادیه اروپا رشد میکند، اتوماسیون به تدریج به معنای تجهیزاتی است که نیروی کار دستی را از یک فرآیند حذف میکند – مونتاژ خودکار، تست گرم، بازرسی و نرمافزاری که این سیستمها را با هم یکپارچه میکند. خطوط روند در آن بازار، از جمله جایی که رشد واقعاً از آنجا میآید نه جایی که بازاریابی است، در این نگاه پوشش داده شده است. روندهای اتوماسیون صنعتی برای سال ۲۰۲۶.
محاسبات بازپرداخت نیز در حال تحول است. حداقل دستمزد لهستان به پول لهستانی (PLN) در ماه از سال ۲۰۲۶ برابر با ۴۸۰۶ PLN بود که حدود ۳۱.۴ PLN در ساعت است. هر سال این عدد افزایش مییابد، عملیات دستی که توسط دو کارگر انجام میشود در مقایسه با ایستگاه خودکار کمتر توجیهپذیر به نظر میرسد؛ بنابراین، سرمایهگذاریها در اتوماسیون در دوره کمبود نیروی کار تمایل به تسریع دارند، حتی در زمانی که شاخص کلی مربوطه کاهش مییابد.
فشار نیروی کار و دلیل ادامه تأمین مالی تولید بدون حضور نیروی انسانی
نیروی کار در لهستان هم به عنوان مانع و هم محرک برای تأمینکنندگان تجهیزات عمل میکند و مسئول هر دو اثر در یک جهت است.
در سمت محدودکننده مسئله، کمبود شدید متخصصان لازم در زمینههای مهندسی، مدیریت ساخت، نصبهای الکتریکی و مکانیکی و مدیریت انرژی وجود دارد. جمعیت نیروی کار در سن کار در حال کاهش است، در حالی که صنایع با سریعترین رشد، مانند زیرساختهای شبکه، تولید باتری و صنایع دفاعی، متخصصان را از همان مجموعه متقاضیان جذب میکنند. بنابراین، بسیاری از کارفرمایان میگویند که در یافتن سفارشها مشکلی ندارند، اما در جذب و حفظ کارکنان مورد نیاز برای اجرای آنها مشکلات زیادی وجود دارد.
در سوی محرک این مسئله، کمبود نیروی کار آموزشدیده به تولیدکنندگان بزرگ اجازه میدهد پروژه اتوماسیون فناوری را قابل اجرا بدانند. در میان مفاهیم بسیار محبوب، تولیدکنندگان لهستانی به طور فزایندهای به کارخانه بدون حضور نیروی انسانی توجه میکنند، جایی که ماشینها بدون دخالت انسان کار میکنند. این برای اکثر کارخانهها قابل دستیابی نیست و نمونههای واقعی که در آن کار میکند آموزندهتر از نمونههای آرمانی هستند — موارد واقعی، از جمله آنچه هر کدام واقعاً اتوماسیون کردهاند و آنچه هنوز نمیتوانند، در این بررسی جمعآوری شده است کارخانههای تاریک در سراسر جهان.
برای یک فروشنده، درس مهم این است که مورد کسبوکار در لهستان اکنون بر صرفهجویی در ساعات اپراتور تمرکز دارد، نه هزینههای سرمایهگذاری اجتنابشده. تجهیزاتی که یک موقعیت شیفت را حذف میکند میتواند هزینههای خود را در لهستان زودتر از بیشتر کشورهای اروپای غربی جبران کند، زیرا این موقعیت گرانتر از گذشته است.
روند ۵: حرکت به سمت زنجیره ارزش بالاتر
مفهوم اصلی در متن بالا تغییر از استفاده از خدمات مونتاژ به تولید محصولات پرهزینهتر است، علاوه بر اشاره به برخی ابتکارات دولتی که بودجه زیادی دارند.
- نیمههادیها. برنامه ملی توسط آژانس سرمایهگذاری و تجارت لهستان آغاز شده است که ۱.۵ میلیارد یورو برای توسعه زنجیره تأمین نیمههادیها از طراحی تا تولید اختصاص داده است.
- مواد برای باتریها و بازیافت به جای فقط فناوریهای مونتاژ سلول. اکنون کارخانههایی برای تولید پیشمادههای کاتد و مواد فعال کاتد در حال ساخت هستند.
- تولید تجهیزات تجدیدپذیر. به عنوان مثال، وستاس مونتاژ نازلها را در شچچین آغاز کرده است، تیغههای روتور جدید توربین آن پس از خرید کارخانه پایه ST3 Offshore در شچچین تولید میشود. ویندار رنووابلز روی تولید توربین بادی در شچچین کار میکند. جیآرآی رنووابلز و بالتیک تاورز در حال ساخت تأسیسات تولید برجهای دریایی در گدانسک هستند.
- ارائه خدمات الکترونیکی، جایی که اسکنفیل کسبوکار خود را در لهستان گسترش میدهد و گارو تولید و لجستیک خود را در شچچین آغاز میکند.
- تولید سیستمهای انتقال و تأمین برق که قبلاً توصیف شدهاند.
پیامد اصلی پروژههای توصیفشده این است که آنها تغییراتی در بازار از نظر پروفایل خریدار ایجاد میکنند. به عبارت دیگر، یک کارخانه مونتاژ کالا باید فقط بر قیمت رقابت کند، اما تأمینکنندهای که قطعات باتریها، نازلها یا نیمههادیها را تولید میکند باید مستندات، قابلیت ردیابی و توانمندیهایی ارائه دهد که مختص خریداران این محصولات است. بنابراین، الزامات صلاحیت افزایش مییابد و ارزش ارائهدهندهای که قادر به برآورده کردن این الزامات است، افزایش مییابد.
چالشها
هیچیک از موارد فوق بدون اصطکاک نیست. پنج محدودیت بازار را شکل میدهند و ارزش دارد که در برنامهریزی لحاظ شوند تا در حین اجرا کشف شوند.
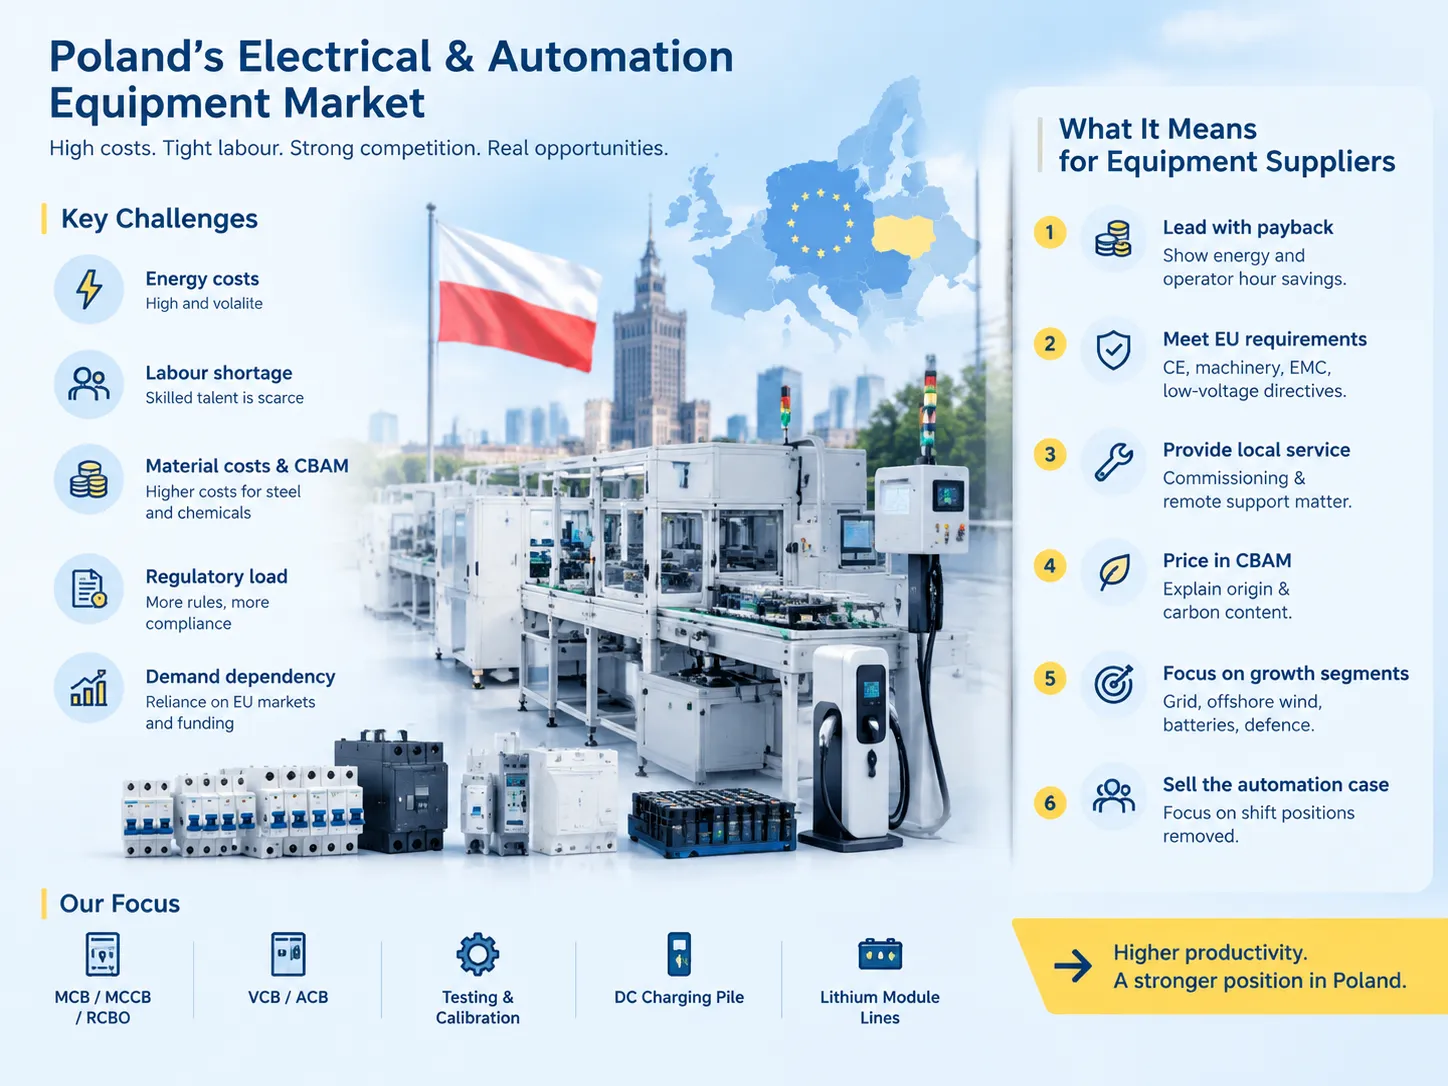
| Challenge | جزئیات | اثر عملی |
|---|---|---|
| هزینههای انرژی | بالا و ناپایدار؛ ۶۸۱ تولیدکننده آن را تهدیدی برای سودآوری میدانند | تجهیزات بازپرداخت انرژی برنده میشوند؛ سرمایهگذاریهای صرفاً ظرفیت به تعویق میافتند |
| کمبود نیروی کار | حاد در مهندسی، مکانیک و برق و انرژی؛ نیروی کار پیر؛ افزایش حداقل دستمزد | پنجرههای راهاندازی طولانیتر، رقابت برای همان تکنسینها، توجیه زودتر اتوماسیون |
| هزینههای مواد و CBAM | مکانیزم تنظیم مرزی کربن قیمت محصولات نیمهتمام فلزی و شیمیایی وارداتی از خارج اتحادیه اروپا را افزایش میدهد | تجهیزات پرمصرف فولاد گرانتر میشود؛ محتوای منشاء اتحادیه اروپا به یک استدلال خرید تبدیل میشود |
| بار مقرراتی | دستورالعملهای ESG و تعهدات جدید در انرژی، ساختوساز، نیروی کار و هوش مصنوعی که از گزارشدهی به عملیات و توسعه محصول منتقل میشوند | مستندسازی و انطباق به ویژگیهای محصول تبدیل میشوند نه هزینههای سربار |
| وابستگی به تقاضا | وابستگی شدید به بازارها و بودجه اتحادیه اروپا؛ بخشهای کالاهای مصرفی در معرض تقاضای ضعیف اتحادیه اروپا | دید سفارش در زیرساخت و دفاع خوب است، در تولید مصرفکننده ضعیفتر |
دو مورد از این مسائل نیاز به توضیح بیشتر دارند. تأثیر CBAM برای هر کسی که در کسبوکار فروش هر قطعه تجهیزات الکتریکی ساخته شده از فولاد یا حاوی فولاد مانند محفظهها، سیستمهای باسبار و ترانسفورماتورها است، مهم است: این مکانیزم محاسبه هزینههای وارداتی و ساخت اتحادیه اروپا را تغییر میدهد که مستقل از نرخهای ارز موجود است. کمبود نیروی کار اقتصاد پروژهها را تغییر میدهد نه هزینه آنها: تأمینکنندهای که میتواند تجهیزات را با تیم کوچکتر یا راهاندازی تجهیزات دور از محل کار خود انجام دهد، ارزشمندتر از تأمینکنندهای است که نمیتواند، زیرا مشکل در این مورد پول نیست.
همچنین باید توجه داشت که از نظر محیط رقابتی اوضاع کاملاً جدی است. تولیدکنندگان لهستانی تجهیزات الکتریکی تحت فشار تولیدکنندگان چین و سایر کشورهای آسیایی از نظر قیمت قرار دارند و این موضوع در اعداد قابل مشاهده است: چنین شرکتهایی میتوانند بهرهوری را با استفاده بهتر از نیروی انسانی یا زمان خود بهبود بخشند نه صرفاً افزایش تعداد کارکنان. این همان پاسخی است که در این تحلیل از چالشهای پیش روی تولید ماشینآلات اتوماسیون — افزایش هزینهها از یک طرف، رقابت قیمتی از طرف دیگر، و تنها پاسخ پایدار بهرهوری است.
معنای آن برای تأمینکنندگان تجهیزات که به لهستان فروش میکنند
اگر قصد فروش تجهیزات الکتریکی یا اتوماسیون به این بازار را دارید، به شش جنبه کلیدی زیر توجه کنید.
- با تمرکز بر بازپرداخت شروع کنید. مشتری بالقوه شما میخواهد هزینه برق و تعداد ساعتهای کاری مورد نیاز برای کار با دستگاه مورد نظر را بداند. اگر ارقامی درباره چنین بهرهوریهایی ارائه دهید، پیشنهاد شما احتمالاً جذابتر از توصیف طولانی ورودیها و ویژگیهای آن خواهد بود.
- توجه داشته باشید که خریدار میخواهد مدارکی درباره علامت CE و اعلامیه تطابق از اتحادیه اروپا دریافت کند. ممکن است مدارک فنی در طول فرآیند مورد نیاز باشد که در دستورالعمل ماشینآلات، دستورالعمل EMC یا دستورالعمل ولتاژ پایین که برای تجهیزات مربوط به معامله اعمال میشود، ذکر شده است. ارائه مدارک اجباری است و اختیاری نیست.
- این نکته را در نظر بگیرید که کمبود نیروی متخصص نیازمند این است که فروشنده اطمینان حاصل کند که پشتیبانی فنی یا به صورت محلی یا از طریق اتصال از راه دور در دسترس است. حضور محلی ممکن است حتی برای خریداران از قیمت تخفیفخورده تجهیزات ارائه شده مهمتر باشد.
- به خاطر داشته باشید که این بازار از قیمتهای بالای قطعات فولادی رنج میبرد و همه مسئولان خرید هنگام خرید تجهیزاتی که بیشتر از حد انتظار مشکل ایجاد میکند، دچار استرس میشوند. هزینه ورودی شما ممکن است بالا باشد، اما توضیح دقیق اینکه این هزینه از کجا آمده و در طول تولید چه موادی منتشر شده است، روند را تسهیل خواهد کرد.
- فروش خود را به صنایع خاص هدف قرار دهید؛ وقت خود را برای ورود به بازار مونتاژ مصرفکننده تلف نکنید.
- استدلال برای اتوماسیون را بر اساس کاهش تعداد موقعیتهای شغلی مورد نیاز بسازید. با توجه به اینکه حداقل دستمزد هر سال افزایش مییابد، فروشندگان ممکن است راحتتر بتوانند خریدار راهحلی با دو اپراتور پیدا کنند تا راهحلی با بهرهوری بالاتر.
بنلونگ در حوزه ماشینآلات مونتاژ و فرآیند خودکار برای تولید قطعات الکتریکی فعالیت میکند. خطوط تولید برای MCB، MCCB، RCBO، VCB و ACB، همچنین تولید، تست و کالیبراسیون شارژرهای DC و ماژولهای لیتیوم نیز شامل میشود. یک نمونه خوب از این فعالیتها به صورت تجاری برنامه خط تولید خودکار MCB است. برنامه خط تولید خودکار MCB, ، جایی که تجهیزات جایگزین یک توالی مشخص از عملیات دستی میشوند و نه اینکه به عنوان یک سلول ربات چندمنظوره وجود داشته باشند — که شکل سرمایهگذاری است که تولیدکنندگان لهستانی در حال حاضر تأمین مالی میکنند.
سوالات متداول
آیا لهستان در سال ۲۰۲۶ مکان مناسبی برای تولید تجهیزات الکتریکی است؟
در واقع، این کشور برای تولید مرتبط با زیرساخت و فناوری پیشرفته ضروری است و نه چندان برای مونتاژ نیروی کار سنگین. انتظار میرود لهستان در سال ۲۰۲۵ رشد حدود ۳.۶۱TP3T داشته باشد در حالی که میانگین اتحادیه اروپا تقریباً ۱.۴۱TP3T است، و رشد در سال ۲۰۲۶ نیز حدود ۳.۵ تا ۳.۶۱TP3T پیشبینی میشود. علاوه بر دسترسی به بازار اتحادیه اروپا، لهستان شبکه بسیار خوبی از تأمینکنندگان در صنعت خودرو و الکترونیک دارد که امکان ایجاد ظرفیت انتقال چند میلیاردی را فراهم میکند. با این حال، موانعی مانند هزینههای بالای انرژی، کمبود مهندسین موجود، افزایش مستمر دستمزدها که از حداقل حقوق ۴,۸۰۶ زلوتی شروع میشود، و تعرفه CBAM بر فولاد و مواد شیمیایی وارداتی وجود دارد. ارزیابی محل بستگی زیادی به نسبت هزینههای شرکت مرتبط با نیروی کار و انرژی دارد.
بزرگترین روندهای تولید تجهیزات الکتریکی لهستان در سال ۲۰۲۶ چیست؟
کاهش هزینه انرژی نیروی محرکه شماره یک برای سرمایهگذاری است که توسط ۴۰۱TP3T از تولیدکنندگان شناسایی شده است. پروژه انتقال PSE حدود ۱۵ میلیارد یورو در ساخت ۴۷۰۰ کیلومتر خطوط برق ۴۰۰ کیلوولت و ۲۸ ایستگاه فرعی سرمایهگذاری میکند. توسعه باتریها و الکتروموبیلیتی در حال تثبیت است و لهستان به عنوان بزرگترین تولیدکننده باتری لیتیوم-یون در اروپا ظاهر شده است که ارزش آن در حال حاضر حدود ۳۱TP3T از تولید ناخالص داخلی است. بودجههایی برای اتوماسیون و دیجیتالی شدن اختصاص یافته است، اما این حوزهها پس از بهرهوری انرژی و مهارتهای کارکنان قرار دارند که به ترتیب تنها ۲۴۱TP3T و ۲۳۱TP3T اهمیت دارند. بخش صنعتی به سمت تولید نیمههادیها و مواد باتری، قطعات انرژیهای تجدیدپذیر و تجهیزات شبکه برق حرکت میکند.
برنامه سرمایهگذاری شبکه لهستان چقدر بزرگ است؟
برنامه توسعه PSE برای دوره ۲۰۲۵–۲۰۳۴ سرمایهگذاری تقریبی ۱۵ میلیارد یورو را پیشبینی میکند که به شرکت اجازه میدهد حدود ۱۸ گیگاوات انرژی باد فراساحلی، ۱۹ گیگاوات انرژی باد خشکی و ۴۵ گیگاوات انرژی از پنلهای خورشیدی تولید کند و مجموع تولید انرژی تجدیدپذیر را به نزدیک به ۱۶۰ تراوات ساعت در سال برساند. حدود ۴۷۰۰ کیلومتر خطوط انتقال ۴۰۰ کیلوولت نصب خواهد شد و ۲۸ ایستگاه فرعی به همراه سایر اتصالات مورد نیاز برای اولین مزارع بادی فراساحلی و نیروگاه هستهای آینده با ظرفیت ۳.۷۵ گیگاوات ساخته خواهد شد. اندازه این برنامه در صنعت لهستان بینظیر است.
چالشهای اصلی پیش روی تولیدکنندگان لهستانی در سال ۲۰۲۶ چیست؟
بین سالهای ۲۰۲۵ و ۲۰۳۴، برنامه توسعه PSE بودجهای حدود ۱۵ میلیارد یورو را برای کمک به تولید حدود ۱۸ گیگاوات از باد فراساحلی، ۱۹ گیگاوات از باد خشکی و ۴۵ گیگاوات از انرژی خورشیدی پیشبینی میکند. کل تولید سالانه انرژی تجدیدپذیر تقریباً ۱۶۰ تراوات ساعت خواهد بود. حدود ۴۷۰۰ کیلومتر خطوط برق ۴۰۰ کیلوولت کشیده خواهد شد و ۲۸ مرکز کنترل ساخته خواهد شد، همراه با تمام اتصالات لازم برای مزارع بادی فراساحلی اولیه و ساخت آینده نیروگاه هستهای با ظرفیت ۳.۷۵ گیگاوات. مقیاس این پروژه در بازار لهستان بیسابقه است.
چرا اتوماسیون تنها در رتبه چهارم اولویتهای سرمایهگذاری لهستان قرار دارد؟
تولیدکنندگان ابتدا بر تأمین پیشنیازها تمرکز دارند. مشکلات اصلی که بخش بر آن تمرکز دارد: برای ۶۸۱TP3T از شرکتها، قیمت انرژی به عنوان تهدیدی برای سودآوری در نظر گرفته میشود در حالی که بهرهوری انرژی در رتبه دوم (۴۰۱TP3T)، صلاحیتهای کارکنان در رتبه سوم (۳۸۱TP3T) و نوسازی زیرساختهای برق در رتبه چهارم قرار دارد. اتوماسیون در رتبه پنجم با ۲۴۱TP3T و امنیت سایبری OT در رتبه ششم با ۲۳۱TP3T قرار دارد. این ترتیببندی است، نه کمبود علاقه: ۴۶۱TP3T از شرکتها فرصتهایی در اتوماسیون، هوش مصنوعی، دیجیتالی شدن و الکتریفیکاسیون میبینند.
آیا لهستان هنوز مکان تولید کمهزینه است؟
به تدریج سال به سال کمتر میشود. حداقل دستمزد در سال ۲۰۲۶ انتظار میرود به ۴۸۰۶ زلوتی در ماه برسد و حداقل ساعتی حدود ۳۱.۴ زلوتی باشد، در حالی که رشد دستمزد برای مشاغل پرتقاضا بر نرخ تورم غلبه دارد. لهستان در بازار اتحادیه اروپا کمتر به هزینه پایین نیروی کار وابسته میشود، زیرا باید در زمینههایی مانند دسترسی به بازار، طول زنجیره تأمین، صلاحیت نیروی کار و لجستیک رقابت کند. به طور منطقی، صنایع نیروی کارمحور بیشتر و بیشتر خودکار میشوند، در حالی که اولویت اصلی سرمایهگذاران به بهرهوری تبدیل شده است. بنابراین، از دیدگاه تأمینکننده، نسبت هزینه-فایده به اصطلاح کمتر به هزینههای سرمایهای وابسته خواهد بود.
منابع
- آمار لهستان (GUS) — آمار اقتصادی و صنعتی
- Instrat — تحلیل انرژی و شبکه لهستان، شامل گزارش آمادگی شبکه باد فراساحلی
- آژانس سرمایهگذاری و تجارت لهستان (PAIH) — گزارش بخش سرمایهگذاری و تولید
- کمیسیون اروپا — مکانیزم تنظیم مرز کربن
- کمیسیون بینالمللی الکتروتکنیک — استانداردهای تجهیزات الکتریکی اعمال شده در تولید اتحادیه اروپا
نتیجهگیری
لهستان در سال ۲۰۲۶ نشاندهنده اصول قوی و محدودیتهای واقعی است که رفتار مصرفکنندگان در بازار را شکل میدهد. فرصت با رشد ۳.۶۱TP3T در مقابل میانگین تقریبی ۱.۴۱TP3T اروپا مشخص میشود، پروژه شبکههای انرژی به ارزش ۱۵ میلیارد یورو، بازار پیشرو باتری اروپا و پروژه نیمههادیها با سرمایهگذاری ۱.۵ میلیارد دلار. نگرانی با ۶۸۱TP3T هزینههای انرژی، کمبود مهندس، CBAM مربوط به تولید فولاد و بار مقرراتی رو به رشد سریع نشان داده میشود.
نتایج عملی به این معنی است که شرکتهای لهستانی به جای راهحلهای اتوماسیون، بهرهوری انرژی، توسعه نیروی انسانی و زیرساختهای الکتریکی را خریداری میکنند، و زمانی که اتوماسیون میخرند، تمرکز بر جایگزینی به جای افزودن ساعات کاری است. بنابراین، بر اساس واقعیت فروش کنید و کسبوکار گوش خواهد داد، در مقابل اگر بر اساس قابلیت فروش کنید، پروژه در بودجه سال آینده قرار خواهد گرفت.
سه رقم مهم برای یادآوری: ۴۰۱TP3T شرکتها علاقهمند به بهرهوری انرژی، ۳۶۱TP3T شرکتها در حال نوسازی زیرساختهای الکتریکی خود و حداقل دستمزد ۴۸۰۶ زلوتی که از ژانویه شروع به افزایش میکند.