奔龍




電氣設備製造波蘭2026年趨勢與挑戰
波蘭已悄然崛起,成為歐洲最重要的電氣產品製造樞紐之一,預計直到2026年數據才會與其聲譽相符。該國的增長率已超過歐盟平均水平,電網建設是波蘭歷史上最大規模的資本計劃,波蘭製造商的投資優先順序也發生了變化,決定了他們將採購的設備類型。.
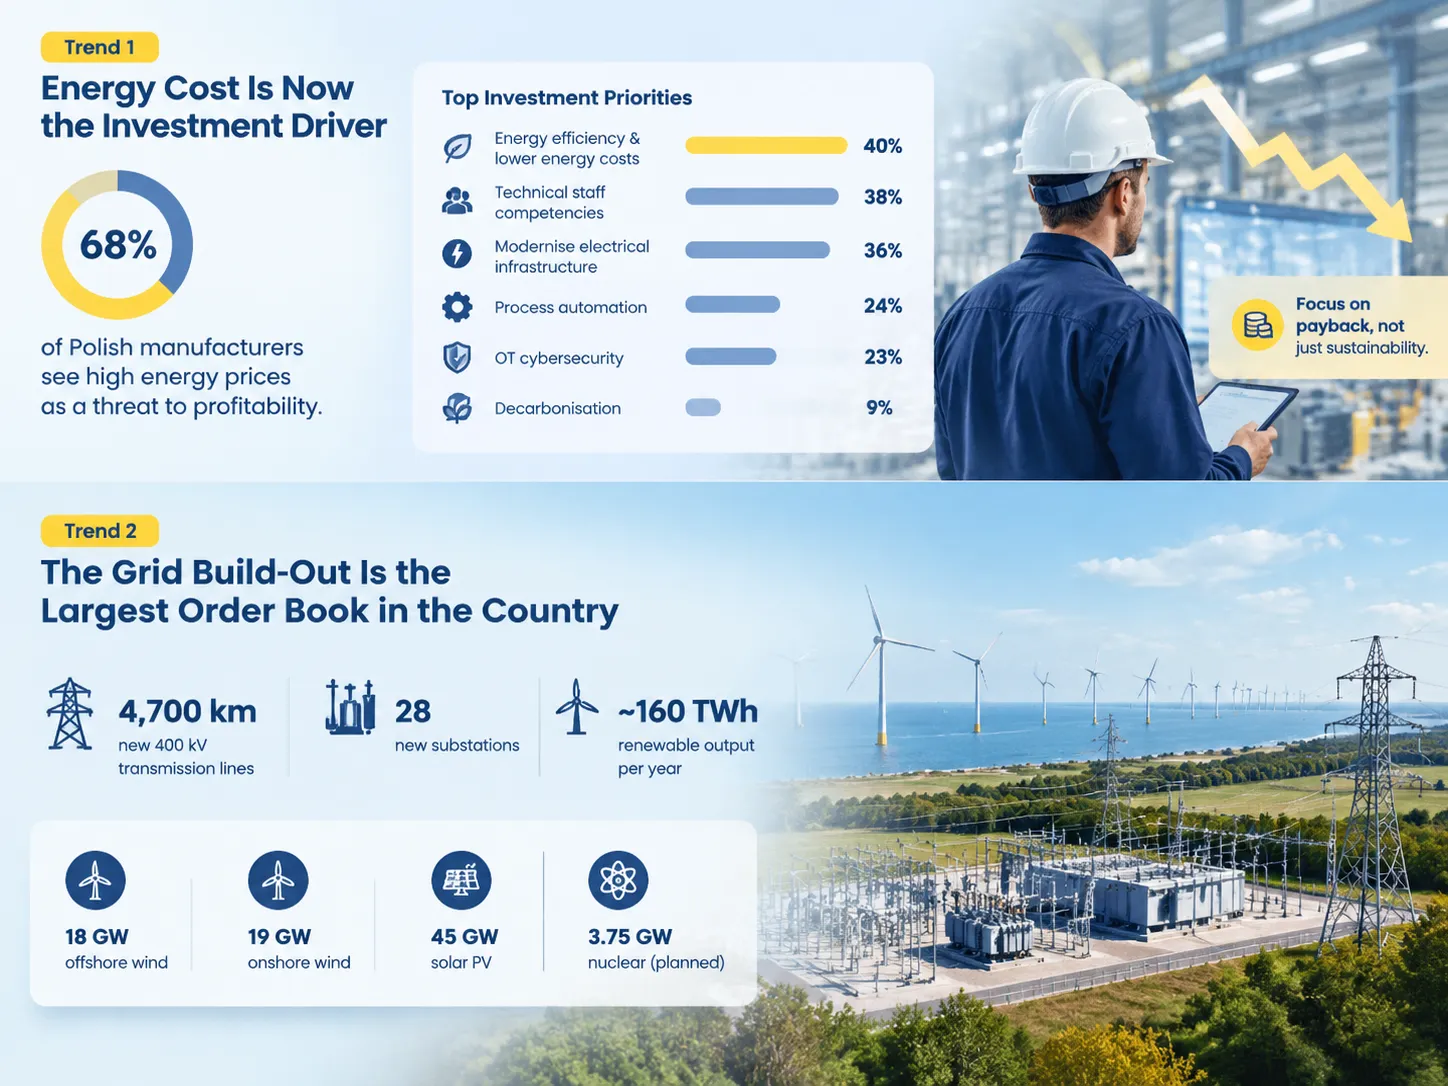
2025年,波蘭實現約3.61%的增長率,而歐盟平均約為1.41%。2026年的展望顯示增長率約為3.61%。ABB於2026年春季進行的一項研究顯示,約有49%的波蘭企業認為未來18個月條件將改善,而68%的企業提到高能源價格是盈利能力的風險因素。投資重點在於提升能源效率(40%)、提升員工專業技能(38%)及現代化電力基礎設施(36%),而脫碳則排名最後,得分為9%。市場的結構性驅動因素是電網,因為PSE 2025–2034年的計劃包括約150億歐元的支出,用於建設18 GW的海上風電容量、19 GW的陸上風電容量及45 GW的太陽能容量,並包括4,700公里的400 kV新電力線路及28個新變電站。此外,波蘭是歐洲鋰離子電池市場的領導者。市場的主要挑戰包括勞動力問題、CBAM下的材料成本以及從報告階段到實際實施的持續變化的法規。.

宏觀背景
波蘭不再是低成本的投資目的地,而是成為一個工業經濟體,勞動成本持續上升,這改變了向市場供應設備的各家公司之間的競爭因素。.
| 指示燈 | 圖表 | 資料期間 |
|---|---|---|
| 2025年GDP增長 | 約3.61% | 波蘭中央統計局估計 |
| 2026年GDP增長預測 | 超過3.61%(國際貨幣基金組織3.51%) | 2026年預測 |
| 2026年歐盟平均增長 | 約1.41% | 比較基準 |
| 2026年起最低月薪 | 4,806波蘭茲羅提 | 法定 |
| 2026年起最低時薪 | 約31.4波蘭茲羅提 | 法定 |
| 電子產品出口佔比 | 近12.41% | 電腦、電子及光學產品 |
| 鋰離子電池產能佔比 | 約佔全球產能61%,歐洲第一 | 截至2024年 |
前述數據為以下所有內容提供了背景。一個市場的擴張速度是歐盟平均水平的兩倍半,且現今的勞動力成本高昂,使得引入自動化系統變得值得投資,其行為模式與成本套利市場在設備方面有所不同。能夠降低勞動成本或減少能源成本的設備容易銷售;然而,僅提供提升產能的設備則不易銷售。這正是正在全球重塑自動化投資的同一轉變,相關的基本動態在本次回顧中有所涵蓋。 自動化機械製造的順風因素.
趨勢一:能源成本現為投資驅動力
2026年波蘭工業數據指標有其值得注意之處。不僅是樂觀情緒的觀察,還有該樂觀情緒所基於的條件。ABB 2026/2027趨勢研究於2026年4月至5月調查了波蘭企業,指出高能源價格對68%的受訪業務運營構成威脅。.
因此,隨後的優先事項清單指向的是成本回收,而非增長應對。.
| 投資優先事項 | 命名比例 |
|---|---|
| 提升能源效率及降低能源成本 | 40% |
| 發展技術人員能力 | 38% |
| 現代化電氣基礎設施 | 36% |
| 生產流程自動化 | 24% |
| OT網絡安全 | 23% |
| 脫碳 | 9% |
可得兩項重要結論,對商業而言至關重要。首先,2026年銷售至波蘭市場的將是能帶來能源節省或勞動成本節省回報的廣泛設備,而非僅有可持續性理由的硬體。其次,脫碳排名第九,佔9%,並不意味著波蘭製造商漠不關心——他們只是將其置於序列末端,這一點已由ABB波蘭分公司負責人在簡報中確認:企業首先關注降低能源支出、提升員工資格及現代化基礎設施;之後才關注自動化及人工智慧相關活動。.
支出意向支持此結論。35%的企業計劃在2026至2027年間增加研發支出,約三分之一的企業表示能維持現有支出水平,僅約20%預計研發支出將減少。小型企業最為樂觀——52%評價其當前狀況為良好或非常良好,相較之下,中型企業為34%,大型企業為42%,因大型企業面臨能源價格波動、監管壓力及勞動力短缺的風險較高。.
趨勢二:電網建設為國內最大訂單簿
如果您從事開關設備、變壓器、保護裝置或電纜相關業務,那麼波蘭電網發展計劃是目前市場上最大的機會,且這個機會更容易以公里數而非歐元來量化。.
波蘭輸電系統運營商 PSE 公布了 2025–2034 年的發展計劃,宣布將投資高達 150 億歐元於保證開發高達 18 GW 海上風電、19 GW 陸上風電及 45 GW 光伏的項目,這些項目合計每年將產生約 160 TWh 可再生能源,接近波蘭總發電量的 70%。所需基礎設施包括 4,700 公里的新建 400 kV 電力線路及 28 個新變電站。作為比較,4,700 公里相當於華沙到雷克雅維克的距離,且這是在一個國家內於九年內建成的。.
已經出現了某些進展的初步跡象。波蘭於 2026 年 1 月宣布其電網已完全準備好接納海上風電。隨著新建的 Choczewo 變電站、擴建的 Żarnowiec 變電站及 400 千伏的 Choczewo-Zarnowiec 線路,首批海上風電設施將開啟波羅的海電力時代,這是該國首個海上風電場,將通過 76 座風機產生 1.2 GW,覆蓋約 130 平方公里的區域,足以產生約 31% 的波蘭電力需求,能供應 150 萬戶家庭。總投資額將達 35 億波蘭茲羅提(約 8 億歐元),由波蘭國家復甦計劃資助。接下來是計劃容量為 1.5 GW 的 Baltica 2 以及合計輸出 1.44 GW 的 Bałtyk 2 和 3,預計最遲於 2027 年完成,隨後是 2028 年的 BC-Wind,容量為 390 MW。PSE 的連接登記顯示已有九個海上項目準備就緒,裝機容量為 8.76 GW 且已獲批准連接。.
現有電力系統的負擔同樣重大。截至 2025 年 4 月,波蘭約有 22.1 GW 太陽能光伏和 10.9 GW 陸上風電,其中前者約佔可再生能源總容量的 64%,導致電網過載及生產限制:2025 年上半年約有 600 GWh 的光伏電力被避免生產。這產生了對儲能、需求側響應及電網升級的需求,這可從對儲能項目的相應需求中看出——PSE 的登記顯示 Choczewo 有 1 GW 電池,Olsztyn Mątki 有 400 MW,還有多個容量在 200–400 MW 範圍內的項目。.
核能是情勢的另一個維度。2025年12月,歐洲委員會批准了對波蘭首座核電站建設的國家援助,該核電站將是一座位於波羅的海沿岸的先進3.75 GW設施,由Westinghouse建造,預計於2030年代下半葉開始運營。無論項目時間如何,這都是必須在輸電計劃框架內完成的任務。.
趨勢三:電池與電動出行
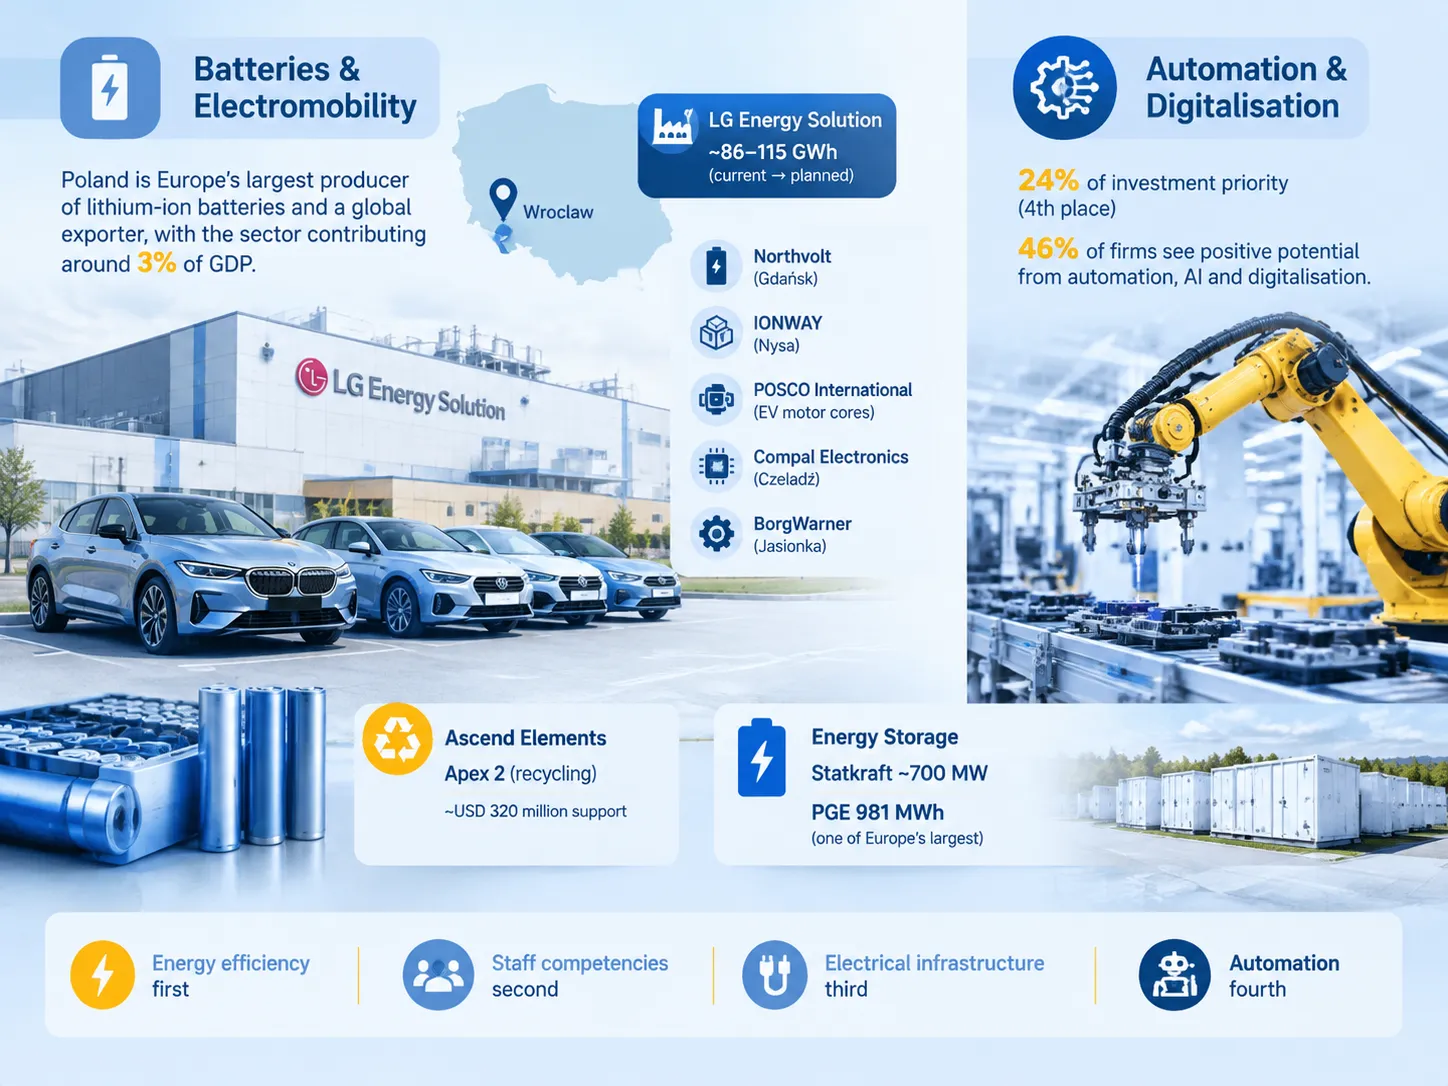
波蘭電池產業的發展已經超越了作為新聞話題的階段,成為全球電池市場的主要參與者之一。該國擁有歐洲最大鋰離子電池生產商的地位,並在全球電池製造領域扮演重要角色,對波蘭GDP的貢獻約為3%。.
該產業的基礎由位於弗羅茨瓦夫附近的LG Energy Solution旗下最大鋰離子電池工廠之一引領,該工廠年產能近86 GWh,最終將擴展至每年115 GWh。該工廠生產的電池供應給奧迪、寶馬、福特和大眾。作為一個專門設計的項目,該工廠的運營與開發公司在歐洲委員會的協助下啟動了46inEU項目,旨在實現下一代電動車用圓柱形電池的產出。.
除此之外,該地區現有的供應鏈因北方電池(Northvolt)在格但斯克的組裝廠開業、IONWAY合資企業計劃在尼薩啟動正極材料工廠而得到改善。POSCO International持續生產電動馬達,康寶電子(Compal Electronics)專注於在切拉茲建立汽車電子業務,而燃燒元件的製造則轉移至位於賈西翁卡的BorgWarner國內工廠。.
波蘭產業在負責上述電池製造的同時,已進入新階段,Ascend Elements的Apex 2項目計劃開發歐洲最大的電池廢料回收業務之一,該項目獲得超過$3億歐元的政府資金支持,是歐盟關鍵原材料法案實施的優秀範例。.
在發電方面,值得一提的是由挪威國際公司Statkraft開發的儲能產業持續增長,以及計劃中的PGE公用事業將提供歐洲最大電池儲能設施之一,預計容量近981 MWh,並由LG電池提供支持。.
設備供應商的觀點聚焦於如此強大的電池製造廠的重要性,強調電池廠必須遵守所有電氣系統要求,這對汽車供應商而言至關重要。.
趨勢4:自動化與數位化位居第二,而非第一
波蘭投資優先順序中的第四名是自動化,達到24%。儘管這種排列有些誤導,但事實上並不表示缺乏興趣。.
近半數受訪公司(46%)認為自動化、人工智慧、數位化和電氣化對其業務有正面影響,但他們首先在資助前提條件。從邏輯上看,在未考慮能源消耗或過時的電氣基礎設施的情況下自動化某些流程,實質上是自動化問題本身。當能源價格和人員技能問題解決後,自動化項目才有正當性。.
改變的是對自動化概念的理解。過去,自動化容易定義為機器人工作站,但在現代波蘭,勞動成本增長速度快於歐盟其他地區,自動化逐漸意味著消除流程中人工勞動的設備——自動組裝、熱測試、檢驗,以及整合這些系統的軟體。該市場的趨勢線,包括實際增長來源而非行銷所在,均在此分析中涵蓋。 2026年工業自動化趨勢.
補償計算方式也在演變。波蘭2026年每月最低工資為4,806波蘭茲羅提,約合每小時31.4波蘭茲羅提。每年此數字增加,兩名工人主導的手動操作相較自動化工作站顯得不合理;因此,即使整體相關指數下降,勞動力短缺期間自動化投資仍傾向加速。.
勞動力緊縮與無人值守製造持續獲得資金支持的原因
波蘭的勞動力既是設備供應商的障礙,也是推動力,這兩種效應同向發展。.
在限制方面,工程、建築管理、電氣與機械安裝及電力管理等必要專業人才嚴重短缺。適齡勞動人口持續減少,而發展最快的產業如電網基礎設施、電池生產及國防工業,均從同一人才庫吸引專家。因此,許多雇主表示訂單不難獲得,但招聘及留住執行訂單所需員工存在諸多問題。.
在促進因素方面,缺乏受過訓練的工人使大型製造商認為技術自動化專案是可行的。在極受歡迎的概念中,波蘭製造商越來越關注無人值守工廠,機器將在無需人工干預的情況下運作。這對大多數工廠來說是無法實現的,而那些成功運作的誠實案例比理想化的案例更具啟發性——本評論收集了這些真實案例,包括每個案例實際自動化了什麼以及仍無法自動化的部分。 全球無人工廠.
對於供應商來說,重要的教訓是波蘭的商業案例現在聚焦於節省的操作工時,而非避免的投資成本。能夠消除一個班次職位的設備,在波蘭比在大多數西歐國家更快收回成本,因為該職位的成本比以前更高。.
趨勢五:向價值鏈上游移動
上述段落的主要概念是從使用組裝服務轉變為更昂貴的產品製造,並提及某些擁有大量資金的政府計畫。.
- 半導體。波蘭投資與貿易署啟動了一項國家計畫,分配了15億歐元用於從設計到生產的半導體供應鏈發展。.
- 電池材料與回收,而不僅僅是電池組裝技術。現在,正建設用於生產陰極前驅體和活性陰極材料的工廠。.
- 可再生能源設備生產。例如,Vestas已在什切青開始組裝機艙,其新型風機葉片在收購ST3海上基礎工廠後於該地生產。Windar Renovables正在什切青從事風力發電機生產。GRI Renewables和Baltic Towers正在格但斯克建設海上風電塔生產設施。.
- 電子服務供應,Scanfil正在波蘭擴展業務,GARO則在什切青開始其生產與物流。.
- 傳輸與電源系統製造,前文已有描述。.
這些專案的主要意涵是它們改變了市場上的買方輪廓。換句話說,商品組裝廠只能在價格上競爭,但生產電池、機艙或半導體元件的供應商應提供文件、可追溯性及符合這些產品買方特定需求的能力。因此,資格要求提高,從而提升能滿足這些要求的供應商價值。.
挑戰
以上皆非無摩擦。市場由五大限制因素塑造,值得在計畫階段納入考量,而非執行中才發現。.
| Challenge | 詳細資料 | 實際影響 |
|---|---|---|
| 能源成本 | 高且波動;68.1%的製造商將其視為獲利威脅 | 節能回收設備獲勝;僅容量投資被延後 |
| 勞動力短缺 | 工程、機電及能源領域尤為嚴重;勞動力老化;最低工資上升 | 調試期延長,技術人員競爭激烈,自動化提前合理化 |
| 材料成本與碳邊境調整機制(CBAM) | 碳邊境調整機制提高來自歐盟外的金屬及化學半成品價格 | 鋼材密集型設備成本增加;歐盟原產地成為採購論點 |
| 法規負擔 | ESG指令及能源、建築、勞動與人工智慧的新義務,從報告轉向營運與產品開發 | 文件與合規成為產品特性,而非額外負擔 |
| 需求依賴性 | 嚴重依賴歐盟市場與歐盟資金;消費品行業面臨歐盟需求疲軟風險 | 基礎設施與國防訂單能見度良好,面向消費者的製造業較弱 |
其中兩個問題值得進一步說明。碳邊境調整機制對於銷售任何由鋼材製成或含鋼材的電氣設備(如外殼、母線系統及變壓器)業者影響重大:它改變了歐盟製造及進口零件的到岸成本計算,且獨立於現有匯率。勞動力短缺改變了專案的經濟性而非成本:能以較少團隊組裝設備或在遠離工作地點調試設備的供應商,比無法做到者更具價值,因為此處問題非金錢所能解決。.
也應注意競爭環境相當嚴峻。波蘭電氣設備製造商在價格上承受來自中國及其他亞洲國家製造商的壓力,數據顯示這些企業能透過人員或時間的利用效率提升,而非僅僅增加員工數量。這與本分析中描述的回應相同, 自動化機械製造面臨的挑戰 — 一方面成本上升,另一方面價格競爭,唯一持久的解答是生產力。.
對於銷售設備至波蘭的供應商意義
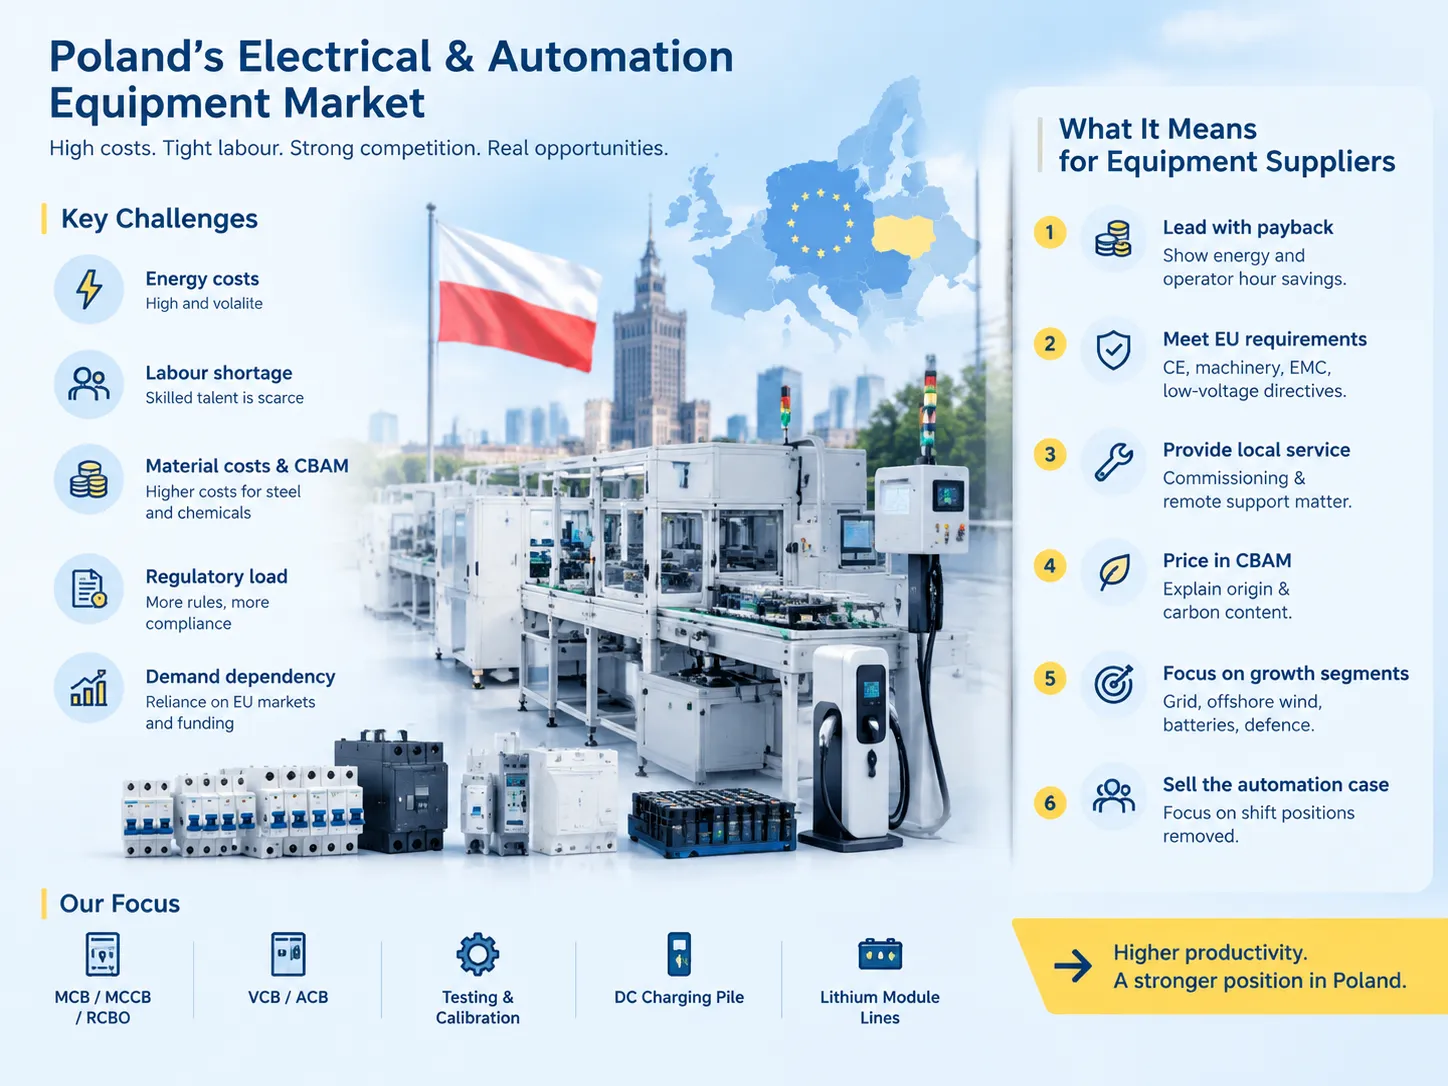
若您考慮向此市場銷售電氣或自動化設備,請注意以下六個關鍵面向。.
- 首先聚焦於回收期。潛在客戶會想知道電力成本及操作該設備所需的人力工時。若您能提供任何此類效率數據,您的報價將比冗長描述設備輸入與功能更具吸引力。.
- 請注意,買方將希望獲得關於 CE 標誌及歐盟合格聲明的文件。交易所涉及設備可能需要依據機械指令、電磁相容指令或低壓指令中規定的技術文件。文件提交是強制性的,而非選擇性的。.
- 考慮到缺乏合格人員的事實,銷售人員需確保有技術支援可用,無論是本地支援或遠端連線。買方甚至可能比設備的折扣價格更重視本地存在。.
- 請記住,該市場鋼鐵零件價格高昂,所有採購人員在購買造成麻煩多於預期的設備時都會感到壓力。您的投入成本可能很高,但精確說明成本來源及生產過程中排放的物質將有助於緩解此過程。.
- 將銷售目標鎖定於特定產業;不要浪費時間嘗試進入面向消費者的組裝市場。.
- 建立自動化的理由在於待填補職位數量將減少。鑑於最低工資每年上升,銷售人員可能會更容易找到購買兩操作員解決方案的買家,而非尋找高生產力的方案。.
Benlong 專注於電氣元件製造的自動化組裝及工藝機械利基市場。包括 MCB、MCCB、RCBO、VCB 及 ACB 的生產線,以及直流充電器和鋰電模組的生產、測試與校準。商業上的良好示例是 MCB 自動生產線方案, ,該設備取代了一系列明確定義的手動操作,而非作為通用機器人單元存在——這正是波蘭製造商目前投資的方向。.
常問問題
2026 年波蘭是製造電氣設備的好地方嗎?
確實,波蘭適合基礎設施相關及技術先進的生產,而非勞動密集型組裝。2025 年波蘭預計增長約 3.6%,歐盟平均約為 1.4%,2026 年增長預計約為 3.5 至 3.6%。除了可進入歐盟市場外,波蘭在汽車及電子產業擁有良好的供應商網絡,將有助於建立數十億的傳輸能力。然而,也存在高能源成本、工程師短缺、工資持續上升(最低工資起薪為 PLN 4,806)及鋼鐵與化學品進口的 CBAM 關稅激勵等制約因素。對該地點的評估主要取決於公司勞動及能源支出的比例。.
2026 年波蘭電氣製造業的最大趨勢是什麼?
降低能源成本是投資的首要推動力,有40%的製造商認同此點。PSE輸電項目正投資約150億歐元建設4,700公里的400 kV電力線路及28個變電站。電池與電動移動性的發展正在整合,波蘭已成為歐洲最大的鋰離子電池生產國,該產業的價值約占GDP的31%。資金分配於自動化與數位化,但這些領域的重要性分別僅為24%和23%,位居能源效率與員工技能之後。工業部門正轉向半導體與電池材料、可再生能源元件及電網設備的生產。.
波蘭的電網投資計劃規模有多大?
PSE於2025至2034年的發展計劃預計投資約150億歐元,將使公司能生產約18 GW的離岸風電、19 GW的陸上風電及45 GW的太陽能電力,年可再生能源總產量接近160 TWh。約4,700公里的400 kV輸電線路將被鋪設,並建造28個變電站,連同首批離岸風電場及未來3.75 GW核電廠所需的其他連接設施。該計劃規模在波蘭工業界前所未有。.
2026年波蘭製造商面臨的主要挑戰是什麼?
2025至2034年間,PSE發展計劃預計投入約150億歐元,協助產生約18 GW離岸風電、19 GW陸上風電及45 GW太陽能電力。可再生能源年總產量約為160 TWh。約4,700公里的400 kV電力線將被鋪設,並建造28個控制中心,連同首批離岸風電場及未來3.75 GW核電廠建設所需的所有連接設施。該項目規模在波蘭市場前所未有。.
為何自動化在波蘭投資優先順序中僅列第四?
製造商優先資助前置條件。該產業關注的主要問題為:68%的公司認為能源價格威脅獲利能力,能源效率位居第二(40%),員工能力第三(38%),電力基礎設施現代化第四。自動化位居第五(24%),OT網路安全第六(23%)。這是順序問題,而非缺乏興趣:46%的公司看好自動化、人工智慧、數位化與電氣化的機會。.
波蘭仍是低成本製造地點嗎?
逐年逐漸減少。預計2026年最低工資將達到每月4,806波蘭茲羅提,時薪約為31.4波蘭茲羅提,而熱門職位的工資增長率高於通脹率。波蘭在歐盟市場上對低廉勞動力的依賴逐漸減少,因為它必須在市場准入、供應鏈長度、勞動力資格和物流等方面競爭。合乎邏輯的是,勞動密集型產業越來越自動化,而投資者的首要任務正變成效率。因此,從供應商的角度來看,所謂的成本效益比將越來越少依賴資本成本。.
參考文獻
- 波蘭統計局(GUS)— 經濟與工業統計
- Instrat — 波蘭能源與電網分析,包括離岸風電網準備報告
- 波蘭投資與貿易署(PAIH)— 投資與製造業報告
- 歐洲委員會 — 碳邊境調整機制
- 國際電工委員會 — 歐盟製造業適用的電氣設備標準
結論
2026年的波蘭代表著堅實的基本面與現實的限制,這些因素促成了市場消費者的相應行為。機會體現在3.61%的增長率,遠高於歐洲平均約1.41%,以及150億歐元的能源電網項目、歐洲領先的電池市場和15億美元的半導體投資項目。挑戰則包括68%的能源成本、工程師短缺、鋼鐵生產相關的碳邊境調整機制(CBAM)以及快速增長的監管負擔。.
實際結果意味著波蘭企業購買的是能源效率、人力資源開發和電氣基礎設施,而非自動化解決方案;當他們購買自動化時,重點是替代而非增加勞動時間。因此,基於事實銷售,業務會傾聽;若基於能力銷售,項目將被列入下一年度預算。.
三個重要數據值得注意:40%的公司關注能源效率,36%的公司正在現代化其電氣基礎設施,以及從一月起逐步上調至4,806波蘭茲羅提的最低工資。.